


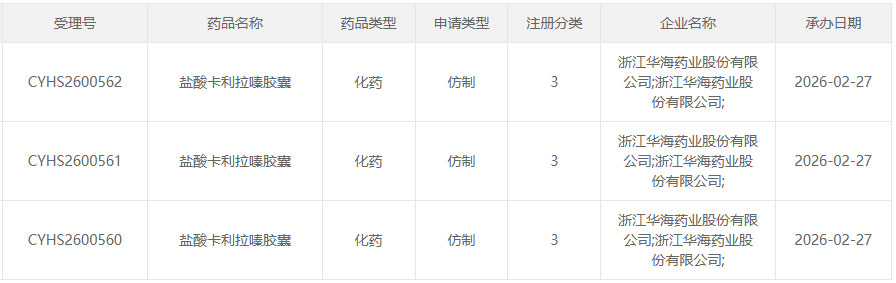
2月27日,CDE官网公示,浙江华海药业股份有限公司提交的3类仿制药盐酸卡利拉嗪胶囊上市申请正式获得受理。这一消息瞬间点燃国内中枢神经系统药物赛道——作为艾伯维旗下年销售额逼近33亿美元的全球重磅炸弹药物,盐酸卡利拉嗪原研尚未在国内获批上市,却对应着国内超800万精神分裂症患者的巨大未满足需求。
随着华海药业正式入场,这场关乎市场先机、临床价值与商业回报的首仿争夺战彻底进入白热化。京新药业、华海药业双雄领跑,康弘药业、恩华药业、人福药业等强势企业紧随其后,一场围绕精神分裂症重磅药物的市场角逐,已然拉开帷幕。
一、临床价值凸显:新一代抗精神病药,治疗精神分裂症
盐酸卡利拉嗪,原研商品名为Vraylar,是由匈牙利吉瑞大药厂研发、艾伯维负责全球商业化的新一代非典型抗精神病药物,核心适应症为成人精神分裂症,同时获批双相情感障碍躁狂发作、双相抑郁发作以及重度抑郁症辅助治疗,是目前全球中枢神经领域适应症覆盖最广的重磅品种之一。相较于国内已上市传统药物,盐酸卡利拉嗪凭借独特药理机制与优异安全性,成为全球临床指南优先推荐的治疗选择。
从作用机制来看,盐酸卡利拉嗪是高选择性多巴胺D3/D2受体部分激动剂,对D3受体亲和力显著高于D2受体,同时兼具5‑HT1A受体部分激动与5‑HT2A受体拮抗作用。与奥氮平、利培酮、喹硫平等国内主流抗精神病药以“受体阻断”为主的机制不同,卡利拉嗪能够实现对中枢多巴胺、5‑羟色胺递质的双向精准调控,既能够抑制亢进的神经功能以控制阳性症状,也能够激活不足的神经通路以改善阴性症状与认知损害,真正实现对精神分裂症全症状谱的覆盖。
在临床疗效上,盐酸卡利拉嗪的优势体现在阳性症状、阴性症状、认知症状的全面改善。多项国际多中心Ⅲ期临床研究证实,该药可显著降低PANSS量表总分,在改善情感淡漠、社交退缩、意志缺乏等阴性症状方面优于多数已上市药物,同时对患者认知功能具有明确保护作用。对于反复发作、社会功能严重受损的慢性精神分裂症患者而言,盐酸卡利拉嗪能够有效提升长期治疗缓解率,帮助患者恢复社会功能,这也是其能够在全球市场快速崛起的核心原因。
安全性优势更是盐酸卡利拉嗪的核心竞争力。当前国内临床使用的抗精神病药物普遍存在体重增加、血糖血脂异常、泌乳素升高等代谢副作用,严重影响患者长期用药依从性。而盐酸卡利拉嗪代谢相关不良反应发生率极低,锥体外系反应风险可控,无明显镇静嗜睡效应,大幅提升了患者的耐受性与坚持治疗的可能性。对于需要终身服药的精神分裂症群体而言,这一安全性特征具备不可替代的临床价值。
目前我国精神分裂症患病率约为0.6%,存量患者超过800万人,且诊断率与规范治疗率仍处于提升阶段。但国内市场长期以第二代非典型抗精神病药物为主,在阴性症状改善、代谢安全性上仍存在明显短板。盐酸卡利拉嗪原研药始终未在国内上市,进一步加剧了优质治疗药物的供给缺口。华海药业、京新药业等企业推进仿制药研发,不仅是商业层面的市场抢占,更是对国内精神疾病临床刚需的直接回应,具备重要的社会意义与医疗价值。
二、全球重磅炸弹:33亿美元超级单品,原研缺席造就国内蓝海市场
盐酸卡利拉嗪是全球中枢神经领域当之无愧的超级重磅炸弹药物,自2015年在美国首次获批上市以来,凭借明确的临床价值与持续拓宽的适应症,销售额连年高速增长,成为艾伯维神经科学板块最核心的增长引擎。根据摩熵医药数据及艾伯维2024年财务报告,盐酸卡利拉嗪2024年全球销售额已逼近33亿美元,折合人民币规模超过240亿元,稳居全球抗精神病药物前列。
复盘其商业化历程,盐酸卡利拉嗪的增长具备极强的确定性与持续性。2015年获FDA批准用于精神分裂症与双相躁狂发作;2017年获得欧盟上市许可;2022年再获FDA批准用于重度抑郁症辅助治疗,适应症覆盖人群从严重精神疾病扩展至常见精神障碍,市场空间被彻底打开。数据显示,2023年其全球销售额接近34亿美元,2024年小幅回落但仍维持在33亿美元水平,年复合增长率远高于全球精神药物市场平均增速,成长韧性极强。
分区域来看,美国是盐酸卡利拉嗪最核心的市场,贡献超70%的销售收入,欧洲、日本等发达地区稳步扩容。其放量逻辑清晰:临床优势突出、指南推荐等级高、患者依从性好、适应症持续拓展。目前,该药已被纳入多项国际精神疾病诊疗指南,作为一线治疗药物推荐,形成了稳固的医生处方习惯与患者使用黏性,在全球CNS药物市场中建立起难以撼动的优势地位。
与全球市场的火爆形成鲜明对比,盐酸卡利拉嗪原研至今未在国内提交上市申请,也未获得国家药监局批准。这一罕见格局,为国内仿制药企业创造了极为珍贵的战略窗口期。根据我国药品注册分类,境外已上市、境内未上市的药物,国内企业可按照化学药品3类申报仿制药,通过生物等效性试验即可申请上市,无需重复开展大规模Ⅲ期临床试验,大幅缩短研发周期、降低开发成本。
从国内市场空间测算,我国公立医疗机构终端抗精神病药物市场规模已接近300亿元,且保持稳定增长。盐酸卡利拉嗪作为全球30亿美元级别的大单品,凭借在疗效与安全性上的差异化优势,在国内上市后有望快速抢占中高端市场,峰值销售额有望突破10亿—30亿元,成为国内精神药物市场现象级品种。原研药长期缺席、仿制药先行登陆的格局,意味着率先获批的企业将独享市场空白期红利,这也是国内一线药企不惜投入、全力争夺首仿的根本原因。
三、首仿争夺战白热化:华海药业强势入局,双雄对决+群狼环伺
2月27日,华海药业盐酸卡利拉嗪胶囊上市申请获CDE受理,标志着国内该品种首仿争夺战正式进入决战阶段。在此之前,京新药业的同品种上市申请已处于审评阶段,占据时间优势;华海药业则凭借全产业链能力强势追赶,两大龙头直接对垒。与此同时,康弘药业、恩华药业、人福药业、成都奥邦药业等企业已获批临床,形成第二梯队。整个赛道呈现“双雄领跑、多强紧随、群狼环伺”的高度竞争格局。
第一梯队的京新药业与华海药业,是首仿资格最有力的争夺者。京新药业在申报进度上占据先发优势,其上市申请已进入审评流程,是目前国内推进最快的企业。京新药业长期深耕中枢神经药物领域,拥有完善的精神类药物研发、注册、生产与学术推广体系,具备原料药‑制剂一体化能力,同时已提前完成专利布局与风险排查,在研发进度与合规性上具备扎实基础。公司在精神药物领域渠道资源深厚,一旦获批可快速实现医院覆盖与市场放量。
华海药业虽在受理时间上稍晚,但综合竞争力毫不逊色,具备极强的逆袭可能。作为国内仿制药龙头企业,华海药业在精神类药物领域布局深厚,是国内少数实现抗精神病药制剂获得FDA批准并在美国上市的企业,拥有符合欧美GMP标准的生产体系与国际化研发平台。公司具备盐酸卡利拉嗪原料药自给能力,在成本控制、规模化生产、申报资料质量上均处于行业第一梯队。能够成功递交上市申请并获受理,意味着华海已完成药学研究、生物等效性试验、专利评估等全部关键环节,完全具备冲击首仿的资格与实力。
这场双雄对决,本质上是研发速度、注册能力、产业链布局、专利策略的综合较量。京新药业靠“先声夺人”占据时间优势,华海药业以“厚积薄发”追求质量与效率突围,二者各有优劣,首仿归属仍存在较大变数。对于两家企业而言,拿下首仿不仅意味着获得市场独占期红利,更能在医生教育、渠道抢占、品牌认知上建立先发壁垒,直接决定未来3—5年的市场份额分配。
赛道的热度远不止于双雄竞争。第二梯队的康弘药业、恩华药业、人福药业等,均为国内精神神经领域的头部选手。恩华药业专注中枢神经药物,产品线与渠道高度协同;人福医药在麻醉精神类药物领域拥有全国性网络;康弘药业研发与商业化能力突出。这些企业已完成临床获批,只待首仿落地后快速跟进申报,形成“多仿同台”的竞争格局。可以预见,未来盐酸卡利拉嗪国内市场将从“首仿之争”快速过渡到“成本之争、产能之争、渠道之争”。
专利与注册策略,是决定这场争夺战胜负的关键变量。盐酸卡利拉嗪核心化合物专利已于2024年4月到期,为仿制打开核心壁垒;晶型、工艺等外围专利则成为企业突破的重点。京新药业与华海药业均已通过专利挑战、授权或自主开发新晶型等方式扫清侵权风险,这也是其能够顺利申报上市的前提。在注册路径上,两家企业均选择3类仿制药路径,可桥接原研全球临床数据,审评预期明确,政策支持力度高,进一步提速上市进程。
结语:
随着华海药业正式入局,盐酸卡利拉嗪首仿之争已没有退路。在临床刚需、市场蓝海、政策支持的多重驱动下,谁能率先拿到批文,谁就能站上国内精神分裂症高端治疗药物的风口。这场竞争不仅关乎一家企业的业绩增长,更将深刻影响国内精神药物市场的竞争格局,值得全行业持续关注。
主要参考资料:
1.国家药品监督管理局药品审评中心(CDE). 2026年2月27日药品上市申请受理公示信息.
2.AbbVie Inc. 2024 Annual Report & Full Year Financial Results.
3.国家知识产权局. 盐酸卡利拉嗪中国专利法律状态检索报告.

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

