


当全球创新药研发告别持续三十年的规模扩张周期,迈入“质量驱动”的全新阶段,管线优化则逐渐成为跨国药企(MNC)实现资源高效配置的核心动作。
2026年第一季度,随着全球主流MNC陆续披露财报及研发管线更新动态,在业绩呈现分化态势的同时,不出所料,均开启了管线“瘦身”模式。
从辉瑞一次性删减7款管线,到罗氏同步新增12个项目并剔除9个项目,再到默沙东、艾伯维、礼来等企业的精准收缩,这场覆盖多靶点、多适应症的管线调整,不仅折射出企业自身战略重心的迁移,更深刻影响着全球创新药赛道的发展格局。
而在此背景下,2026年Q1各MNC的管线终止动作,究竟是被动止损,还是基于研发成本攀升、市场竞争加剧等多重因素的理性选择,亦或是这些动作对相关治疗赛道带来的深远影响?或许可重点剖析一番。
辉瑞:战略调整再次加剧
2026年5月5日,辉瑞发布了2026年第一季度(Q1)财报,期间实现营收145亿美元,同比提升2%,整体来看企业战略转型初见成效,剔除新冠影响,“新上市及收购”的产品组合(Launched and Acquired Products)表现极为抢眼,备思复、艾乐妥及多个其他跨类别产品收入显著增加。
与此同时,在Q1报披露之际,辉瑞也同步更新了其在研管线情况,删减了7款开发管线和临床项目。
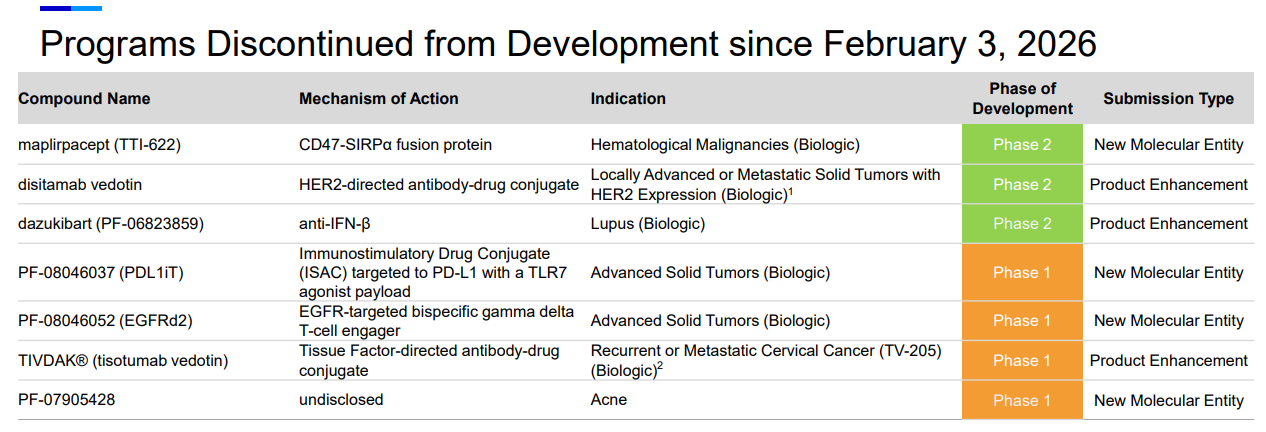
Maplirpacept(CD47抑制剂):该药是2021年辉瑞花约23亿美元收购Trillium获得的两款CD47抑制剂之一,而如今两款均因疗效不足+安全性问题终止研发,事件为CD47抑制剂领域带来又一阻隔。
维迪西妥单抗(HER2 ADC):该药为辉瑞以2亿美元首付款从荣昌生物引进海外权益的产品,此次终止的是其针对局部晚期或转移性实体瘤的Ⅱ期临床。
Dazukibart(IFN-β单抗):关于狼疮适应症的Ⅱ期临床被终止。
PF-08046037:该药是一款被辉瑞寄予厚望的靶向PD-L1的免疫刺激抗体偶联药物(ISAC),但由于战略商业原因,该药在Q1期间被宣告终止,而该事件的发生一定程度上为ISAC领域再增不确定性阴霾。
PF-08046052(EGFR靶向TCE):Q1期间由于“商业决策”,其针对晚期实体瘤的研发(I期)被终止,至此,辉瑞本就不优势的TCE领域,力量再降一步。
TIVDAK(TF-ADC):用于治疗复发或转移性宫颈癌方向I期临床被终止。
PF-07905428:由于管线优先级调整原因,该药用于痤疮外用的实验被终止。
综合来看,辉瑞此次一次性终止7款管线,并非单一因素导致,而是战略优先级调整、临床数据不及预期与商业竞争格局综合作用的结果。靶点上涵盖了当下热门的CD47、ADC、ISAC、TCE等多个领域。
此次“瘦身”是辉瑞战略转型的重要一步,通过剥离临床价值有限、商业前景不明的项目,将资源集中投向备思复、艾乐妥等已实现营收突破的产品,以及更具潜力的核心研发方向,进一步巩固战略转型成果,实现研发资源的高效利用。
默沙东:稳中求胜
2026年4月30日公布2026年第一季度业绩,一方面其在免疫治疗药物Keytruda(帕博利珠单抗)持续放量以及多款新产品(Welireg、Winrevair等)贡献的带动下,肿瘤收入显著增长;另一方面,由于国内HPV市场竞争激烈,需求断崖,致疫苗板块收入显著下滑。
对于当下的默沙东而言,其正值营收产品大幅变革阶段,一定程度上其迫切追求营收数据的“稳”与研发层面的“激进”,在此背景下,其Q1期间的管线终止情况较其他MNC明显更为谨慎,仅MK-1308一款。
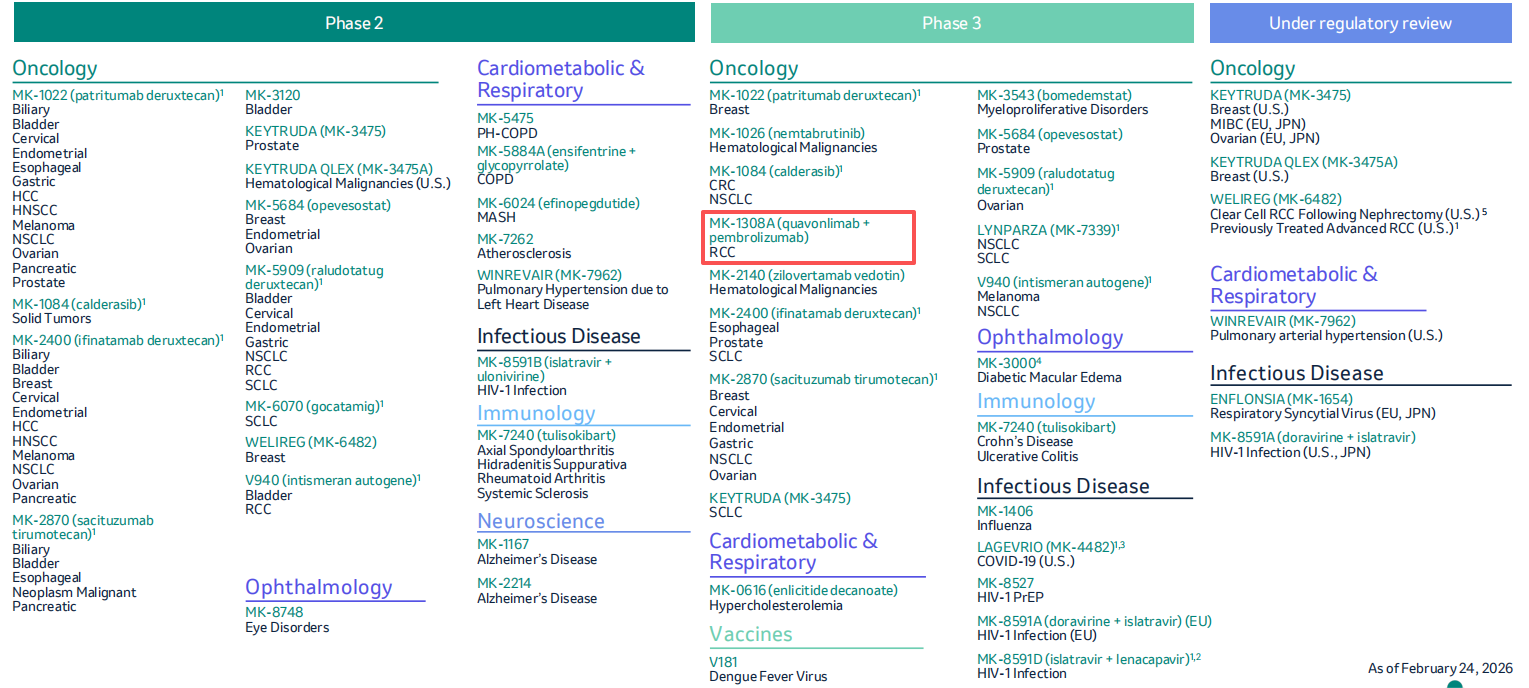
而根据对MK-1308所在赛道的分析与过往默沙东对其的态度来看,该项目终止原因或与内部战略整合,避免同靶点内耗。
早在2025年,默沙东就已先后终止了MK-1308针对非小细胞肺癌、结直肠癌(联合帕博利珠单抗)的临床研究。但彼时公司其实还并未彻底放弃MK-1308,转而全力推进其在肾细胞癌(RCC)的Ⅲ期试验,而非全盘否定CTLA-4项目价值。但Q1期间,默沙东最终在最新研发管线列表中再次终止了MK-1308关于RCC的临床研究,则预示着其对MK-1308项目价值的全盘否定,更为CTLA-4赛道再增一层寒意与不确定性。
整体来看,默沙东仅终止MK-1308一款项目的情况,与辉瑞、阿斯利康的大规模“瘦身”形成鲜明对比,但这也与其当下的业绩变革需求高度契合。尤其是Welireg、Winrevair等新产品逐步接力为公司带来一定增量情况下,其在研发端也必然不敢贸然大规模砍断管线。
艾伯维:聚焦成熟赛道
2026年4月29日,艾伯维公布了2026年一季度业绩,期间实现营收150.02亿美元,同比增长10.3%。核心业务板块全线飘红,尤其是免疫领域,Skyrizi(利生奇珠单抗)和 Rinvoq(乌帕替尼)的销售额双双超出预期,成为公司最大亮点。
而在核心上市产品集体爆发的同时,Q1季度艾伯维也对其研发管线进行了一波新的清理,共计四款创新疗法在调整中被终止。
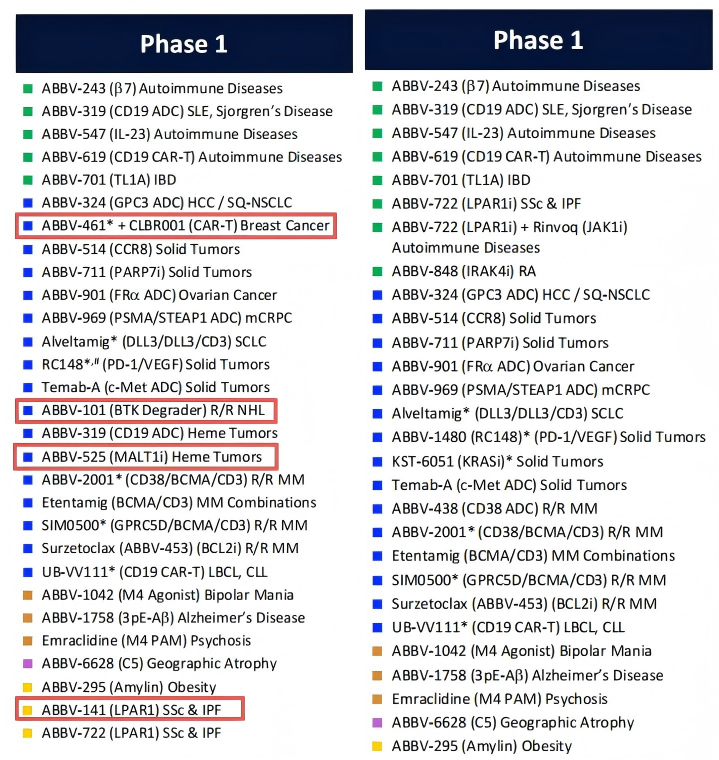
首当其冲的是ABBV-101,该药是一款口服、高选择性 BTK PROTAC 降解剂,曾被寄予厚望用于解决B细胞恶性肿瘤对现有BTK抑制剂的耐药问题,也是降解剂机制暴发之后,最被市场期待的产品之一。而对于该管线的终止原因,艾伯维称其并非临床疗效与安全性问题,而是战略决策所致,从这点来看或与BTK PROTAC竞争白热化有所相关,毕竟百济神州BGB-16673(Catadegbrutinib)、Nurix的Bexobrutideg已进入Ⅲ期临床,先发优势显著。
而除ABBV-101外,艾伯维Q1报中也可见多款管线的消失,其中包括MALT1抑制剂ABBV-525(血液肿瘤)、LPAR1单抗ABBV-141(特发性肺纤维化)与ABBV-461+CLBR001联用治疗乳腺的临床试验被终止。
而这一系列动作的背后,也揭示了艾伯维在“修美乐专利悬崖”压力下,更加聚焦成熟赛道的整体策略。
礼来:为RIPK1抑制剂再浇一盆冷水
2026年4月30日,礼来正式发布了2026年第一季度财务业绩,营收、净利润双双大幅跑赢市场预期,交出亮眼成绩单。
核心财务数据方面,礼来一季度全球营收达198亿美元,同比大涨56%,增长势能极为强劲。而业务驱动原因方面,GLP-1类药物组合是业绩爆发的核心引擎,旗下替尔泊肽系列需求持续火爆,单药撑起公司65%收入。
与此同时,公司多元化业务布局同步发力,免疫学、肿瘤学、神经科学三大核心领域的重点产品营收,较2025年同期大幅增长160%,筑牢业绩增长底盘。而在大力发展第二业绩增长点的背景下,近年来礼来也正大刀阔斧地对在研管线进行系统性优化。
继2025年报中对LY3884963(基因疗法)、LY3541860(CD19单抗)与AC-225-PSMA-62(核药)进行了管线终止后,Q1季度再次终止一款在研疗法Ocadusertib(R552)。
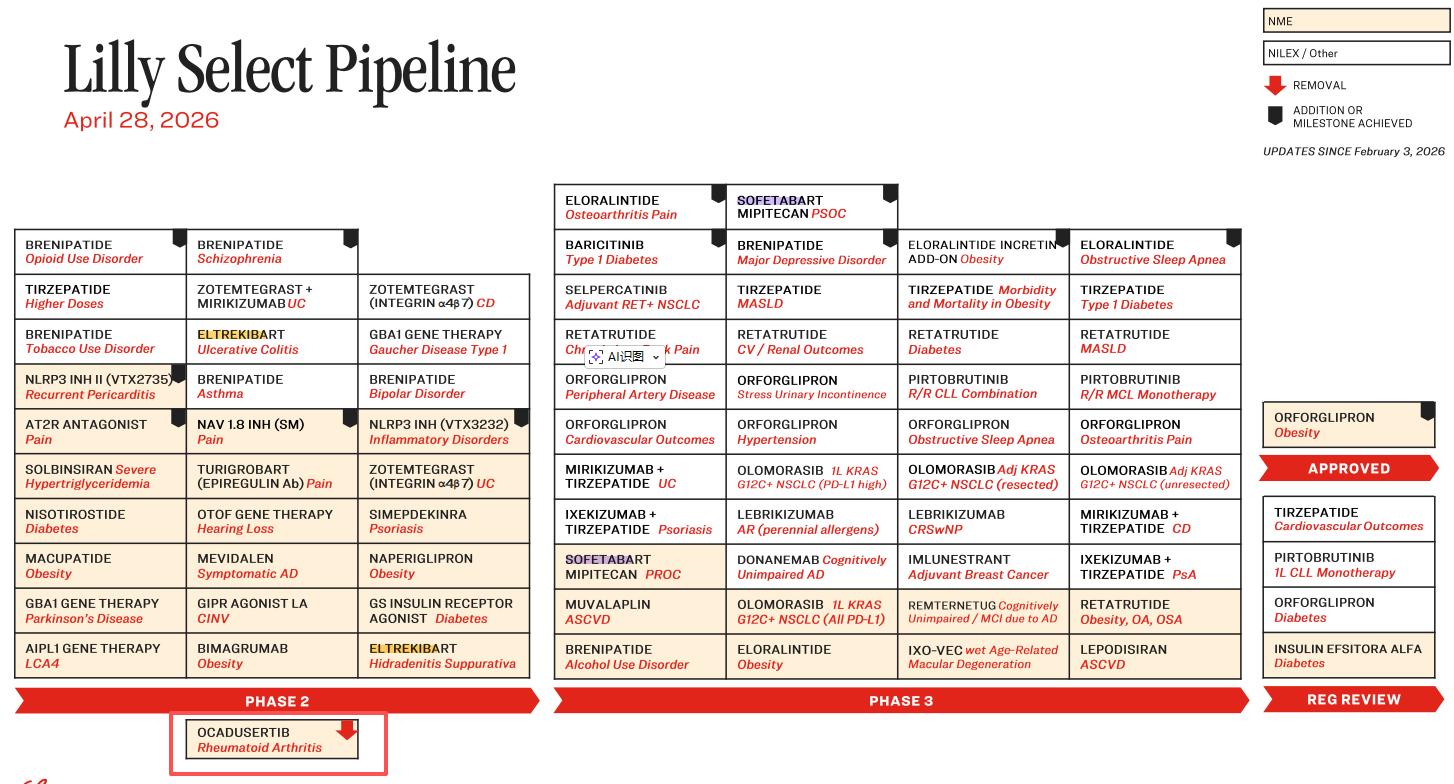
据悉,Ocadusertib是Rigel Pharmaceuticals研发的选择性RIPK1变构抑制剂,可阻断炎症性细胞死亡,拟用于自身免疫与炎症性疾病(如类风湿关节炎),但礼来在该药上的推进却并不顺利。
2021年,礼来以1.25亿美元的首付款获得了该药全球开发与商业化独家权利。
2025年,礼来终止了CNS适应症的相关合作,仅保留 Ocadusertib用于非CNS(如类风湿关节炎)的研发权利。
2026年4月16日,礼来书面通知Rigel,决定终止之前签订的所有合作内容。
而针对该药一步步被退回权益的原因,礼来的发言人表示是Ocadusertib未能达到公司对持续开发的高标准。结合过往多家MNC(基因泰克、赛诺菲、艾伯维、BMS、GSK)先后在RIPK1靶点折戟,加之RIPK1靶点机制复杂,预计礼来认为该药成药性与商业价值存在不足,继续投入性价比低。
而礼来此次终止Ocadusertib,则无疑给本就寒意逼人的RIPK1抑制剂赛道,又浇了一盆冷水。
阿斯利康:质量优先、聚焦核心
2026年4月29日,阿斯利康公布2026年Q1报,公司整体收入达152.88亿美元,同比增长8%。细分层面来看,阿斯利康业绩向上仍主要源于核心产品放量,其中肿瘤与罕见病版块是期间Neri增速最明显的两大板块:
肿瘤:
Tagrisso:18.33亿美元(+5%),稳健增长。
Imfinzi:16.94亿美元(+30%),新适应症驱动高增。
Enhertu:8.31亿美元(+34%),HER2低表达乳腺癌放量。
Datroway(TROP2 ADC):0.43亿美元,同比 +1000%+,爆发式增长。
罕见病:
Ultomiris:12.70亿美元(+18%),PNH、IgAN适应症扩展。
Strensiq:5.17亿美元(+43%),HPP治疗刚需。
但与业绩向上相对应的,阿斯利康在Q1报期间也宣发放弃了多款管线,其中不乏曾被企业作为重要资产的潜力管线(下图)。
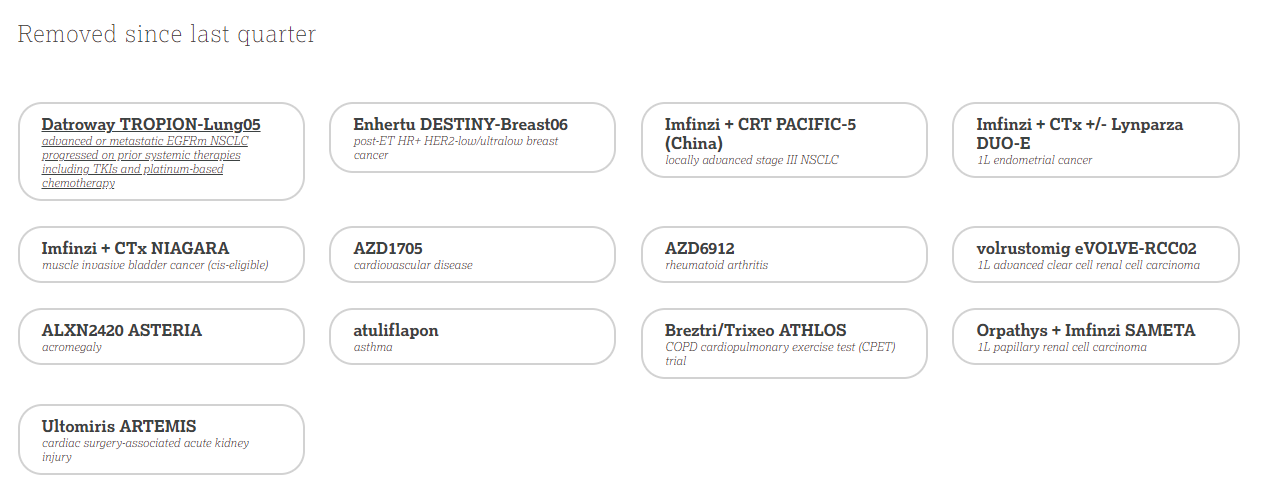
Atuliflapon(FLAP抑制剂),拟定治疗哮喘,已推进至Ⅱ期,由于疗效原因被终止。
ALXN2420(生长激素受体拮抗剂),拟定治疗肢端肥大症,已开发至Ⅱ期;由于战略调整被终止。
AZD1705(ANGPTL3抑制剂),拟定治疗心血管异常,已开发至I期,由于战略调整被终止。
AZD6912(siRNA药物),拟定治疗类风湿性关节炎,已开发至I期,由于战略调整被终止。
Ultomiris(C5补体抑制剂),拟定治疗急性肾损伤,已开发至临床Ⅲ期,由于疗效原因被终止。
Breztri/Trixeo(吸入制剂)针对慢性阻塞性肺病,已开发至临床Ⅲ期,由于战略调整被终止(第二个主要研究目标不佳,竞争力不够)。
Imfinzi+Orpathys(PD-L1+MET),拟定治疗1L乳头状肾细胞癌,已开发至临床Ⅲ期,由于疗效原因被终止(未能优于辉瑞的Sutent)。
其他。
综合来看,阿斯利康的管线终止主要是“疗效不达标+战略重定位”双驱动所致,且覆盖从I期到Ⅲ期的全临床阶段,体现了其“质量优先、聚焦核心”的管线优化逻辑。
诺华:FXI抗体Abelacimab遭遇开发挫折
2026年4月28日,诺华发布2026年第一季度财报,受美国市场仿制药冲击与研发投入加码所致,期间实现净销售额为131.13亿美元,同比下降1%,系近两年来首次同比下滑。
不过,与Entresto因专利到期销售额几近腰斩相对的,其核药新品Pluvicto表现强劲,Q1销售额达6.42亿美元,同比大增70%,成为增长核心引擎。
整体来看,现阶段诺华业绩明显呈现“旧药下滑、新药接力”的过渡特征。而也正是这个阶段,诺华小幅度调整了自身管线构成,终止了Abelacimab两项临床试验。
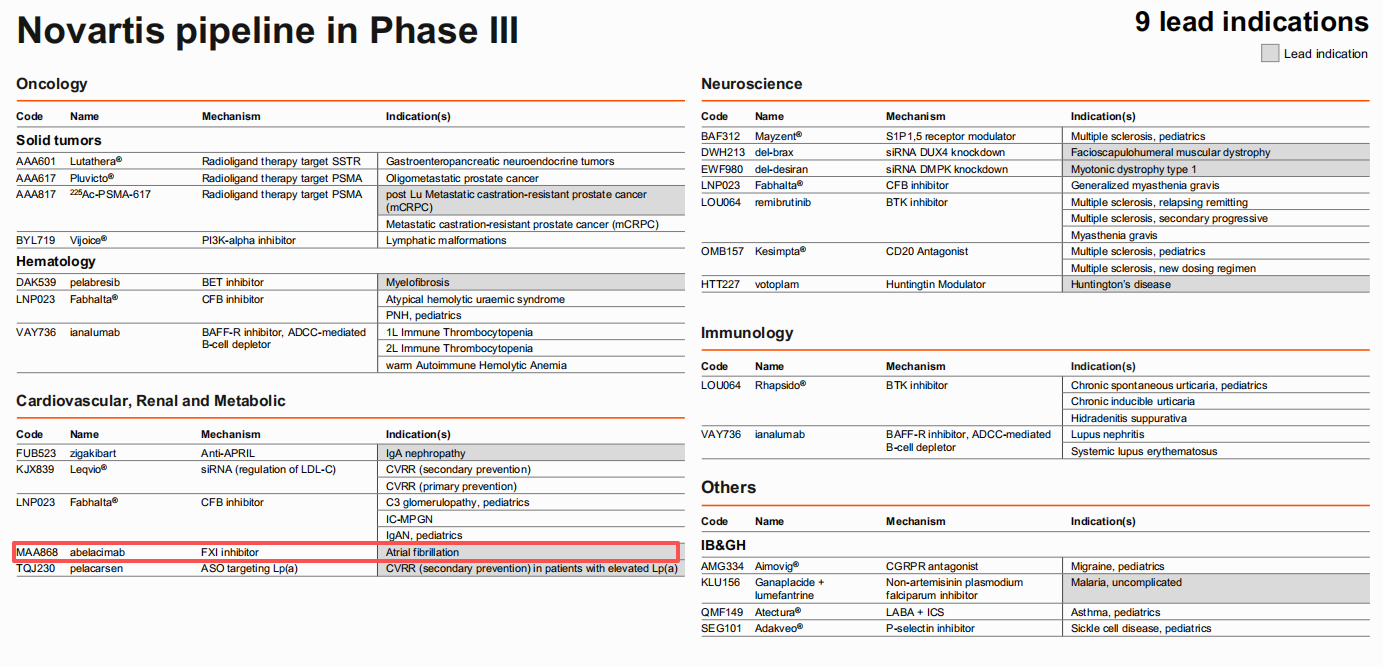
对于Abelacimab,其最初由诺华自主研发,但于2019年被授权给Anthos Therapeutics,后者则是由Blackstone Life Sciences与诺华共同创立的NewCo企业。而2025年2月,诺华宣布又以最高31亿美元收购Anthos,使其重新将Abelacimab纳入自身CRM管线。
但2026年4月22日,美国权威B2B新闻与数据平台FIERCE Biotech称,诺华因疗效较差终止了FXI抑制剂Abelacimab在癌症相关血栓(Cancer-Associated Thrombosis, CAT)领域的两项Ⅲ期临床研究——ASTER与MAGNOLIA。
至此,诺华关于该药的临床试验仅剩下心房颤动(AF)这一项。
诺和诺德:无管线终止
2026年5月6日,诺和诺德公布2026年一季度财报,当期公司净销售额达968.23亿丹麦克朗,丹麦克朗计价同比增长24%,固定汇率下增幅为32%。
业务层面,GLP-1药物仍是其期间内业绩的核心支柱,其中:
减重版司美格鲁肽注射液Wegovy营收182.35亿丹麦克朗,固定汇率同比增长12%。
降糖注射剂Ozempic收入278.25亿丹麦克朗,固定汇率下同比下滑8%。
降糖口服片剂Ozempic销售额45.72亿丹麦克朗,二者固定汇率同比下滑15%。
而同时,新晋上市的口服减重版司美格鲁肽Wegovy市场表现则相对亮眼,单季处方量超130万张,累计总处方量突破200万张,对应销售额达22.56亿丹麦克朗。对此诺和诺德CEO Mike Doustdar表示,鉴于Wegovy在Q1期间为公司提供的核心驱动力,将上调全年销售额及营业利润业绩指引。
综合而言,诺和诺德Q1季度短期受GLP-1价格战+胰岛素下滑拖累,核心业绩负增长是事实;但口服Wegovy超预期、肥胖管线高景气,验证“减重新引擎”的确定性也是事实。
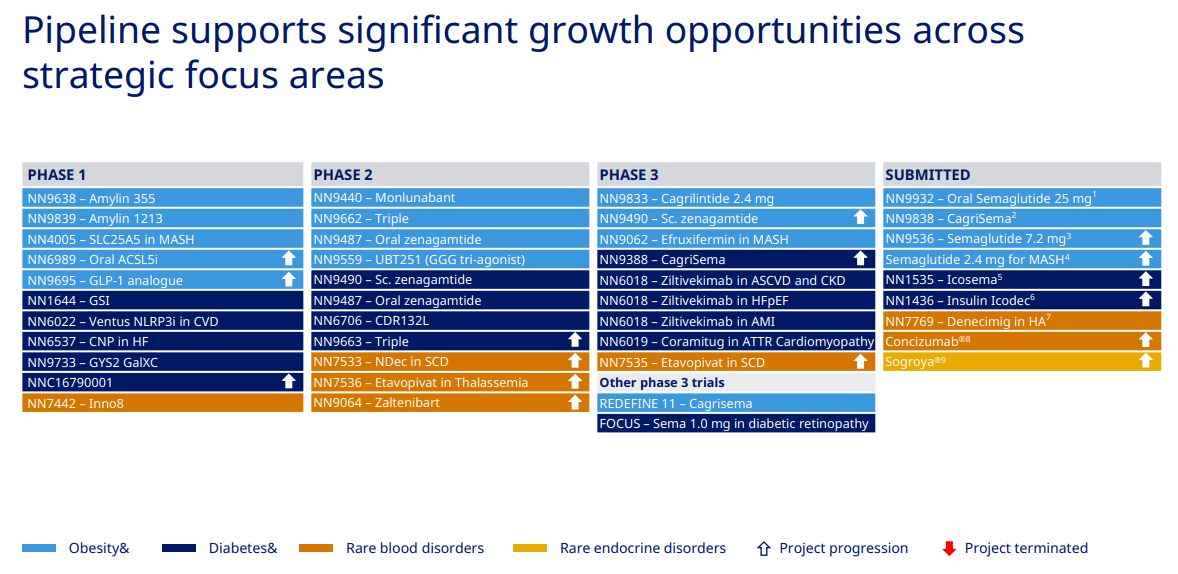
预计2026年或将是诺和诺德剂型创新+管线纵深的重大调整之年,而经历了去年对在研管线的全面调整之后,Q1期间也暂未对管线进行再次调整。
罗氏:“有进有出”的战略性优化
2026年4月23日,罗氏发布2026年Q1财报,期间实现总营收147.22亿瑞士法郎(约187.63亿美元,按2026年平均汇率换算),同比增长6%。其中,制药业务一季度收入114.69亿瑞士法郎(约146.17亿美元,+7%),诊断业务收入32.53亿瑞士法郎(约41.46亿美元,+3%)。
业务层面,罗氏,肿瘤、血液、神经、免疫和眼科领域分别收入37亿瑞士法郎(+3%)、22亿瑞士法郎(+18%)、24亿瑞士法郎(+10%)、15亿瑞士法郎(+8%)和11亿瑞士法郎(+10%)。血液领域增速最为明显。而作为ADC和双抗赛道的先驱,旗下双赛道收入占比占据主导地位,Kadcyla和Polivy收入8.46亿瑞士法郎,Hemlibra、Vabysmo、Columvi、Lunsumio四款双抗合计收入23.46亿瑞士法郎。
而在业绩一路向上的情况下,罗氏进行了管线更新,新增12个项目,同时剔除9个项目。
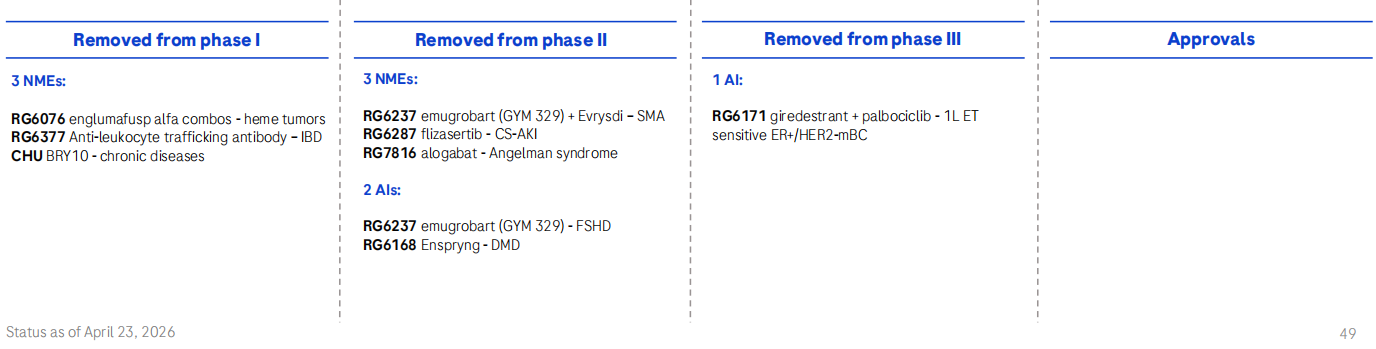
RG6076(CD19×4-1BBL抗体融合蛋白):用于血液肿瘤的临床I期被终止。
RG6377(抗白细胞迁移抗体):用于治疗IBD的临床I期试验被终止。
CHU BRY10(未知):用于治疗慢性疾病的临床I期试验被终止。
RG6237(anti-myostatin单抗):联合Evrysdi用于SMA的临床Ⅱ期试验被终止。
RG6287(RIPK1抑制剂):用于CS-AKI的临床Ⅱ期试验被终止。
RG7816(GABRA5正向变构调节剂):用于Angelman syndrome的临床Ⅱ期试验被终止。
RG6237(anti-myostatin单抗)用于FSHD的临床Ⅱ期试验被终止。
RG6168(nti-IL-6R单抗):用于DMD的临床Ⅱ期试验被终止。
RG6171(口服SERD):联合palbociclib(CDK4/6抑制剂),用于一线内分泌治疗敏感ER+/HER2-转移性乳腺癌的临床Ⅲ期试验被终止。
综合来看,罗氏Q1的管线调整并非单纯的“瘦身”,而是“有进有出”的战略性优化。而终止管线中包含RIPK1抑制剂RG6287的情况与礼来、艾伯维等企业在该靶点的折戟形成呼应,进一步印证了RIPK1靶点的研发难度。
结 语
综上所述,Q1全球主流MNC的管线调整浪潮,一定程度上或许并非偶然的阶段性动作,而是创新药行业从“规模竞赛”向“质量深耕”转型的必然缩影。
从辉瑞一次性删减7款管线的果断收缩,到罗氏“有进有出”的精准优化,每一家企业的管线动作,都暗藏着对研发成本、临床价值、商业前景的多重考量,也共同勾勒出全球创新药研发的全新走向。
而对于更宏观的角度,这场覆盖多靶点、多临床阶段的管线“瘦身”,本质上也是MNC对研发资源的重新洗牌与高效聚焦——剥离临床数据不及预期、商业竞争力不足、战略优先级较低的项目,将资金、人才等核心资源向更具潜力的核心赛道、优势产品倾斜,既是应对研发成本攀升、市场竞争加剧的理性选择,也是企业实现战略转型、筑牢长期竞争力的必经之路。
当然,俗话说牵一发而动全身,这场管线调整一定程度上也确实深刻影响着全球创新药赛道的格局,比如CD47抑制剂、RIPK1抑制剂等曾被寄予厚望的热门靶点在此期间遭遇研发挫折,也必将为靶点研发带来更多复杂性与不确定性。
梳理MNC的管线终止案例的底层逻辑,可总结出明确的共性规律与核心触发条件:
其一,临床数据不达标依旧是首要触达条件,无论是辉瑞CD47抑制剂因疗效与安全性问题终止、阿斯利康多款Ⅲ期管线因疗效未达预期放弃,还是诺华abelacimab因疗效较差终止两项Ⅲ期试验,均体现“临床价值优先”的核心逻辑,只要试验数据未达到企业预设标准,无论前期投入多少,都会果断止损。
其二,商业竞争与性价比失衡触发终止,尤其是近年来去全球新药竞争愈发激烈,当赛道竞争白热化(如艾伯维BTK PROTAC面临百济神州等企业的先发优势挤压),或持续投入与预期商业回报不成正比(如礼来RIPK1抑制剂因靶点研发难度大、成药性不足放弃),企业会主动收缩。
其三,战略重心调整引发管线优先级重构,或业绩板块出现出现新的增长引擎、业绩转型压力面临新压力(如艾伯维应对修美乐专利悬崖、诺华应对旧药下滑),MNC均会在关键节点剥离与核心战略不符、非重点赛道的项目,避免资源内耗。
其四,靶点研发风险集中爆发触发集体收缩,比如近年俩,MNC在RIPK1、CD47等机制复杂、研发难度高的靶点陆续折戟,一定程度上也可能引发行业性的谨慎收缩,降低同类靶点的研发投入。
总而言之,未来的创新药行业或将更注重于“质量驱动”的特性,管线优化也将不再成为MNC的专属,越是走在创新前沿的药企,其管线与临床价值的绑定也就越深,行业大动荡在即。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

