


之前被 Genmab 收购的普方生物,核心资产现在怎么样了?
自 2024 年被 Genmab 以约 18 亿美元收购后,陆续不少媒体报道 Genmab 把普方除 Rina-S 以外的管线都砍了。虽然这事确实不假,但放到今天看,光 Rina-S 这一个分子跑出来的东西,Genmab 这 18 亿可能已经血赚。
Rina-S(rinatabart sesutecan)是一款 FRα 靶向、TOPO1 载荷的 ADC,首 发适应症押在铂耐药卵巢癌(PROC)这个战场。
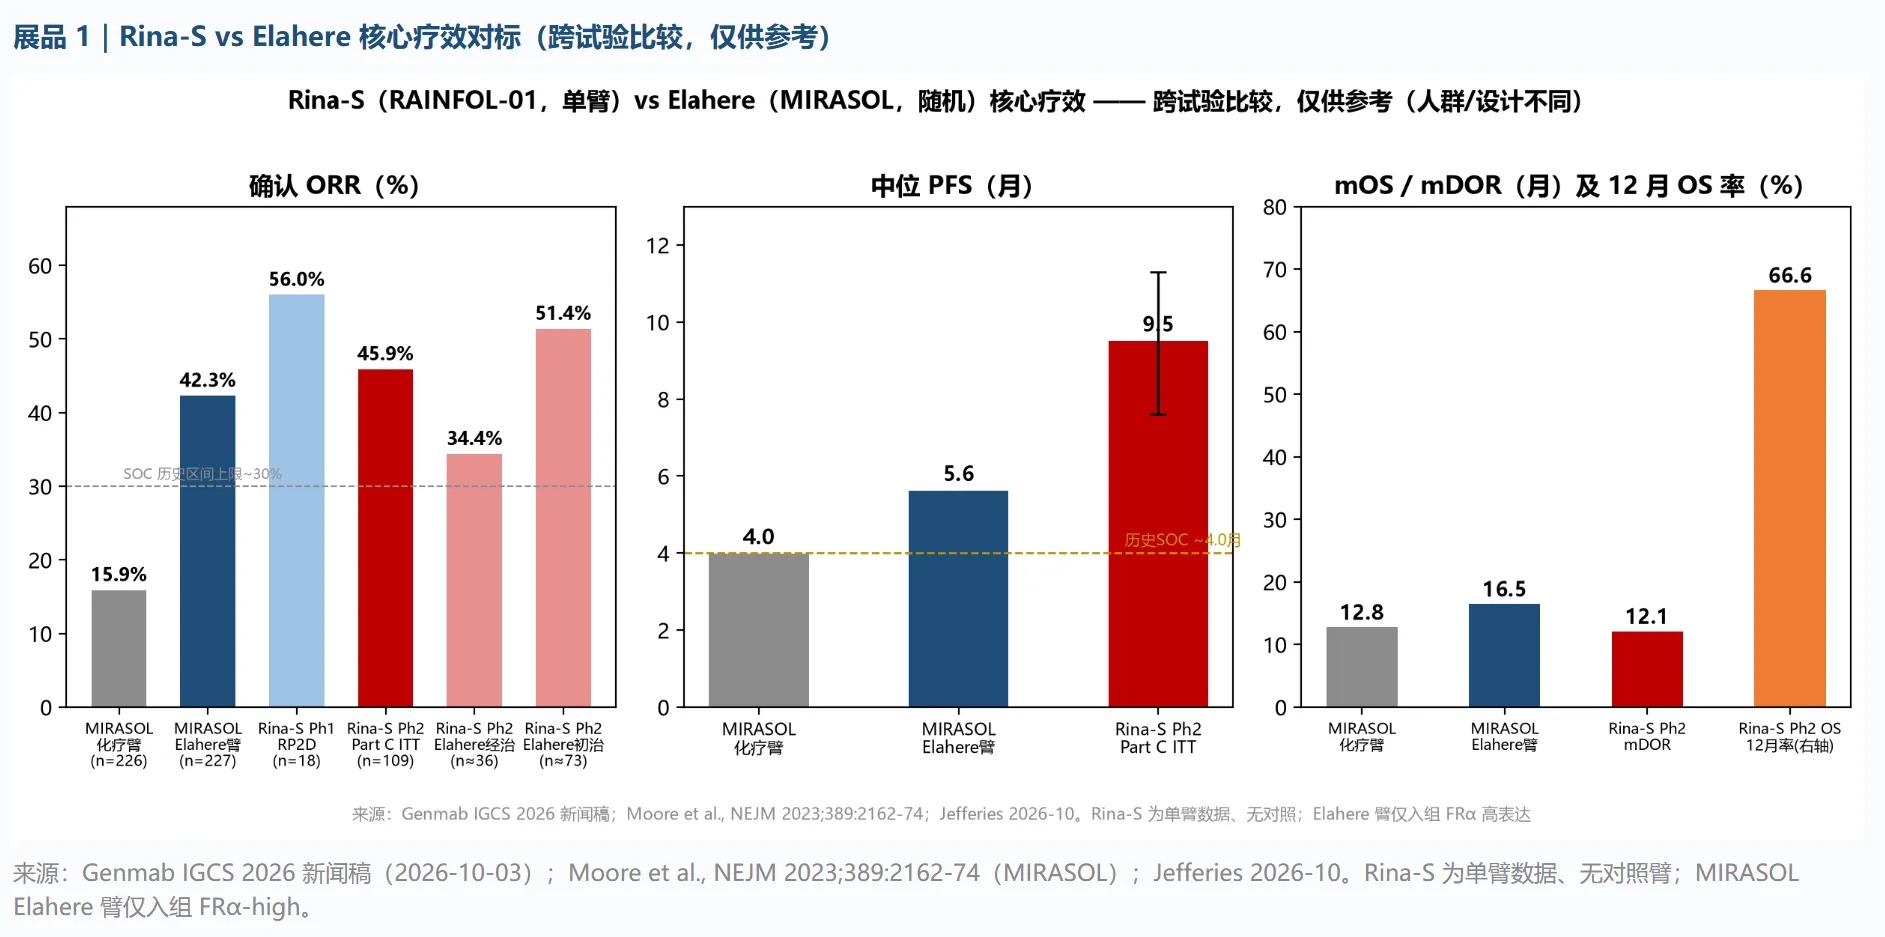
IGCS 2026 大会上(2026 年 10 月 3 日),它的二期 RAINFOL-01 Part C 数据揭晓:109 名患者,确认 ORR 45.9%,中位 PFS 9.5 个月,中位缓解持续 12.1 个月。
这组数字对标的,正是艾伯维当年花 101 亿美元买下 ImmunoGen 才拿到的 Elahere。而 Rina-S 在 PROC 上,当前数据已经打出了 BIC(best-in-class)分子的潜力。
就问你艾伯维,慌不慌。
01
一期到二期 ORR 掉了 10 个点,但似乎看起来更强了
从临床一期到二期的数据更新,Rina-S 的确认 ORR 从 56%(n=18)掉到了 45.9%(n=109,95% CI 36.3–55.7,含 5 例完全缓解 CR)。
样本一扩大,ORR 掉了约 10 个点,这是信号注水吗?
如果把人群结构拆开,答案豁然开朗。
临床二期里 Elahere 的经治患者占比,从一期的 20% 升到了 33%,塞进了更多更难治的病人。而仅仅看 Elahere 初治这一档,二期 cORR 是 51.4%,跟一期基本一条线。早线人群疗效没掉,整体 ORR 被更难治疗的后线人群拉低。
更何况,即便是被稀释后的 45.9%,95% 置信区间下沿还有 36.3%。PROC 单药化疗的历史 ORR 也就 10% 到 30%,Rina-S 的 CI 下沿都快顶到这个区间上限的两倍(跨试验,仅作量级参照)。
而真正的 BIC 属性,藏在 PFS 里。
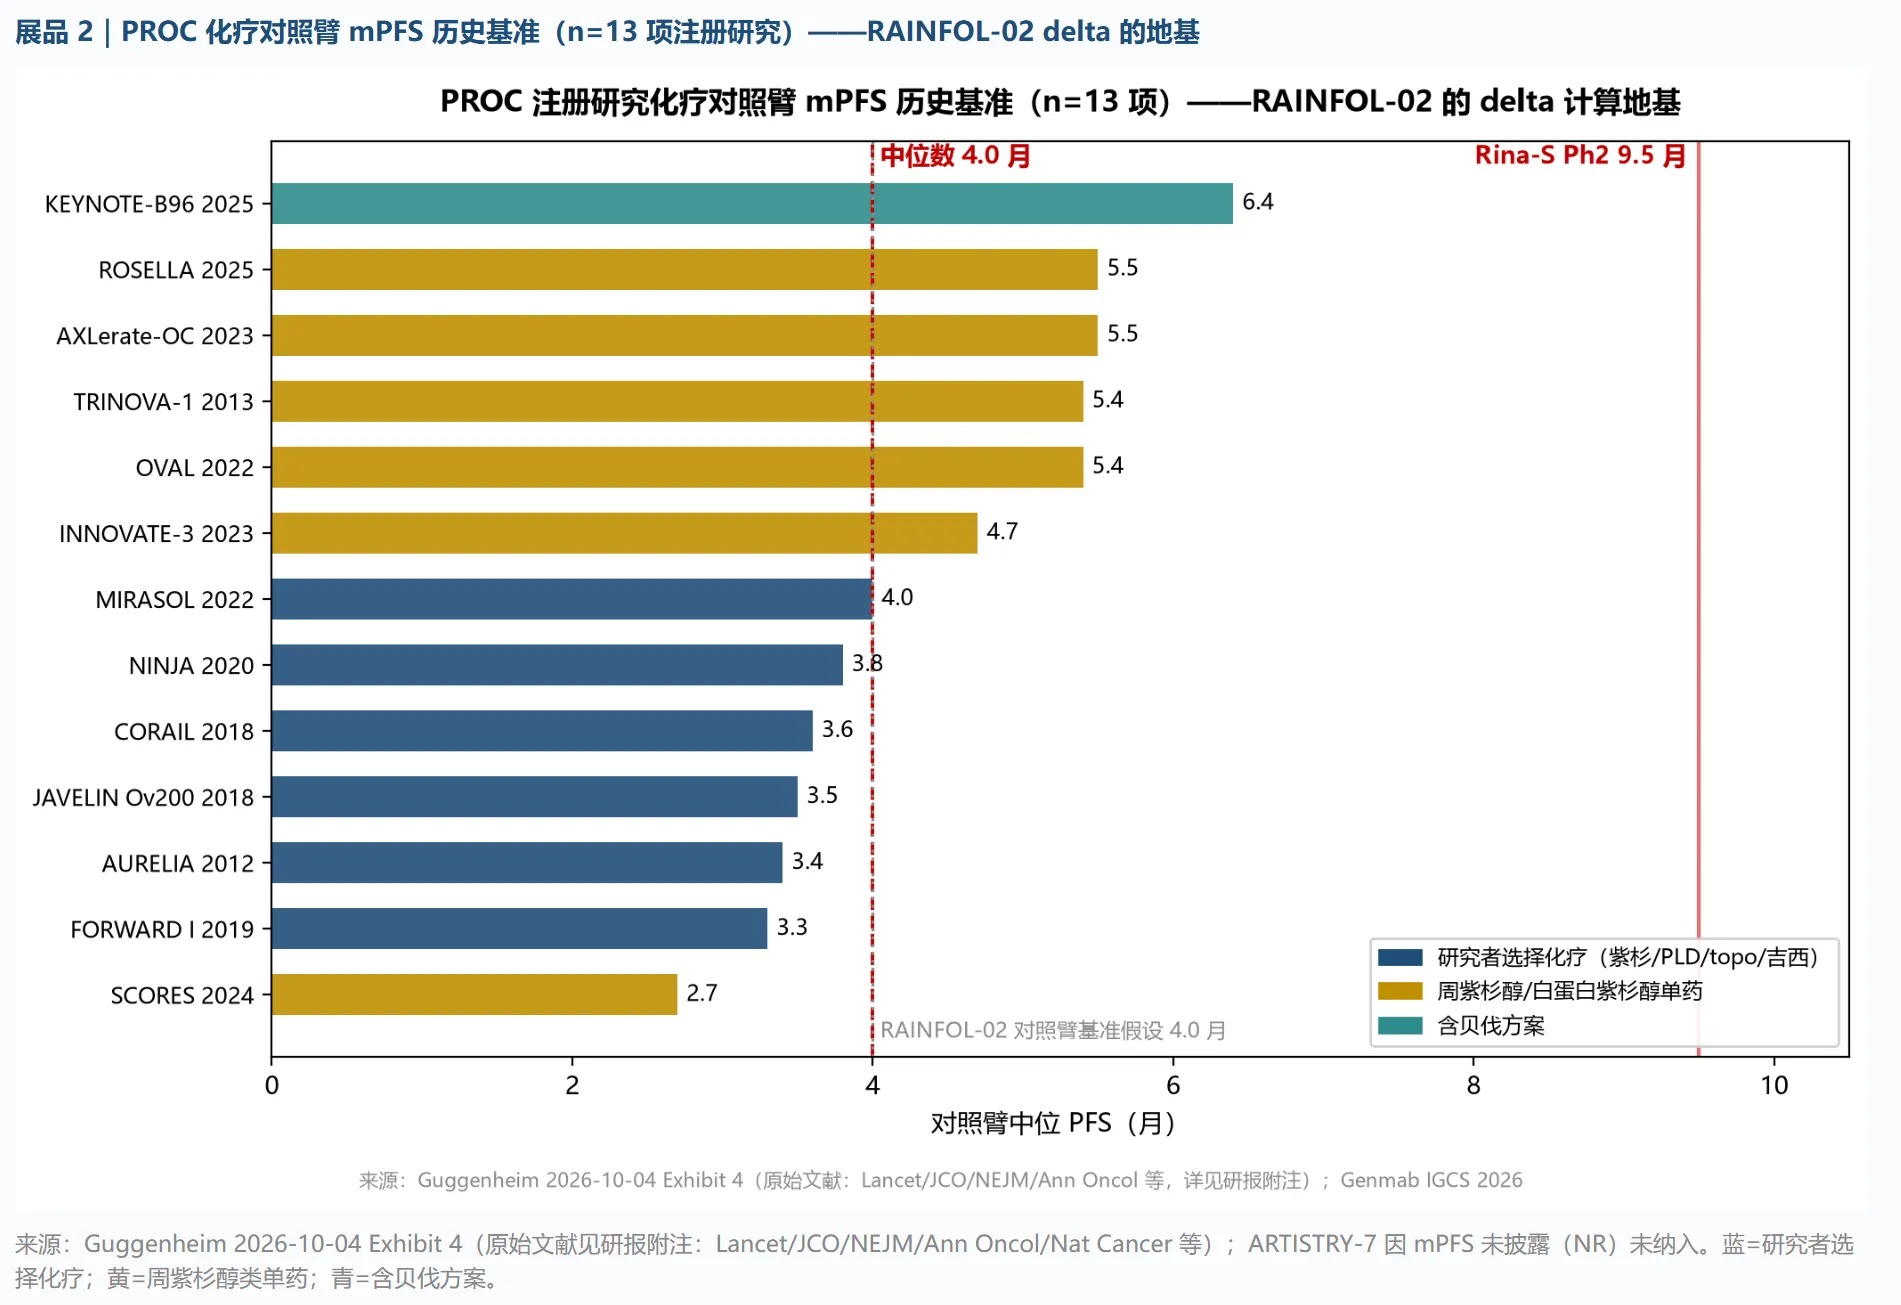
Rina-S 二期中位 PFS 做到 9.5 个月(95% CI 7.6–11.3),是 PROC 历史 SOC 约 4.0 个月的 2.4 倍。即便拿 CI 下沿的 7.6 个月去比 MIRASOL 研究里 Elahere 臂的 5.62 个月,也还有 1.35 倍(跨试验,仅作量级参照)。在一个中位 PFS 常年卡在三到六个月的绝境适应症里,9.5 个月是能改写用药预期的读数。
如果拿 Elahere 和 Rina-S 精细的跨试验对比,可能会得出一个更显著的结论。
MIRASOL 里的 Elahere,是在精挑过的 FRα 高表达人群里,做出 ORR 42.3%、中位 PFS 5.62 个月。Rina-S 这边是全人群、53% 还是三到四线的晚线病人、里面 33% 打过 Elahere,在超级难的基线打出了 ORR 45.9%、PFS 9.5 个月的数值,这不是碾压是什么?
二期数据中,Rina-S 还有几个硬核数据值得重视。
最硬的一条,是 Elahere 经治亚组 cORR 34.4%,大约化疗的两倍。Elahere 的载荷是 DM4(微管抑制剂),Rina-S 换成了 TOPO1 抑制剂,两者机制不交叉。这 34.4% 就是换载荷、不交叉耐药的临床实证:打过 Elahere 进展的病人,到 Rina-S 这儿还是一副新药,而这块人群现在没有同靶点的接续方案。
再往下,是 FRα 低表达和不表达人群也做出了缓解。按 Jefferies 测算,三个表达亚组隐含的 cORR 都落在 40% 到 50%。这是 Rina-S 敢喊全人群的生物学底气:别家 FRα-ADC 得先做基因检测挑高表达,Rina-S 想通吃。只是公司这次没披露各亚组的精确样本量和 ORR,后续看详细数据。
还有缓解的持久度。中位缓解持续 12.1 个月,缓解者里 51% 到一年时还在缓解。
安全性这头,Rina-S 交了一张同类里最干净的牌。因不良事件停药率只有 5.5%,MIRASOL 里 Elahere 臂是 9%(跨试验)。更要紧的是,Elahere 标签上挂着眼毒性黑框,Rina-S 这次完全没有眼毒信号,也没有微管类载荷常见的周围神经病变。无需检测叠加无眼毒,这是疗效之外的第二层差异化,直接作用在支付端和处方端。
当然,Rina-S 不是没有瑕疵。
Rina-S 的主要毒性是血液学:贫血和中性粒细胞减少都在 57.8%,血小板减少约 34.9%,而且 55% 的病人用了预防性 G-CSF。Jefferies 提了两点警示,一是 G-CSF 可能掩盖了中性粒细胞减少的真实发生率,二是三级以上血小板减少率高于 Elahere 已披露的数;ILD 方面公司称无信号,但有 1 例二级肺炎导致停药。这些不改变二期疗效的成色,却会是三期之后标签和用药时长的变量。
02
RAINFOL-02 研究:2026Q4 读出,几乎是贴脸开大的设计
二期是单臂,只能算信号前瞻,Rina-S 真正的第一个大的去风险考验是是三期 RAINFOL-02 研究,顶线数据预计 2026 年四季度读出,是验证全人群策略的生死关。
把 RAINFOL-02 和 Elahere 的注册研究 MIRASOL 摆在一起,会发现 Genmab 这个局,设计上处处比对手更难,也更狠,说是贴脸开大都不为过。
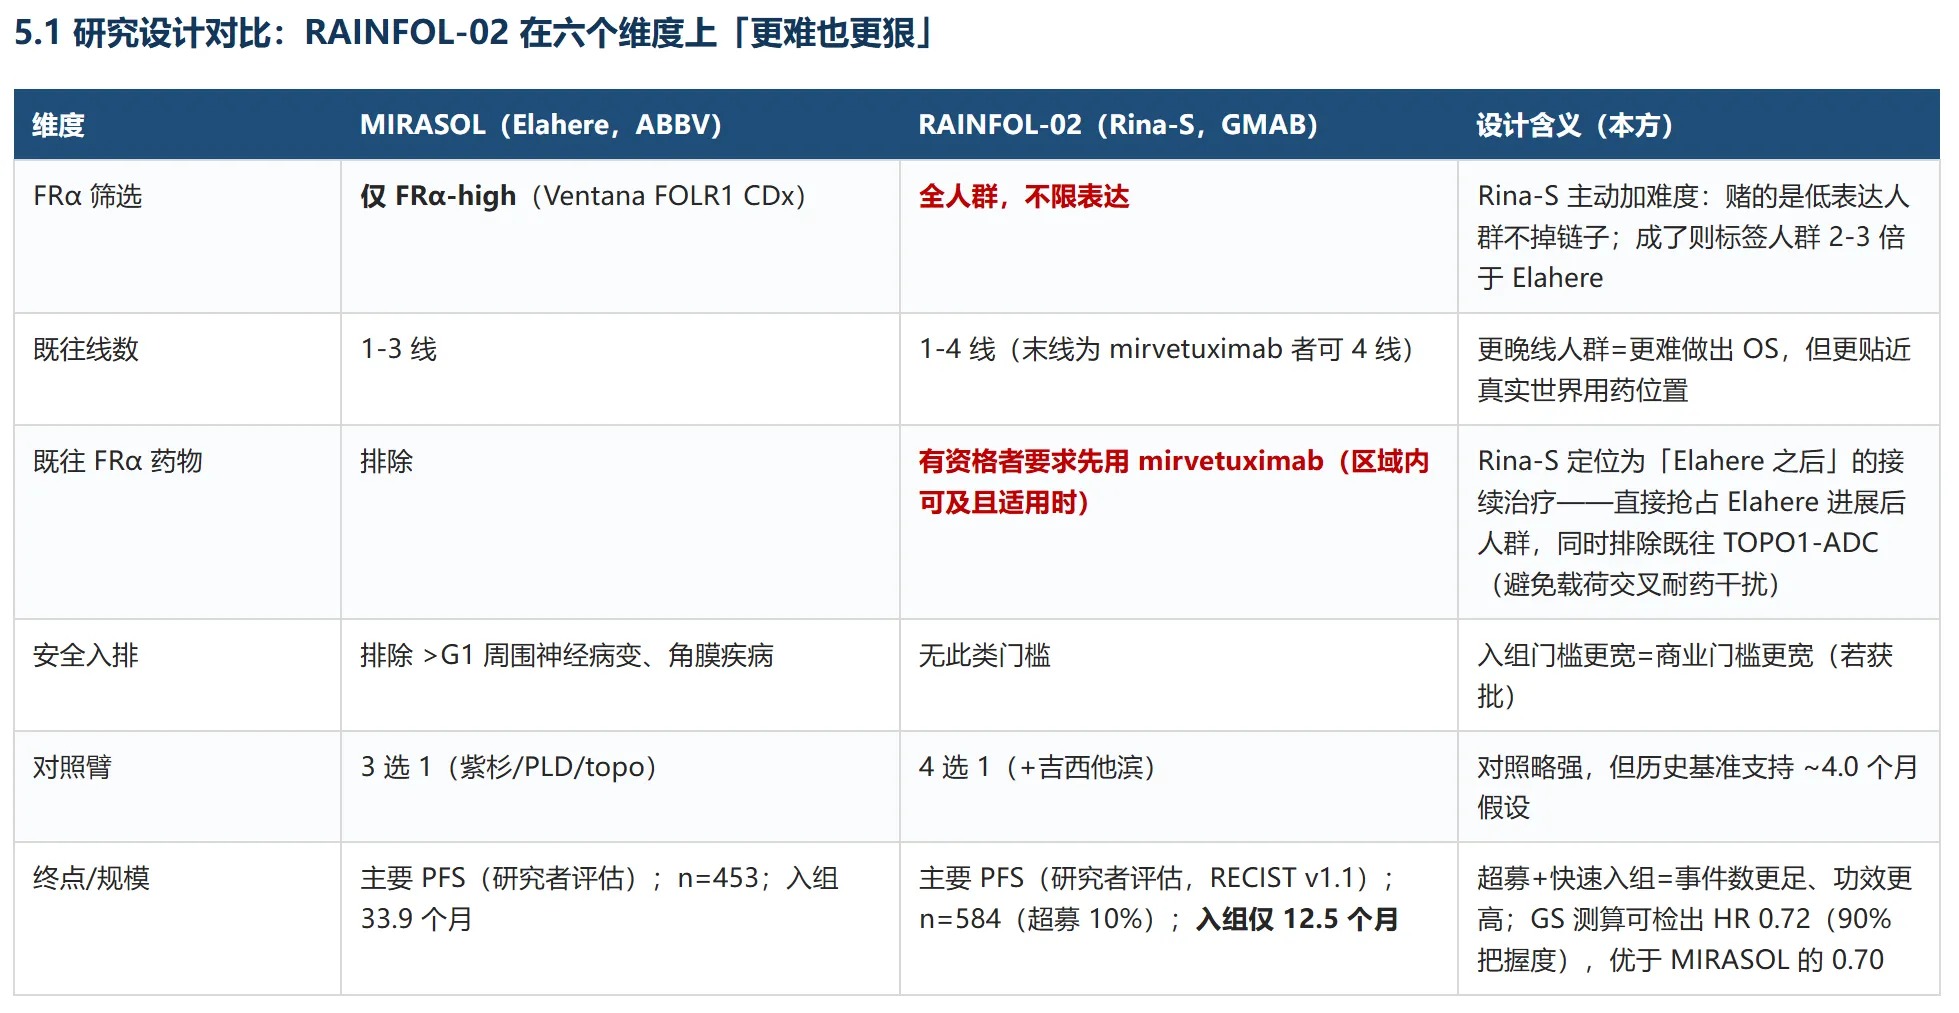
人群上,MIRASOL 只收 FRα 高表达(还得配 Ventana 的伴随诊断),RAINFOL-02 不限表达、全人群入组。
线数上,MIRASOL 是 1 到 3 线,RAINFOL-02 放宽到 1 到 4 线,病人更晚线、更难做出获益。
既往用药上,RAINFOL-02 甚至要求病人先用过 Elahere(可及且适用时),摆明要去抢 Elahere 进展后的接续位置。
安全入排上,MIRASOL 排除了二级以上周围神经病变和角膜疾病患者,RAINFOL-02 没有这些门槛,入组门槛更宽,日后商业门槛也更宽。
对照臂方面,RAINFOL-02 用的是 4 选 1 化疗(比 MIRASOL 多了吉西他滨),略强一点。但 13 项 PROC 注册研究的对照臂中位 PFS 是 4.3 个月,跟 RAINFOL-02 对照最接近的那一类全部落在 3.3 到 4.0 个月。
最关键的是规模和速度,MIRASOL 入组 453 人、花了 33.9 个月,RAINFOL-02 入组 584 人(超募 10%),入组只用了 12.5 个月。事件数更足、功效更高。
一句话,如果 RAINFOL-02 读出成功,Rina-S 就会成为 PROC 赛道里第一个无需基因检测的 BIC 级 ADC。无需检测意味着可及人群是 Elahere 的两到三倍,这是商业化最硬的地基。
那它成的概率有多大?
我们认为,真正的悬念落在 FRα 低表达那部分人身上(约占高级别浆液性卵巢癌的三到四成):他们会不会把全人群 ITT 稀释成擦线。2019 年 ImmunoGen 的 FORWARD-1 就是前车之鉴,mirvetuximab 在不限表达的 PROC 里做三期,PFS 没做出显著,最后被迫退回 FRα 高表达才成功。
还有单臂到随机的折损。二期 9.5 个月的 PFS 哪怕打六折,也还有 5.7 个月,对 4.0 个月的对照仍是 HR 约 0.70,刚好压在设计的可检出界值上。数好看,但安全垫很薄,对照臂往上走一点,研究就会被推向擦线。
03
Genmab 高规格礼遇:五项三期,RAINFOL-02 只是开胃小菜
如果只盯着 PROC,就小看 Genmab 的野心了。
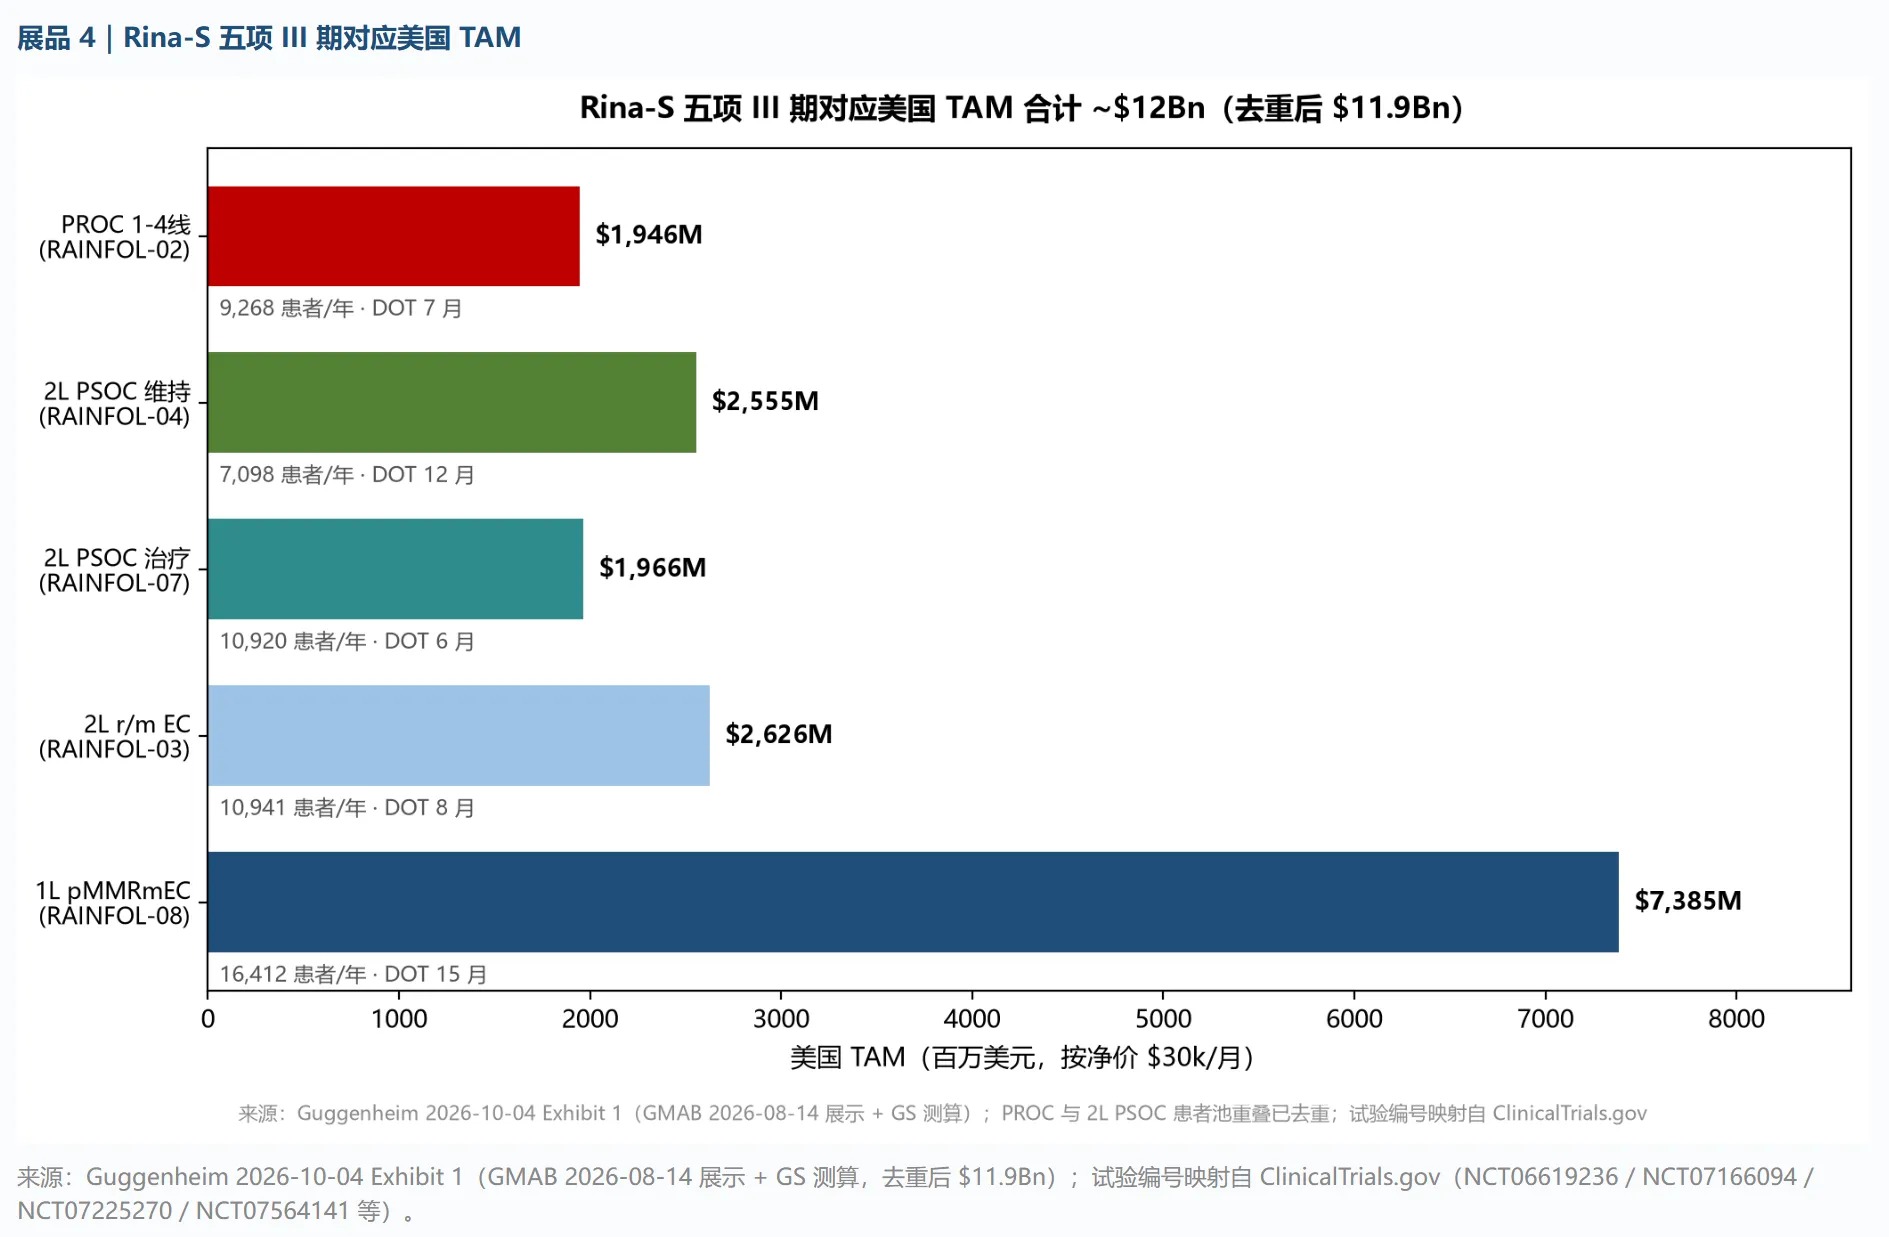
Rina-S 权益 100% 在 Genmab 自己手里,背后有 Darzalex 的特许权现金流撑着,Genmab 一口气给它铺了 5 项全球三期,可寻址的美国 TAM 加起来约 120 亿美元。
RAINFOL-02 研究,放到 Rina-S 的全球临床布局里也只是开胃小菜。
五项三期各司其职,旨在占住不同市场:RAINFOL-02 打 PROC;RAINFOL-03 打二线子宫内膜癌;RAINFOL-04 做二线铂敏感卵巢癌的维持;RAINFOL-07 把卵巢癌的治疗线位往前推到铂敏感;RAINFOL-08 则是一线 pMMR 子宫内膜癌。
最大的看点在 RAINFOL-08,这一项对应的美国 TAM 约 74 亿美元、每年超过 1.6 万名患者,是五项里单项最大的市场。而且 Rina-S 在复发 / 进展性子宫内膜癌上,已经拿到了 FDA 的突破性疗法认定(BTD)。换句话说,卵巢癌只是打头阵,子宫内膜癌才是那块更大的蛋糕。
对于 Rina-S,Jefferies 只算卵巢癌加子宫内膜癌给到 Rina-S 峰值销售 30 亿美元。
另外拿产业交易做个锚更直观,艾伯维 2023 年花 101 亿美元收购 ImmunoGen,核心就是 Elahere 这一个 FRα 高表达限定、单瘤种的分子。Rina-S 如果全人群加卵巢癌、子宫内膜癌双瘤种都成立,理论上该值 Elahere 的 1.5 到 2 倍。
结语:
普方生物除 Rina-S 以外的管线确实被砍了,但如果 Genmab 能把 Rina-S 这一个分子的全人群 BIC 叙事能坐实,Genmab 那 18 亿美元的收购就是血赚,二期数据已经提升这个可能性。
如果真的兑现,赚钱效应起来,是不是会带动海外中大型药企收购中国 Biotech 呢?值得思考。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

