


10 月 19 日,EyePoint 用一份 Lucia 三期顶线数据,给湿性 AMD 项目按下了急停键。
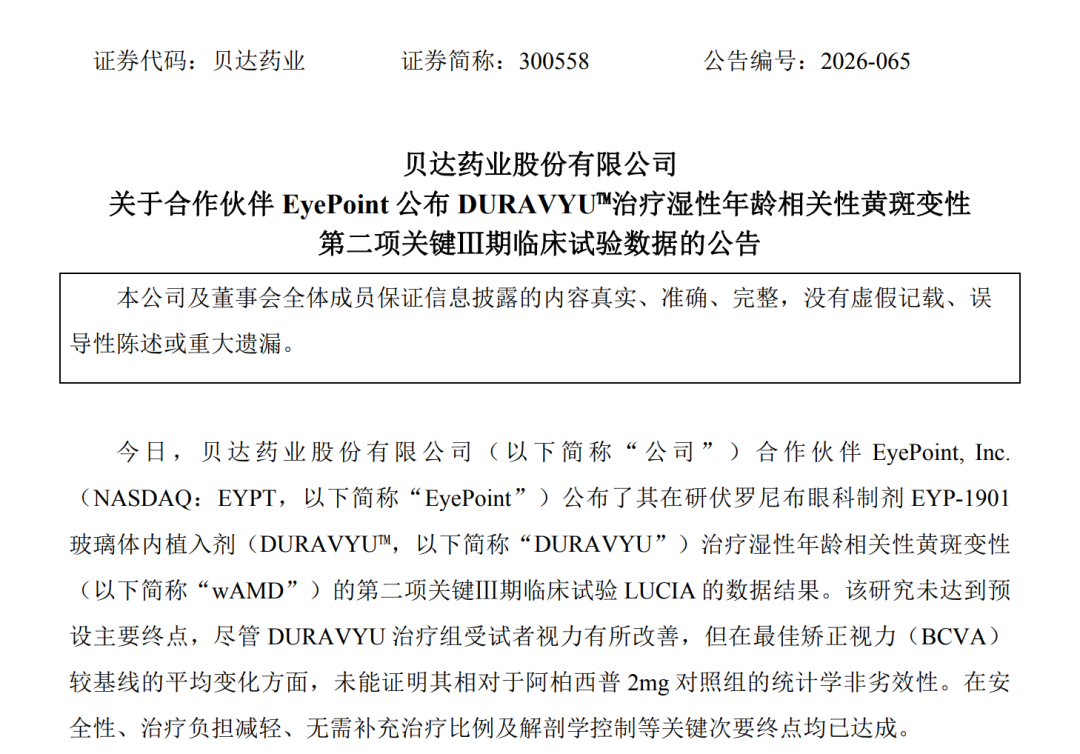
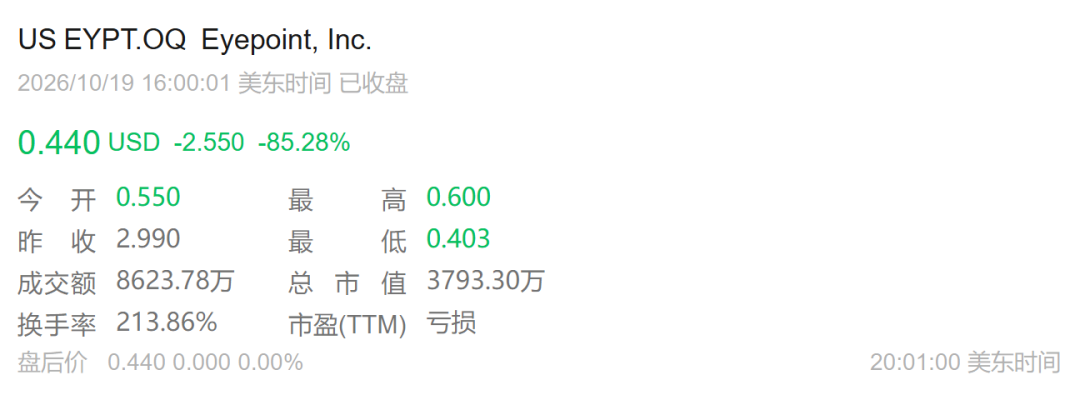
EyePoint 股价单日暴跌 85%,不只是市场对一次失败的惩罚,更是对其 “最后希望” 落空的重新定价。
Lucia 原本要证明:Duravyu 这套 TKI 药物 - 设备组合,能在减少眼部注射次数的同时,与再生元 / 拜耳的重磅药 Eylea 打出等效一战。
但主要终点 BCVA 没有给故事留余地。
2 周内,Duravyu 仅提升 2.5 个字母,Eylea 提升 6 个字母,3.7 个字母的差距越过非劣效性边界。
非劣效不是叙事技巧,而是临床终点上的硬碰硬;主要终点失守,次要终点的亮点只能解释故事,不能改写结局。
更刺痛投资者的是预期反转。
两个月前,Lugano 失利还被部分分析师归因于异常的非湿性 AMD 视力丧失率等 “运气因素”,Jefferies 团队也倾向对 Lucia 保持积极。
如今,运气叙事被数据终结,EyePoint 随即终止 Lucia 及配套三期 Lugano,不再完成原定第二年研究,并计划裁员 53% 止血。
重组预计节省 3000 万美元,却要承担约 900 万美元遣散和离职福利;截至 9 月 30 日,公司现金及现金等价物约 1.18 亿美元。裁员大部分在 2026 年底前完成,2027 年上半年收尾。
CEO Jay Duker 仍在电话会上捍卫底层逻辑:TKI 可能是视网膜疾病创新的下一阶段,Duravyu 在液体控制、注射次数减少 38% 和安全性等次要终点上有亮点,公司还将追加分析湿性 AMD 的下一步。
但资本市场听得很清楚:当疗效天花板无法追平标准疗法,减少注射频次这张牌就难以独立支撑商业化。
于是,DME 成为 EyePoint 的最高优先事项。
Como 和 Capri 两项三期试验已于 7 月完成招募,计划 2027 年四季度读出。
公司拿二期 DME 数据安抚信心:视力敏锐度维持,超过 70% 患者六个月内无需补充注射,最早第 4 周显现比 Eylea 更快减少液体和改善视力的潜力。
问题在于,接下来要跑赢现金消耗和时间窗口。
这场挫败也提醒眼科赛道:长效递送的价值主张很诱人,但 “少打针” 必须建立在 “不输疗效” 的地基上。
2020 年 2 月,贝达曾独家授权 EyePoint 在中国区域外以局部给药方式开发伏罗尼布用于 wAMD 等眼科疾病;如今,TKI 眼科故事没有结束,只是被迫从湿性 AMD 转场 DME。
下一场读数之前,EyePoint 需要用数据证明自己,而不是再用次要终点讲希望。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

