


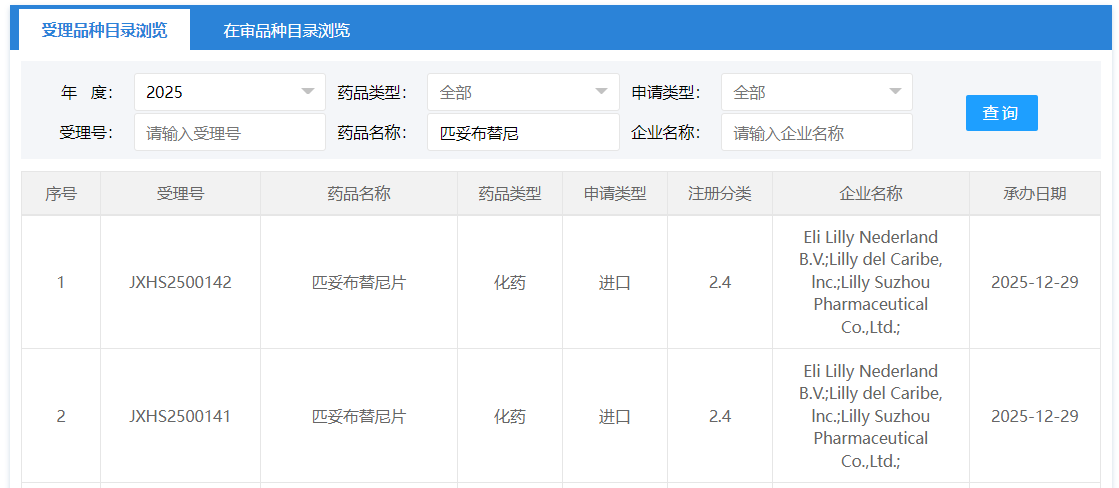
12月29日,CDE官网显示,礼来核心产品匹妥布替尼片在国内递交的2.4类上市申请获CDE受理。据该药在国内的的临床试验进展,笔者推测此次匹妥布替尼片申报的适应症为:初治慢性淋巴细胞白血病/小淋巴细胞淋巴瘤(CLL/SLL)。
匹妥布替尼最初由Redx Pharma研发,2017年7月Loxo Oncology看中其非共价BTK抑制的潜力,将其收入麾下。2019年1月,礼来斥资80亿美元收购Loxo Oncology,正式将匹妥布替尼纳入自家肿瘤管线,凭借其强大的研发实力推动全球临床试验。2024年12月,礼来与信达生物达成合作,授予信达生物匹妥布替尼在中国大陆的进口、销售、推广和分销权益。
匹妥布替尼的研发紧扣临床未满足需求,2023年1月率先获FDA批准,用于复发或难治性套细胞淋巴瘤(MCL)三线治疗,为经多线治疗失败、尤其是对共价BTK抑制剂耐药的患者提供了新选择。随后,该药又被FDA批准用于复发或难治性CLL/SLL的二线和三线治疗,在血液肿瘤后线治疗领域站稳脚跟。
在国内,匹妥布替尼于2024年10月迎来关键节点,获NMPA批准用于治疗既往接受过至少两种系统性治疗(含BTK抑制剂)的复发或难治性成人MCL。此次申报新适应症是匹妥布替尼向初治CLL/SLL领域发起的关键冲击,背后依托的是两项3期临床试验的硬核数据。
其中BRUIN CLL-313研究是随机、开放标签的全球多中心试验,共纳入282名初治CLL/SLL患者,研究中患者分别接受匹妥布替尼单药治疗或传统的苯达莫司汀联合利妥昔单抗(BR方案)治疗。
结果显示:中位随访28.1个月,匹妥布替尼组的24个月PFS率高达93.4%,远超BR组的70.7%,疾病进展或死亡风险降低80.1%(HR=0.199,p<0.0001)。而且,即便BR组中有52.9%的患者后续交叉使用匹妥布替尼,匹妥布替尼组仍展现出OS获益趋势(HR=0.257,p=0.0261)。
BRUIN CLL-314研究聚焦于头对头对比,将662例CLL/SLL患者随机分配至匹妥布替尼组(n=331)与当前临床常用的伊布替尼组(n=331)。结果显示:截至2025年6月10日,匹妥布替尼的ORR达87.0%,不劣于伊布替尼的78.5%。而且,在所有预设亚组中,包括存在17p缺失、IGHV未突变、复杂核型等不良预后因素的患者,匹妥布替尼的ORR均持续优于伊布替尼,打破了传统BTK抑制剂在高危患者中疗效受限的困境。
此次匹妥布替尼申报新适应症标志着全球首 个非共价BTK抑制剂向一线治疗领域的关键突破,更折射出国内BTK抑制剂赛道的激烈竞争与淋巴瘤治疗领域的深刻变革——从后线耐药患者的“救赎之选”到初治患者的“优选方案”,BTK抑制剂正以多元化的研发方向,重新定义血液肿瘤的治疗标准。
CLL/SLL初治现状:从化疗依赖到靶向主导,仍存未满足需求
慢性淋巴细胞白血病/小淋巴细胞淋巴瘤(CLL/SLL)是成熟B淋巴细胞克隆增殖性肿瘤,其治疗格局在近十年间经历了从“免疫化疗”到“靶向无化疗(chemo-free)”的颠覆性转变。在欧美地区,CLL/SLL是成人最常见的白血病类型,年发病率达4-5/10万。在国内,CLL/SLL发病率较低,仅为欧美的1/10(约0.29-0.5/10万),但随着人口老龄化加剧与常规体检普及,CLL/SLL患者基数正逐年上升,且中位发病年龄为65岁,略低于欧美人群的70-75岁,临床需求持续释放。
在靶向药物问世前,CLL/SLL一线治疗长期依赖化疗联合免疫治疗(如FCR方案:氟达拉滨+环磷酰胺+利妥昔单抗,或FCG方案:氟达拉滨+环磷酰胺+奥妥珠单抗)。这些方案通过化疗药物杀伤肿瘤细胞,联合免疫治疗增强免疫清除作用,能有效控制病情,但存在缓解深度有限、复发风险较高、长期毒性较明显、对高危患者疗效有限等问题。
随着BTK抑制剂、BCL-2抑制剂等靶向药物的获批上市,CLL/SLL治疗正式进入“chemo-free”时代。其中以BTK抑制剂为基础的持续治疗可实现持久的疾病控制,尤其适用于高危患者(如伴有del(17p)/TP53突变)。而以 BCL-2抑制剂为基础的有限期治疗追求深度缓解后停药,适用于低危或中危患者。
目前,国内获批用于初治CLL/SLL的BTK抑制剂以共价BTK抑制剂为主,包括第一代药物伊布替尼、第二代药物泽布替尼与阿可替尼。其中伊布替尼凭借E1912试验的长期数据(与FCR方案相比,5.8年PFS率显著更优),成为初治患者的经典选择。泽布替尼通过SEQUOIA研究证实,初治患者接受单药治疗后的60个月PFS率达78.7%,显著高于BR方案的40.6%,且在del(17p)/TP53突变高危患者中,60个月PFS率仍达73.0%,ORR高达97.3%,成为首 个在高危初治人群中验证长期获益的共价BTK抑制剂。阿可替尼基于ChangE亚洲3期试验数据(较苯丁酸氮 芥和利妥昔单抗(C+R)方案降低92%疾病进展或死亡风险,24个月PFS率达92%),于2025年3月获批初治适应症,进一步丰富了临床选择。
然而,现有CLL/SLL初治方案仍存在两大核心痛点:一是高危患者疗效不均。对于伴del(17p)、IGHV未突变的患者,即使使用第二代共价BTK抑制剂,缓解深度与持续时间仍不及低危患者;二是长期用药的安全性与耐药风险。共价BTK抑制剂需与BTK蛋白的C481残基形成不可逆结合,长期使用易引发C481X、L528W、T474I等突变导致耐药,更严峻的是,A428D突变可使共价/非共价BTK抑制剂及降解剂全线耐药,临床面临“无药可用”的困境。同时,部分药物(如伊布替尼)的房颤发生率高达13.5%,剂量降低比例达18.2%,影响患者长期依从性。这些未满足需求,为匹妥布替尼等非共价BTK抑制剂,以及DZD8586等双靶点抑制剂的入局提供了空间。
BTK抑制剂赛道分化,非共价与双靶点药物成新焦点
BTK(布鲁顿氏酪氨酸激酶)是B细胞信号通路的关键靶点,自2013年首 款共价BTK抑制剂伊布替尼获批以来,全球已有6款BTK抑制剂获批上市,国内有5款BTK抑制剂(伊布替尼、泽布替尼、阿可替尼、奥布替尼、匹妥布替尼)获批,形成“第一代+第二代+第三代”的竞争格局。从研发方向看,当前BTK抑制剂赛道呈现“共价药物深耕联合治疗,非共价药物突破耐药与初治,双靶点药物解决全线耐药”的分化趋势,同时自免领域的拓展也成为BTK抑制剂的新增长点。
共价BTK抑制剂:聚焦联合治疗与长期安全性优化
第一代共价BTK抑制剂伊布替尼虽为“开山鼻祖”,但因脱靶效应导致的不良反应(如房颤、高血压),市场份额正逐渐被第二代药物侵蚀。目前,伊布替尼的研发重点转向联合方案,例如2024年ASH年会公布的Eradic研究显示,伊布替尼联合BCL-2抑制剂维奈克拉(IV方案)可显著提高初治高危患者的外周血MRD阴性率,为深度缓解提供新路径。
第二代共价BTK抑制剂凭借更高的靶点选择性,成为赛道主力。其中泽布替尼作为国产“十亿美元分子”,2023年全球销售额达13亿美元,其研发策略是“单药巩固初治,联合拓展难治”,且获2024年CSCO指南与2025 v2版NCCN指南Ⅰ级推荐,成为不分高危因素的初治CLL/SLL一线优选方案。阿可替尼则聚焦“亚洲人群适配性”,通过ChangE试验证实其在亚洲初治患者中的优异疗效,同时开展联合维奈克拉+奥妥珠单抗(AVO方案)的临床试验。奥布替尼作为国内自主研发的第二代共价BTK抑制剂,近期将研发重心转向自免领域,成为赛道差异化亮点。
2025年12月,奥布替尼在系统性红斑狼疮(SLE)的2b期试验中达到主要终点,75mg QD剂量组的SRI-4应答率达57.1%,显著高于安慰剂组的34.4%,且在重度活动患者(BILAG评分≥1A)中疗效更优(率差43%),目前已启动3期试验。这一进展不仅拓展了BTK抑制剂的适应症边界,也为自免领域“口服小分子替代生物制剂”提供了可能。
非共价BTK抑制剂:匹妥布替尼领跑,国产新药紧追不舍
与共价药物不同,非共价BTK抑制剂通过氢键与BTK蛋白形成可逆结合,不依赖C481残基,从机制上规避了C481S突变导致的耐药问题,同时因靶点选择性更高,安全性更优。目前,全球仅匹妥布替尼一款非共价BTK抑制剂获批上市。国内麓鹏制药、和黄医药等药企正加速布局该赛道,多款候选药物进入临床阶段,形成“外资领跑、国产追赶”的竞争态势。
匹妥布替尼的研发进展集中在耐药患者后线治疗与初治患者一线突破两大方向。而国内非共价BTK抑制剂的研发大多以“克服共价BTK抑制剂耐药”为核心目标,且已进入收获期,部分药物在临床试验中展现出亮眼数据。
其中麓鹏制药的洛布替尼作为全球首 个第四代“共价兼非共价”双机制BTK抑制剂,创新性地解决了多类型耐药问题,不仅对C481S突变型BTK有效,还能覆盖BTK T474I等罕见突变。
2025年CSCO年会上公布的 2期试验ROCK-1数据显示,针对既往BTK抑制剂治疗失败的复发难治MCL患者,洛布替尼单药治疗的ORR达63.9%,CR率19.7%,中位PFS达7.39个月,且71.7%的缓解患者持续应答。安全性方面,房颤/房扑发生率为0%,≥3级出血事件仅1.6%,展现出极高的靶点选择性,目前该适应症已获NMPA优先审评,有望很快上市。此外,洛布替尼在复发难治边缘区淋巴瘤(MZL)中的临床试验也取得优异数据,验证了其在多类B细胞淋巴瘤中的应用潜力。
和黄医药的HMPL-760作为国产第三代非共价BTK抑制剂,能同时靶向野生型与C481S突变型BTK,设计目标直指共价BTK抑制剂耐药人群。2025年12月,和黄医药正式启动其联合R-GemOx方案治疗复发难治弥漫大B细胞淋巴瘤(DLBCL)的3期临床试验,成为国内首 个进入3期的国产非共价BTK抑制剂联合治疗研究,有望拓展非共价BTK抑制剂在侵袭性淋巴瘤中的应用边界。
双靶点抑制剂:DZD8586突破全线耐药,开启“后BTK时代”新方向
针对临床棘手的“全线耐药”问题(如A428D突变导致共价/非共价BTK抑制剂、降解剂均失效),双靶点抑制剂成为新的研发突破口。其中,迪哲医药的DZD8586(Birelentinib) 作为非共价LYN/BTK双靶点抑制剂,在2025年ICML与ASH大会上大放异彩,成为首 个证实对多线耐药患者有效的创新药物。
据李建勇教授在2025年ICML大会上口头汇报的1/2期研究数据,DZD8586针对既往接受过共价/非共价BTK抑制剂、BTK降解剂甚至BCL-2抑制剂治疗的复发难治CLL/SLL患者,ORR仍高达84.2%,且在携带C481X、L528W、A428D等耐药突变的亚组中均观察到明确缓解——其核心优势在于同步阻断BTK与LYN靶点:LYN激酶是BTK通路的上游调控因子,在BTK突变失活后可代偿性激活B细胞信号通路,导致耐药,而DZD8586通过双靶点抑制,从源头切断代偿通路,克服非BTK依赖性耐药。
安全性方面,DZD8586展现出优异的耐受性:未观察到传统BTK抑制剂常见的房颤、严重出血等不良反应,血液学毒性以1-2级血小板减少、中性粒细胞减少为主,肺炎发生率低且临床可控,无治疗相关死亡报告。
而且,DZD8586具有良好的中枢神经系统渗透能力,为中枢侵犯的淋巴瘤患者提供了新选择。基于这些数据,DZD8586于2025年8月获FDA快速通道认定。
2025年礼来在华新药关键进展全景
2025年是礼来在华创新药布局的“收获年”,围绕肿瘤、神经、代谢、自免四大核心治疗领域,实现了“新药首次上市、新适应症获批、新药首次申报上市、新适应症申报”的全面突破。
肿瘤领域,除了匹妥布替尼申报新适应症,口服选择性雌激素受体降解剂(SERD)Imlunestrant片于2025年4月在国内首次申报上市,申报适应症为:既往接受内分泌治疗的ER+/HER2-晚期或转移性乳腺癌患者。该药核心优势在于能穿透血脑屏障,克服ESR1突变耐药,3期EMBER-3试验结果显示:Imlunestrant单药或联合CDK4/6抑制剂阿贝西利均展现出优异疗效,有望重塑晚期乳腺癌治疗格局。
神经领域,记能达(多奈单抗注射液)于2025年3月29日正式上市。该药于2024年12月获NMPA批准,用于治疗成人因阿尔茨海默病引起的轻度认知障碍(MCI)和轻度痴呆。作为唯一有证据支持可停药的淀粉样蛋白靶向疗法,记能达每月一次给药方案可显著降低治疗负担,临床试验证实能使疾病进展至中度痴呆的风险降低50%,帮助患者挽回长达37.3个月的独立生活时间。
代谢领域,穆峰达(替尔泊肽注射液)于2025年6月获NMPA批准第三项适应症——用于治疗成人肥胖患者的中度至重度阻塞性睡眠呼吸暂停(OSA),成为国内首 个且唯一针对该适应症的处方药。此前,该药在国内获批2型糖尿病治疗和长期体重管理两项适应症。
免疫领域,米吉珠单抗注射液(mirikizumab)皮下注射剂型的新适应症上市申请于2025年4月获CDE受理,申报适应症可能为中重度活动性溃疡性结肠炎(UC)。该药通过选择性靶向 IL-23 的 p19 亚基,阻断与 IL-23 受体的相互作用,抑制促炎细胞因子和趋化因子的释放,从而控制炎症。 在国内,米吉珠单抗在2024年 10 月首次申报上市,并同时申报了静脉注射和皮下注射两种剂型,用于治疗克罗恩病。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

