


5月21日,国家药监局(NMPA)官网显示,扬子江药业全资子公司江苏海岸药业申报的化药1类新药法赞雷生片获批上市(图1)。这意味着国内失眠药市场第一次迎来国产双重食欲素受体拮抗剂(DORA),也让过去长期由传统镇静催眠 药主导的市场,进入一个新的竞争阶段。
此前,卫材的莱博雷生、Idorsia/先声药业的达利雷生已先后在中国获批。三款DORA类药物在一年内相继落地,中国失眠药市场正在从老药维持基本盘,转向机制创新驱动的新周期。
图1.国家药监局批准法赞雷生片上市
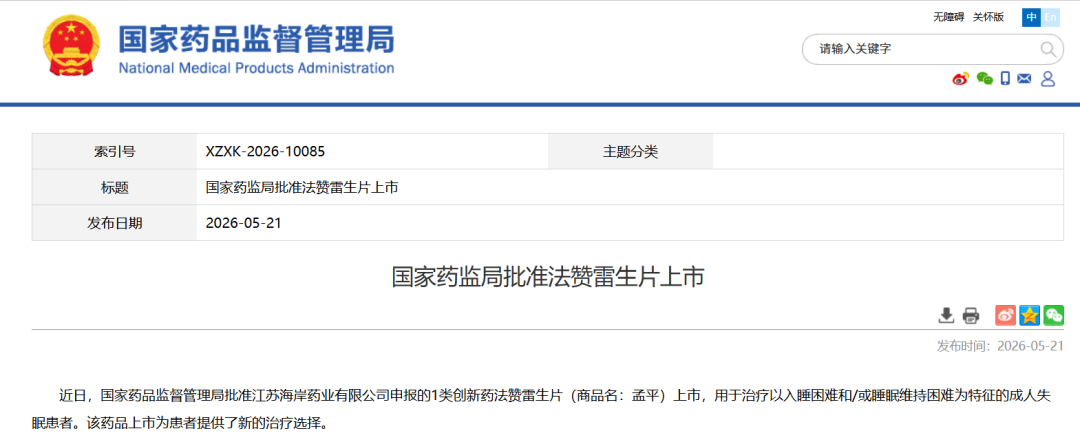
图片来源:NMPA官网
据华创证券研报,中国存在失眠症状的人群比例约为16.8%,对应人群规模已超过2亿;但直到2023年11月地达西尼上市之前,国内上一款失眠新药还要追溯到2007年的右佐匹 克隆。到了2023年,中国失眠治疗药物院内市场规模也只有31.62亿元(图2)。用药需求长期未得到满足。
图2.中国失眠药市场规模和中国主要失眠药销售情况
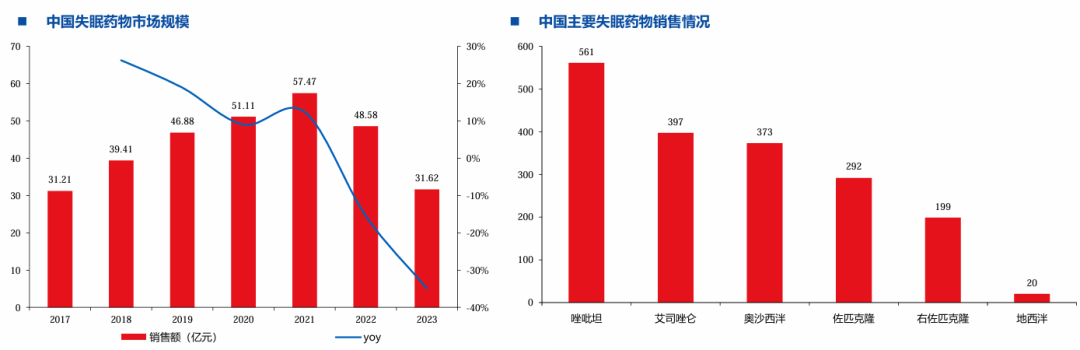
图片来源:华创证券研报
过去十多年,中国失眠药市场主要由艾司唑仑、唑 吡坦、佐匹 克隆等成熟产品维持。它们价格低、处方基础稳,长期撑着国内失眠药市场,但长期使用中的依赖性和残留效应,也限制了市场继续放大。
目前临床可用的失眠药大体包括巴比 妥类、苯二氮䓬类(BZDs)、非苯二氮䓬类(Z-drugs)、褪黑素受体激动剂、具有催眠作用的抗抑郁药,以及近年来出现的DORA(图3)。品类看上去不少,但除新近进入临床的食欲素受体拮抗剂外,多数药物仍围绕镇静或节律调节展开,能支撑慢性失眠长期用药的选择有限。
图3.中国失眠创新药研发情况
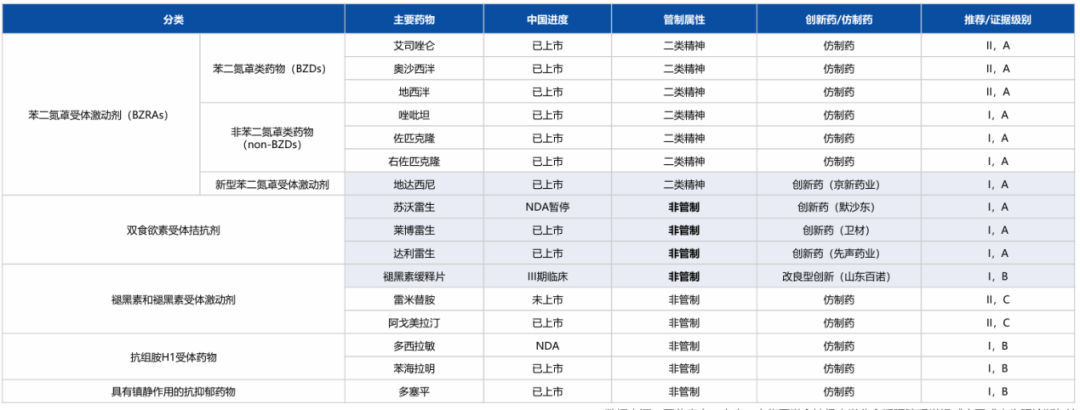
图片来源:华创证券研报
最早一代的巴比 妥类药物,以苯巴比 妥为代表,镇静催眠作用明确,但成瘾性强、安全窗窄,并存在呼吸抑制风险,已基本退出主流。
苯二氮䓬类药物起效快,对入睡困难患者有效,因此长期占据一线位置。但这类药物非选择性作用于GABAA受体多个α亚基,且半衰期普遍较长,日间嗜睡、认知影响、依赖、戒断以及反跳性失眠等残留效应始终存在。
随后出现的Z-drugs提高了对α1亚基的选择性,在残留效应和安全性上有所改善。但它们本质上仍是通过增强GABA介导的神经抑制来发挥作用,疗效更多体现在短期,临床通常不建议长期连续使用。
此外,褪黑素受体激动剂如雷美替胺、阿戈美拉汀等,通过MT1、MT2受体调节昼夜节律,更适用于时差紊乱或节律性睡眠障碍,安全性较好,但对典型慢性失眠患者疗效相对温和。
与此同时,具有催眠作用的抗抑郁药则更多是"借用"镇静副作用改善睡眠,适合伴随情绪障碍等特定人群,使用场景有限。
更为严峻的是,国内存在失眠症状的人群已超过2亿,但2023年失眠治疗药物院内市场规模只有31.62亿元;到2025年,口服催眠镇静剂化药市场超过17亿元,前三名仍是佐匹 克隆、唑 吡坦、艾司唑 仑,单品市场份额均超过20%。患者基数大,市场规模小,头部产品又长期停留在老药上,失眠药市场缺少真正能放大规模的大品种。
近年来,睡眠障碍已发展为跨越各年龄层的普遍健康挑战。流行病学数据显示,随着年龄增长,公众的睡眠时长与质量呈现显著恶化趋势。具体表现为:30岁以下群体中仅约60%能维持每日8小时及以上睡眠,而50岁以上人群超过半数存在睡眠时长不足问题,且该群体对睡眠质量的主观评价普遍偏低。这种广泛存在的睡眠健康危机,其核心在于睡眠-觉醒周期的病理性失调。
根据国际疾病分类(ICD-11)的权威界定,睡眠障碍主要涵盖五大类:失眠障碍(特征为入睡困难或早醒)、睡眠相关呼吸障碍(如阻塞性睡眠呼吸暂停)、中枢性嗜睡疾患(典型代表为发作性睡病)、昼夜节律失调性睡眠觉醒障碍,以及异态睡眠(包括梦游、夜惊等异常行为)。
针对上述疾病的治疗领域正经历革命性突破,其中以食欲素2型受体(OX2R)为靶点的新型药物因其独特的作用机制展现出巨大临床潜力。
与传统药物相比,OX2R靶向疗法避免了药物依赖性及认知损伤风险,实现了从"广泛神经抑制"向"精准病理机制干预"的模式转变。
该类药物依据作用方向分为两类:OX2R激动剂与OX2R拮抗剂。前者主要面向发作性睡病1型等嗜睡相关疾病,后者则面向失眠症。
据不完全统计,全球范围内处于活跃研发状态的口服选择性OX2R激动剂共14款,其中8款已进入临床阶段,6款处于临床前阶段(图4)。
图4.靶向食欲素2型受体(OX2R)的口服激动剂在研管线
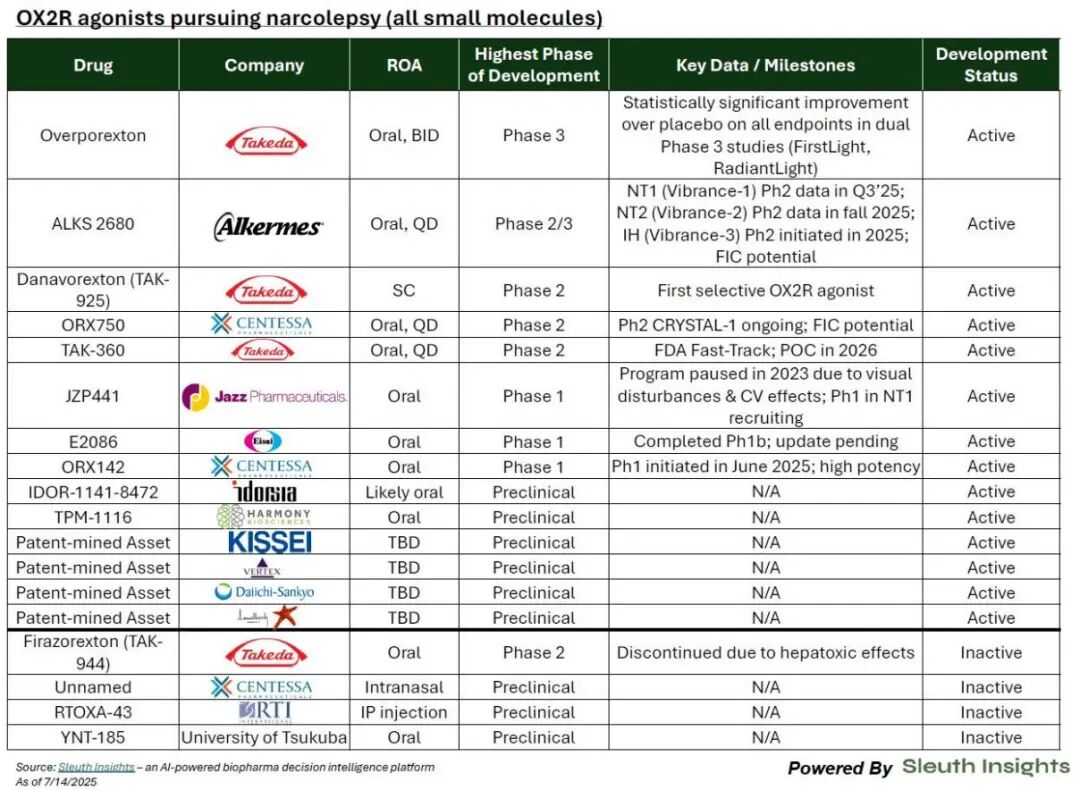
图片来源:Sleuth insight
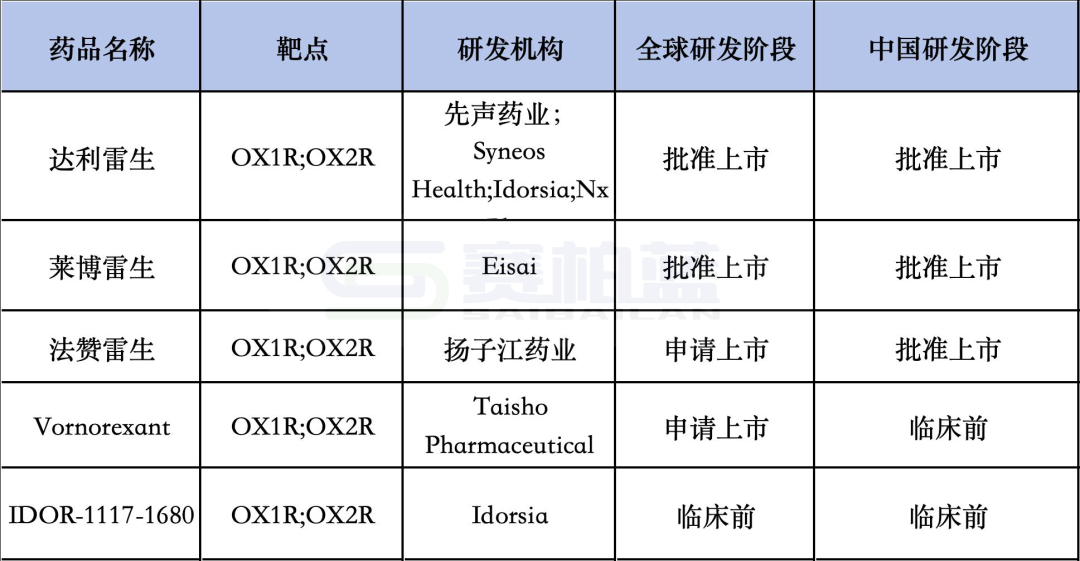
此外,全球范围内OX2R拮抗剂则已经形成以上市DORA为主、后续管线跟进的竞争格局。默沙东苏沃雷生、卫材莱博雷生、Idorsia达利雷生已在海外上市,国内则已有卫材莱博雷生、Idorsia/先声药业达利雷生和扬子江法赞雷生获批,大正制药的Vornorexant、Idorsia的IDOR-1117-1680等仍处于申报或早期研发阶段(表1)。
中国失眠症患病人群仍在扩大,庞大的患者基数推动失眠药物市场高速增长,中国失眠药物治疗市场规模在2025年已突破150亿元,预计2030年进一步攀升至211.9亿元。然而,传统主流药物普遍存在依赖性、戒断风险及日间残留效应等临床痛点。
近年来,以莱博雷生、达利雷生为代表的DORA类药物(表1),通过靶向阻断OX1R/OX2R受体抑制清醒驱动,实现从"强制镇静"到"生理调节"的治疗模式转变。
基于其非成瘾性、对自然睡眠结构干扰小以及长期用药安全性等优势,DORA被2023版《中国成人失眠诊断与治疗指南》推荐为首选药物类别之一,失眠治疗开始进入精准调控时代。
表1.国内在研DORA失眠创新药管线
数据来源:公开资料整理
其中,卫材的莱博雷生于2025年5月27日获NMPA批准上市,成为国内首个上市的DORA。莱博雷生通过竞争性结合OX1R和OX2R,调节睡眠-觉醒节律,用于治疗成人失眠症,尤其适用于入睡困难和睡眠维持困难患者。
对中国市场来说,莱博雷生的获批意味着中国第 一次有一款真正代表食欲素机制的产品站到了台前。从全球层面看,莱博雷生在2025年全年收入477亿日元,同比增长18%。随着在中国的商业化进程推进,其销售额有望进一步增长。
达利雷生和莱博雷生同属DORA,先声与Idorsia早在2022年11月就与达利雷生达成大中华区独家开发和商业化合作,交易包括5000万美元一次性付款以及后续里程碑和特许权使用费。达利雷生于2025年6月获NMPA批准上市后,迅速推进线上市场开发,并于9月完成电商首 发。
据Idorsia财报,达利雷生2025年销量强劲增长,实现翻倍,公司去年的总收入达到了2.21亿瑞士法郎。在中国,达利雷生依托先声药业在神经领域强大的销售网络与深厚的市场基础,有望在未来数年的市场空窗期内迅速抢占先机,赢品牌建设与市场认知战略机遇期。
2025年1月22日,扬子江药业全资子公司江苏海岸药业以1类新药提交了法赞雷生片上市申请并获受理。2026年5月21日,法赞雷生正式获得NMPA批准上市。法赞雷生的获批,使得国内失眠药市场第一次迎来国产DORA,也让过去长期由传统镇静催眠 药主导的市场,进入DORA时代。
对于扬子江药业而言,法赞雷生是其转型创新药企的标志性产品之一。在仿制药集采和中药市场增长放缓的背景下,创新药管线的价值日益凸显。法赞雷生后续的医保准入和市场推广节奏,将直接影响其在失眠药物市场的份额。
法赞雷生的获批,让国产药企第一次在DORA类失眠药市场拥有上市产品。是中国失眠治疗领域的又一里程碑事件。随着DORA类药物研发竞争加剧,未来失眠治疗将向个性化、精准化方向持续演进,而莱博雷生、达利雷生和法赞雷生作为国内DORA先行者,必将在这一变革中引领潮流。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

