


云顶新耀的耐赋康(布地奈德肠溶胶囊)专利纠纷,最近走出了一段颇为戏剧性的剧情,从2月的法庭对峙,到近日双方宣布“谅解+合作”,整个过程把国内药品专利链接制度的实操逻辑,演了一遍完整的样本。
图源:云顶新耀官微
先把背景捋一下。耐赋康是云顶新耀从Calliditas引进、全球首个针对IgA肾病的对因治疗药物,2023年11月通过优先审评在中国获批,2024年11月进医保,2025年4月由附条件批准转为完全批准、取消了蛋白尿门槛,适用人群进一步扩大。
这款药的核心制剂工艺专利在国内有效期到2029年5月7日,是云顶在CKM(心血管-肾脏-代谢)赛道上押注的重磅品种,2025年前三季度销售收入已近10亿元,公司对其峰值预期在30-50亿元区间。
变数出现在2025年12月——海南合瑞的布地奈德肠溶胶囊拿了国内首仿批文,但在申报时作的是“3类声明”,承诺原研专利到期前不上市销售。
问题是,批文到手后,海南合瑞还是启动了挂网等商业化前期动作,踩到了云顶的红线。
2026年2月26日,广州知识产权法院裁定全面支持云顶的诉前行为保全申请,责令海南合瑞停止侵权、停止挂网,裁定立即执行。
这一裁定的标志性意义在于,它把“获批≠可上市”这个专利链接制度的原则,用司法判例砸实了——哪怕你首仿批文在手,专利期内敢动商业化心思,原研一告一个准。
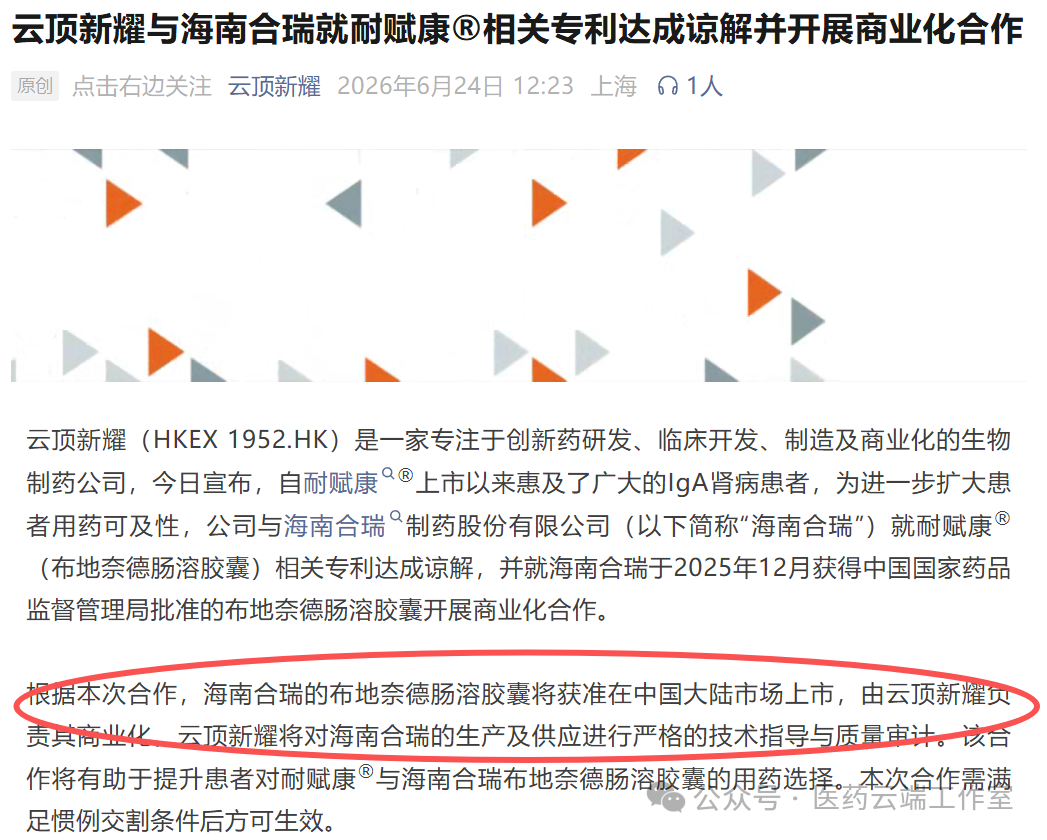
但剧情没停在对抗。6月24日,双方联合宣布,就布地奈德肠溶胶囊相关专利达成谅解,并敲定新的合作框架:海南合瑞的布地奈德肠溶胶囊获准在大陆上市,但商业化全权交给云顶新耀来做,云顶同时对海南合瑞的生产供应做技术指导和质量审计。
简单说,就是海南合瑞出“批文+产能”,云顶出“渠道+品牌+质控”,首仿从“潜在威胁”变成了云顶商业化体系里的一个补充供给节点。
对云顶来说,这步棋一举两得。
一方面,司法裁定+合作收编,基本锁死了2029年5月专利到期前耐赋康的市场独占,30-50亿峰值的路径更稳;
另一方面,把首仿的产能和批文纳入自己体系,也能在供应弹性、医保放量后的产能衔接上多一层保险。
对海南合瑞而言,3类声明的“不上市”承诺原本就意味着它自己没法在专利期内商业化,与其僵持,不如把商业化权交给云顶换合作收益,也算把批文价值兑现了。
不过这场专利保卫战还没到终局。石药中诺(2025年3月申报)、齐鲁制药(2025年11月申报)都已经提交了4.2类声明,主张其仿制药未落入云顶核心制剂工艺专利(ZL200980127272.5)的保护范围。
这意味着如果这两家后续获批,理论上不需要等到2029年就能上市,是对云顶独占权的实质性潜在挑战。广东恒健、陕西丽彩等企业也还在BE阶段。
所以云顶眼下虽然赢了海南合瑞这一局,但石药、齐鲁的“绕专利”路径能不能走通,未来大概率还会有新一轮无效挑战或侵权诉讼。
回到这次和解本身,它给行业递了一个挺有意思的案例,在专利链接制度逐步落地的背景下,首仿批文不再是“拿到就能卖”的通行证,仿制药企的合规红线明显抬高;
而对原研而言,诉讼+合作的组合拳,有时候比单纯把仿制药企挡在门外更划算,既能保独占,又能把对方的批文和产能收编进自己的体系。这条路径能不能复制,接下来看石药、齐鲁那两家的进展就知道了。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

