


说实话,一般我写这种标题的时候,都是实在忍受不了妖股作妖了。关键这次不是港股,作妖作到科创板来了。最离谱的玩意是啥?好嘛,后面有个好的一级股东就是好。
2025年7月31日,泰 诺麦博成为科创板第五套上市标准重启后首家获受理的企业。其也是上交所《资深专业机构投资者指引》实施后,该制度落地的首个公开披露案例。公司根据上交所相关规则,认定珠海高瓴私募基金管理有限公司为资深专业机构投资者。
结果大家也看到了,上市首日涨幅达到了200%以上,哈哈哈哈哈哈,你笑港股割韭菜,科创笑你小可爱。
一、这家公司的近期价值,几乎全部取决于破伤风单抗和RSV单抗
泰 诺麦博是一家后期biotech,商业化刚刚起步。它的管线里,真正撑起可见价值的只有两款产品:TNM002,斯泰度塔单抗,用于破伤风被动免疫,已经上市;TNM001,一款RSV长效单抗,处于NDA优先审评。其余在研项目,TNM009抗NGF、TNM005抗VZV等等,阶段更早,商业化路径更远。为了不让远期项目的期权价值虚增估值,本文把它们排除在主模型之外,只作为平台的延展来看。
这样处理的理由很简单。一个平台型公司要拿平台估值,前提是它已经用多个产品证明了平台的可复制性。泰 诺麦博目前只有两款产品推进到这个阶段,估值就该落在这两款产品能兑现多少上。平台故事这一层,暂时还不配单独拿溢价。
破伤风单抗的差异化成立,但终端销量还没兑现
TNM002有差异化的地方,但它实在卖不掉高市值啊!它是全球首款重组全人源抗破伤风单抗,无需皮试、一针即用,也不依赖血浆供应。对比目前临床上主流的破伤 风 人 免疫 球蛋白(HTIG),这几点是实打实的改进。
虽然TNM002与HTIG的保护率都是100%,TNM002证明了它抗体滴度更高、起效更快、维持更久;它尚未用临床事件终点,证明自己能降低破伤风的实际发病率。安全性上,它也谈不上全面占优--相关不良反应发生率4.8%,HTIG是3.6%。它目前的临床优越性,体现在用药便利和药代表现上;在硬终点上压过对手的结果,它还没有拿出来。
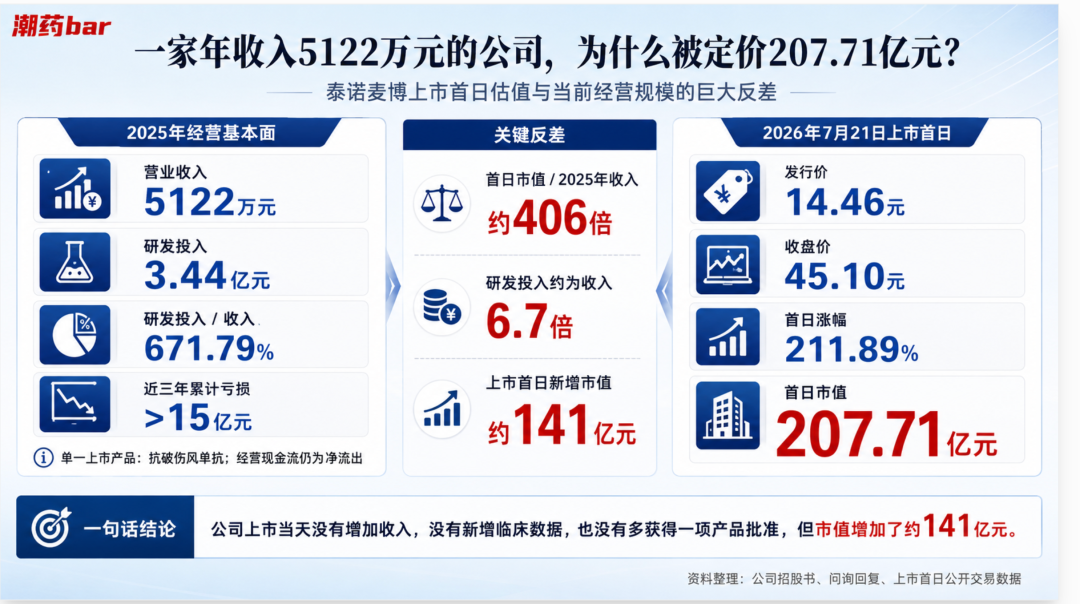
真正要盯的是收入质量。2025年,TNM002发货约15.9万瓶,但终端实际消化只有约6.76万瓶,终端实现率约43%,期末库存积压约8.82万瓶。发货口径和终端口径,差了将近一倍。这意味着,账面上那5122万收入里,有相当一部分压在了渠道里,还没真正卖到病人身上。对一款刚上市的产品,铺货期库存高一点可以理解;但要判断它真实的放量斜率,得看后面几个季度终端能不能追上发货。
模型给这款产品的锚是这样的(以下为模型假设,非公司披露数据):破伤风单抗市场规模由2026年的约2.5亿元,增长到2032年的约40.9亿元;对应TNM002峰值销售约14.3亿元。这个市场规模假设本身增速偏陡,它隐含了一个前提,即破伤风被动免疫这个存量市场会被单抗产品大幅重塑和扩容。这个前提成不成立,最终要靠终端放量验证,眼下43%的终端实现率还给不出答案。
差异化烙印在产品说明书上,兑现却在终端进货单上。这两者之间,现在还隔着约八成没消化的库存。
RSV单抗才是真正决定成败的产品,它的变量在支付端
如果说TNM002决定了公司眼下账面上的收入,那TNM001决定的是估值的大头。
它是一款RSV长效单抗。III期数据:150天内,预防因RSV导致的门诊就医71.3%,预防住院71.7%,主要终点显著。市场教育这一步,更早上市的尼塞韦单抗已经替它完成了。
数据本身是能打的。问题在支付端。RSV长效单抗主要用于健康婴儿的预防性免疫,用户是价格敏感的家长,这跟给一个已经生病的成人用药,付费逻辑完全两回事。它能放多大量,最关键的变量有三个:是否纳入医保或免疫规划、终端定价、以及每年新出生人口的总量。前两个决定单个家庭愿不愿意掏钱,第三个决定潜在用户的总量有多大--而中国的年出生人口还在往下走。
公司在模型里假设,TNM001到2029年,高危人群渗透率达到41%、非高危人群达到32%。监管在问询里,已经就这组渗透率假设的合理性提出了疑问。模型据此给出的峰值销售约20.6亿元(2035年),隐含它在2032年前后拿到约25%的市场份额。这几个数字,说实话都很理想化。
这款药成不成,一半在临床,一半在商业化即家长的钱包和医保目录里。临床这一半,目前来说还行?支付这一半,还没有开始验证。
老规矩:DCF算公司账
把两款产品的现金流折进来,让估值描摹出清晰的轮廓
采用DCF,核心假设:FCFF转化率35%(这个转化率给的实在太高了,一般都是25%-30%,Jerry给的够宽容了吧),折现率10%,永续增长2%,TNM001的成功概率(PoS)按90%计,再加回公司账上净现金7.16亿元。中性情景下,企业价值约92亿元,对应股权价值约99亿元,每股约21.6元。
中性情况来看,公司总估值100亿不到,好嘛,被你们抬轿子抬到了200多亿,真的服了,上次这么服气还是药捷安康和宝济,没想到还有高手。
还是那句话:99亿这个中枢,已经给得偏松了。35%的FCFF转化率,对2026到2028这个阶段明显偏高--那几年公司还在每年亏损约6亿元、经营性现金流持续净流出,一个还在烧钱的公司用35%的自由现金流转化率,属于把成熟期的效率提前借用了。更要紧的是,这个估值里约56.8%来自2036年以后的永续价值,也就是说,超过一半的估值,来自十年以后的假设。按更保守的口径压一压,中性中枢绝对往99亿以下走。
发行价把公司定在66.6亿,比公允值中枢还低了三成
然后谈一级机构和发行之间的博弈,看看这群人都是怎样的心肝肺。
先看一级市场和发行环节。发行价14.46元,对应发行市值约66.6亿元。再往前一步,2025年3月泰 诺麦博最后一轮私募增资,价格13.47元/股,投后估值52.69亿元。这两个数,都低于中性公允值99亿。
这个事实很关键,它先堵死了一条最容易被喊出来的指控。有一种流行说法是,一堆明星机构进来,一路把估值抬高,造出泡沫收割散户。可数据对不上这个叙事:机构最后一轮给的价,和承销商定的发行价,都比模型算出来的公允值还便宜。一级这一段,货是折价卖出去的。
货是便宜卖出去的。这一方面没问题。
首日收盘208亿,疯狂的收割。
便宜卖出去的货,在二级市场的第一天,疯了。
发行价14.46元,首日收盘45.10元,总市值207.71亿元。市场用一个交易日,把价格顶到了比公允值高约110%的位置。
这一天的行情怎么来的,主要还是和流通盘有关,好拉。其一,自由流通盘极小,上市初期可流通市值仅约23亿元,占总股本约11.08%,绝大部分股份处于锁定状态。其二,科创板新股上市前五个交易日不设涨跌幅限制。其三,叠加了科创板第五套标准重启后首单、全球首款破伤风单抗这类稀缺叙事带来的情绪溢价。小盘子、无涨跌幅、强叙事,这三样同时出现,价格发现就容易严重偏离基本面。
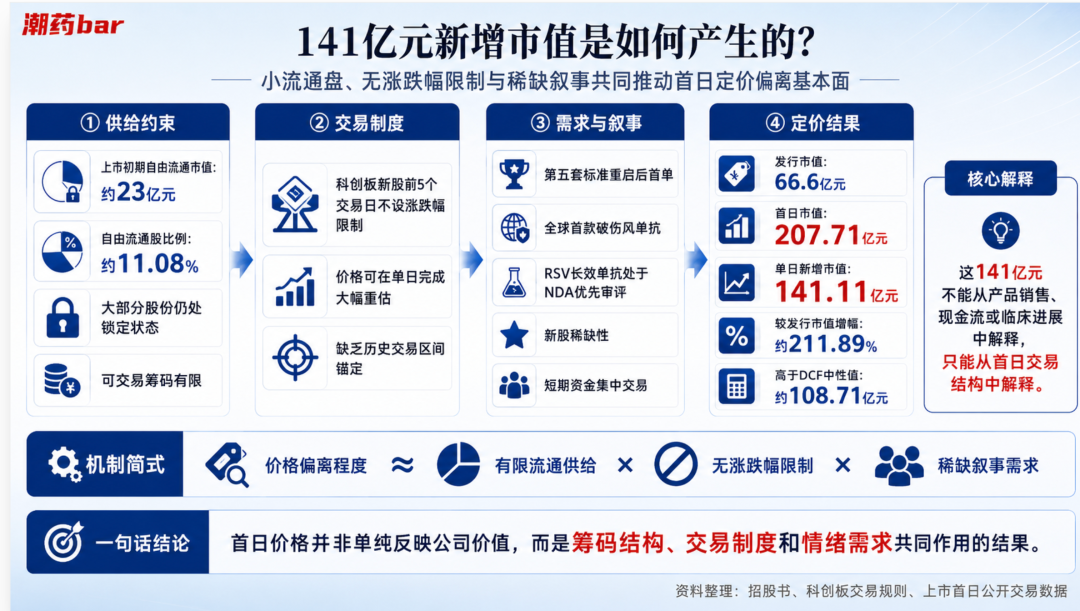
66.6亿卖出去的货,一天之内被抬到208亿。中间差出来的这141亿,翻遍财报也找不到对应的资产和现金流。它在别处。
多出来的一百多亿,从早期投资人转移到了首日买入的散户
从这里开始,说点算法之外的事。
把这几个价格按时间顺序摆出来看。高瓴2021年5月以投前14.66亿元进场,认购1亿元,那会儿公司的核心产品还在临床早期。进得早,拿得便宜。往后估值一轮轮加价,到52.69亿;发行定价对应66.6亿;首日收盘208亿。早期进来的这批人,在二级市场获得了流动性;首日按四十几块钱冲进去接盘的,是散户。
这多出来的一百多亿,没有一分钱是那管破伤风针挣出来的。它是稀缺叙事和流通盘结构联手完成的一次财富再分配,从低价进场的一端,流向高位承接的一端。上市这一天,公司本身什么都没多做,产品没多卖一瓶,管线没多推进一步,变的只有一件事:持有筹码的换了人。
资深专业机构投资者认定,是一次循环论证
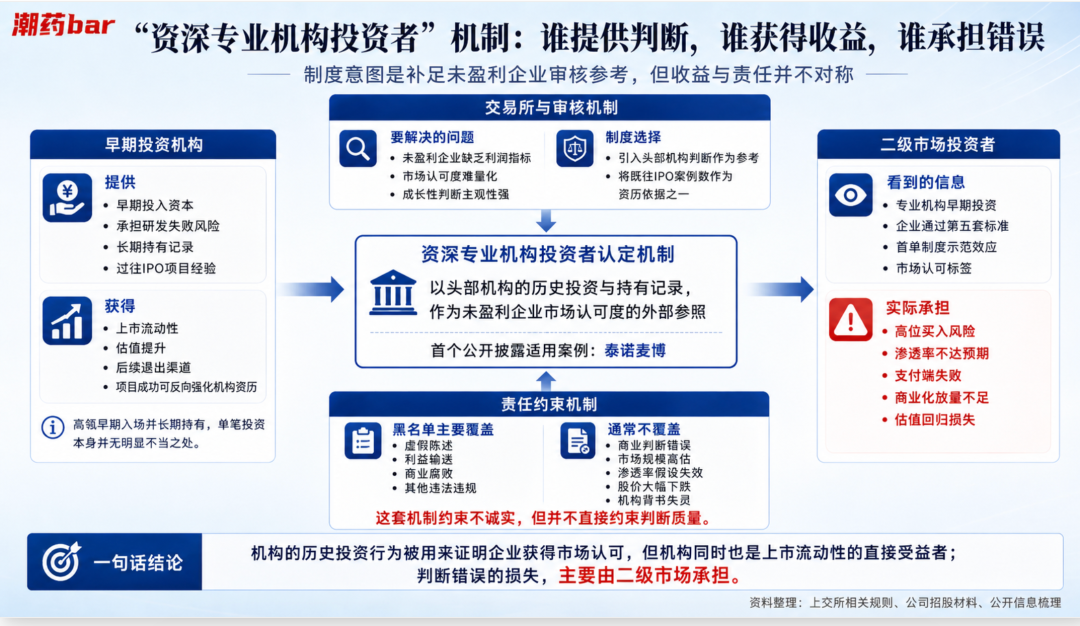
然后回到大title:泰 诺麦博是上交所《资深专业机构投资者指引》落地后,首个公开披露的适用案例。它认定珠海高瓴为资深专业机构投资者,依据是高瓴近五年有7家被投企业登陆科创板--赛分科技、山外山、微导纳米、药康生物、普源精电、翱捷科技、纳微科技。
这套制度的设计初衷,是给未盈利企业的审核找一个市场化的参照。第五套标准的公司没有利润,传统财务估值失效,审核里最难拿捏的就是市场认可度、成长性。于是制度请来了专业机构的判断:如果头部机构早早就真金白银投了、还一直拿着,这本身就是对企业价值的一种认可。
问题在于,它拿来当市场认可的证据,是一个早期投资人五年前的入股决定。而早期投资人天然盼着公司高价退出。用一个利益高度相关方的判断,去证明市场客观认可,这不搞笑呢嘛。高瓴认定泰 诺麦博好,和高瓴需要泰 诺麦博高价上市好让自己退出,是同一件事的两种说法。你拿卖家的话,当买家该不该买的凭据。
再往下看认定标准,还有一处更微妙。它只数命中,不问基数。一家撒两百个项目、命中七个IPO的机构,和一家精选二十个、同样命中七个的机构,在这套标准下资格完全一样,可两者的真实投资质量差着一个数量级。更值得琢磨的是,它用善于把公司送上市这个能力,去认证一家机构够不够格给IPO背书;而IPO这条通道会不会被玩坏,恰恰是眼下正被质疑的事。用一种正被质疑的能力,去认证一个正被质疑的对象。
第一单最大的示范意义,是把这套制度从发布、认定、审核到上市完整跑通了一遍。顺带着,也把它的漏洞完整跑通了一遍。
黑名单只罚造假,不罚判断错误
这套制度有约束,它有黑名单。但你去看黑名单的触发条件:虚假陈述、利益输送、商业腐败,全是违法违规层面的。
那么问一句:如果泰 诺麦博干干净净、诚诚实实地烂掉了呢?破伤风市场没长到那个40亿、RSV的渗透率被证伪、产品迟迟放不出量、股价从208亿一路跌回基本面该有的位置--只要过程里没有造假,认定它的机构需要承担的后果,有后果吗?没有吧。
这就是要害。享受退出流动性的,是低价进场的早期机构;判断失误的账,由首日按四十几块接盘的人来结。制度给承担后果留的口子,只有欺诈这一种,判断错误这一项被豁免了。收益归一头,风险归另一头。
更省事的是,这套认定正反都能自圆其说。公司后来涨了,可以说制度选得准;公司后来跌了,可以说我们早讲过,这只是审核参考,不降低发行标准。一个涨也对、跌也对的标准,离没有标准,已经不太远了。
资深专业机构投资者这六个字,真正的功能,是替审核里市场认可度那几个说不清的字,提供一个出了事可以往外指的依据。
批判与高瓴的高明
写到这儿,你又得感叹高瓴这个老油条的高明,
肯定有人要跳出来:绕了这么大一圈,你还不是在骂高瓴?人家临床早期就进场,真金白银扛了五年,凭什么?
确实啊,高瓴这一笔,进得早、拿得久、价格也不贵,摊开整个中国VC来看,都算得上干净漂亮的一笔投资。要说它使坏、搞输送,冤枉。
但要批评的,从头到尾是这套机制,高瓴这家机构本身没什么可指摘。这套机制的问题在于,它把早期投资人盼着高价退出这件天经地义的事,加工成了一层带官方色彩的市场认可。高瓴恰恰是这套逻辑里最干净的样本。而一个连最干净的样本都能推导出首日208亿、越过最乐观假设定价结果的机制,它的毛病,就跟具体是谁进场无关了。
样本越干净,越说明这套机制的问题,不靠任何人使坏,也照样会发生。
结语:
第五套标准的市值门槛,画在40亿。泰 诺麦博最后一轮私募估值,停在52.69亿。上市首日的市值,冲到208亿。以后再出现这种A股科创的药捷安康,怎么办?我真的不想让科创板第五套规则也变成joker。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

