


国产神经介入赛道正迎来新一轮资本化浪潮。
近日,心玮医疗发布公告,拟发行不超过702.56万股A股,申请在上海证券交易所科创板上市。从2021年登陆港交所,到2026年启动科创板上市计划,心玮医疗又迈出了关键一步。
01
全链条矩阵
向2.0时代跨越
心玮医疗成立于2016年,成立至今始终扎根于神经介入这一高壁垒赛道。该领域技术门槛高、周期长,对企业的研发能力与临床转化效率等方面提出了极高要求。回顾心玮医疗成长轨迹,可以清晰地观察到两次战略重心的跃迁。
第一阶段,心玮医疗主要以通路产品筑基,奠定临床入口优势。据了解,早期,心玮医疗核心收入主要依赖微导管、微导丝、导管鞘等介入通路类器械。这些产品堪称神经介入手术的基石,虽为临床刚需,但技术附加值相对有限。随着同类产品增多,该领域的竞争护城河被逐步侵蚀。
面对这一现状,心玮医疗正快速迈向第二阶段,即以创新治疗产品突围,开启价值增长新曲线。根据公司官方披露,心玮医疗正加速从“通路驱动”的1.0时代,向“创新治疗产品引领”的2.0时代跨越。这一转型的关键标志,在于颅内支架、栓塞弹簧圈等出血性卒中治疗核心产品的快速放量。
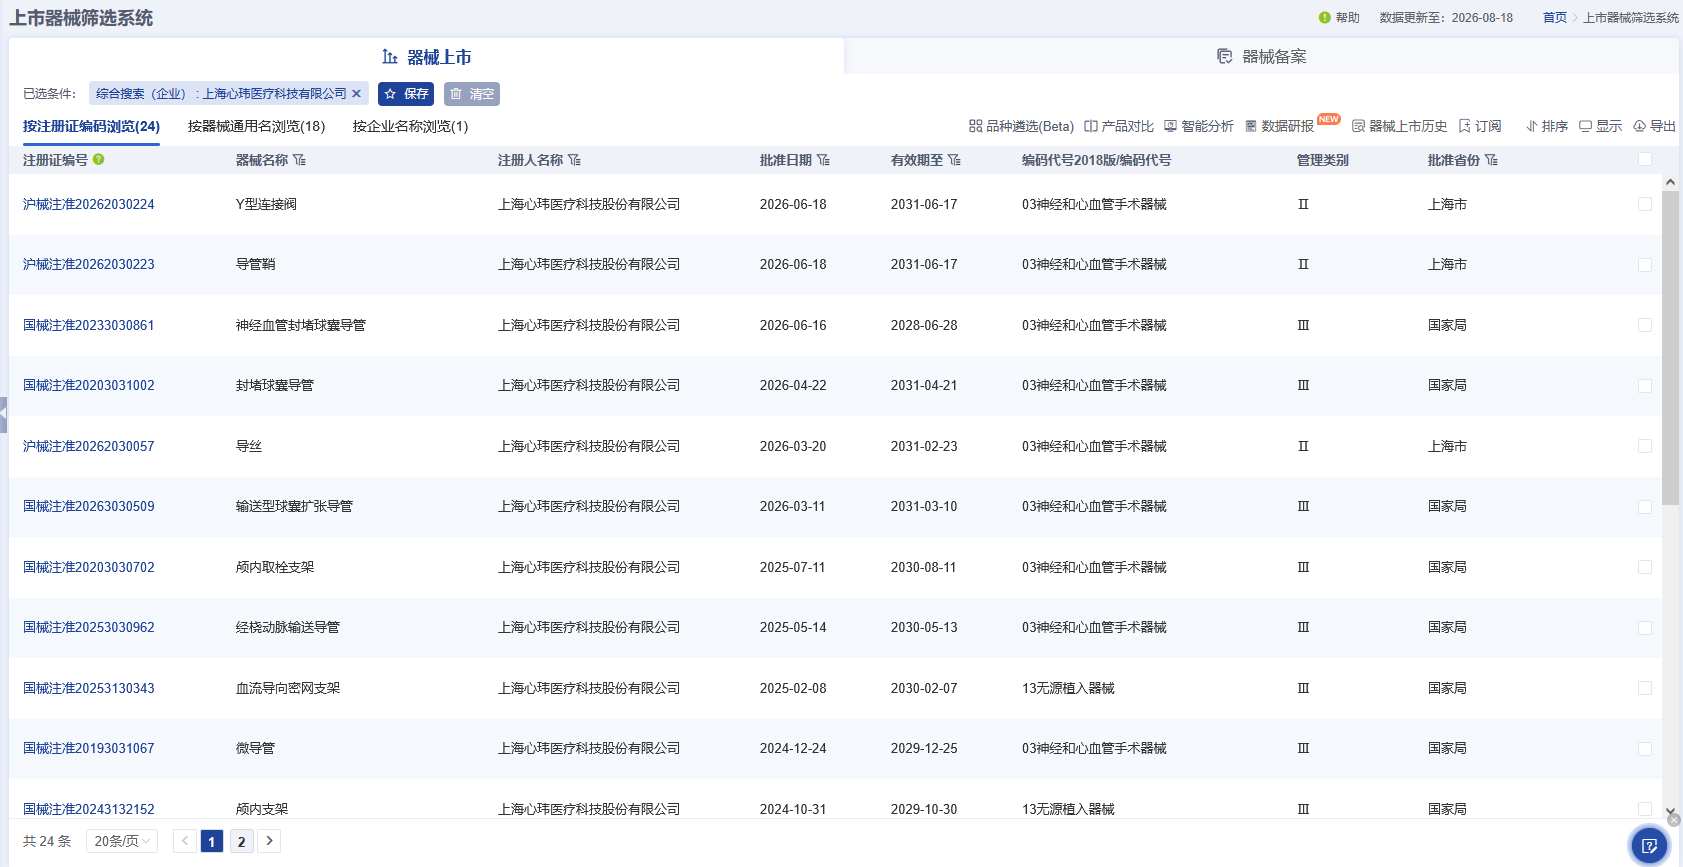
目前,心玮医疗已构建起覆盖卒中治疗与预防全链条矩阵。据药智医械数据查询,目前心玮医疗已在华上市24款产品(此处仅统计上海心玮医疗科技股份有限公司获批产品信息),涵盖取栓、动脉瘤及狭窄等神经介入治疗器械、介入通路器械以及卒中预防类器械,其中2024年上市的颅内支架为创新医疗器械。
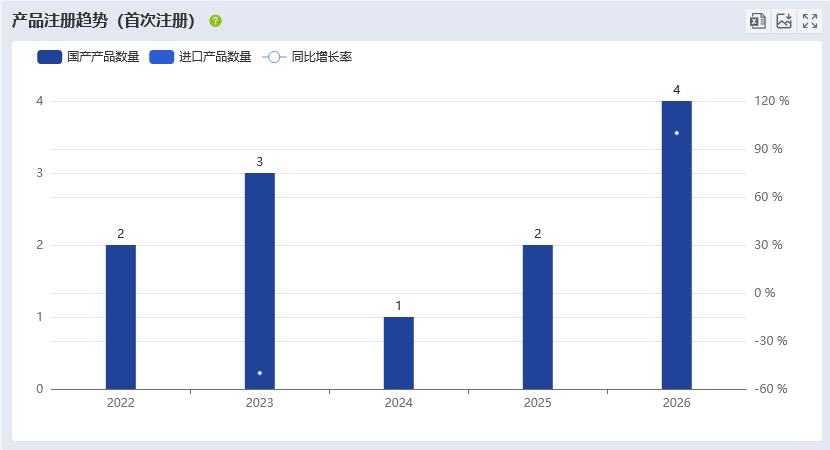
从其产品首次注册趋势来看,心玮医疗在2022年至2026年期间呈现出阶段爬升、尾部爆发的发展轨迹,2026年进入收获期,首次注册产品跃升至4款,达到5年来的峰值。
分板块来看,各业务呈现出差异化的增长态势。
缺血性卒中作为心玮医疗的传统优势阵地,目前已拥有多款获批产品。并且,该业务板块在2025年得到了良好提升,同比增长31.8%,其中颅内血栓抽吸导管收入增长尤为突出,并且集采的提质扩围也让心玮医疗实现以价换量,销量显著攀升。
出血性卒中则是心玮医疗各业务板块中增速最快的增长引擎,也是近两年驱动公司整体增速的核心板块。2025年全年,出血性卒中业务收入同比猛增223.2%,增速惊人。该板块产品矩阵中,前文所提到的创新医疗器械颅内支架便是其中的核心产品之一,2025年该产品商业化成果显著,带动整体业务板块实现增长。
介入通路器械业务板块在2025年持续横向拓展中,通路产品线仍在不断充实。并且,该业务板块下,也有产品制造不少亮点,其中血管封堵器单款产品收入突破亿元。
在研产品作为企业储备的中长期动能,有2款产品相对值得注意。据心玮医疗介绍,自膨式颅内药物洗脱支架用于治疗颅内动脉粥样硬化性狭窄,目前已获NMPA受理,有望夺得全球首款产品这一称号。
02
扭亏次年
开启A股上市征程
值得一提的是,近年来,心玮医疗的业绩呈现出一条U型曲线。
2020年至2024年,心玮医疗一直处于亏损状态。2022年开始,心玮医疗的营收开始迈入亿元关卡内,营收为1.83亿元,年度净亏损高达约2亿元。迈入2023年,营收状况与亏损状态开始全面好转,2023年营收2.32亿元,年度净亏降至0.94亿元;2024年公司收入增长至2.78亿元,净亏损进一步收窄至1362万元,已接近盈亏平衡点。
2025年,心玮医疗迎来关键转折年。全年收入基本实现翻倍增长,达到4.08亿元,同比增长46.9%;净利润约8334万元,实现上市以来首次年度盈利,显现出高价值创新产品的商业化成果。
并且,这一增长势头延续至2026年上半年。据心玮医疗近期发布的盈利预告,上半年预计收益不低于2.8亿元,同比增长至少50.9%;经调整净利润不低于7000万元,同比增长至少104.7%。若保持该增长趋势,2026年,心玮医疗的净利润将有望破亿。
基于强劲的发展势头,心玮医疗开启A股上市征程。
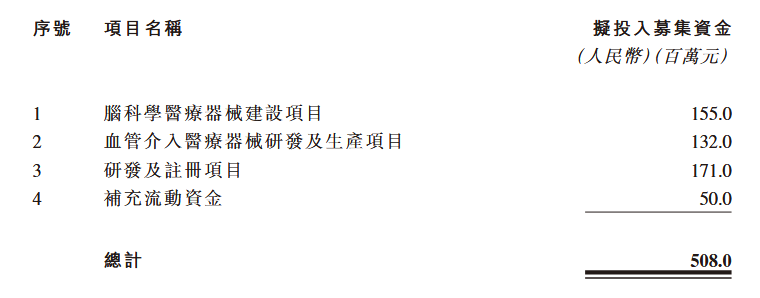
根据公告,心玮医疗此次拟发行不超过702.56万股A股,预计募资规模约5.08亿元。
5.08亿元将投向何处?据悉,募集资金拟主要用于四大方向,从投入资金比重依次来看,投入最大的1.71亿元,即研发及注册项目,该板块资金也与此前所提到的自膨式颅内药物洗脱支架、介入式脑机接口等前沿布局相对应。其次,1.55亿元投入为脑科学医疗器械建设项目,结合此前的年报来看,该板块资金也对应了公司在神经介入核心产品领域的产能扩建需求。
次之,1.32亿元投入为血管介入医疗器械研发及生产项目,从神经介入向外周血管介入延伸,拓宽产品边界。此外,剩余资金将用于补充流动资金。
心玮医疗此次科创板IPO的募资方向,恰好指向了未来竞争的两个关键战场:血管介入的横向拓展,和脑机接口的纵向深耕。前者是打开第二增长曲线的一大路径,后者则是押注长期技术壁垒的前瞻布局。
试图分析心玮医疗冲刺A股的时机,虽离不开业绩持续向好这一因素,同时也与国产神经介入行业发展迈入关键节点这一行业背景息息相关。
在人口老龄化加剧、脑血管病发病率上升等因素影响下,我国神经介入器械市场正处于高速增长通道。但该领域由于技术壁垒高等因素影响,主要市场份额仍主要集中在美敦力、史赛克、强生等外资品牌中。
但值得注意的是,近年来,国产替代迎来窗口期,集采正在重塑行业生态,越来越多神经介入耗材被纳入采购范畴,且覆盖面也在持续扩大中。在此背景下,国产替代进程持续加速,心玮医疗、微创脑科学、归创通桥、沛嘉医疗等本土械企也在持续完善产品矩阵。并且,从2025年各械企成绩单来看,各企业神经介入板块均表现优异。
这一趋势主导下,神经介入类竞争格局有望重塑,但挑战同样存在。神经介入赛道的竞争正在升温,微创脑科学、归创通桥、沛嘉医疗等本土对手均在加速布局。
03
结 语
心玮医疗的发展轨迹,同时也是国产神经介入行业从跟跑逐渐向并跑发展的缩影。对于当前的心玮医疗来说,扭亏是里程碑,也是新的起点,当神经介入的国产替代窗口期与盈利拐点交汇,心玮医疗未来将呈现出怎样的发展轨迹?值得期待。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

