


随着2026上半年财报季落幕,全球制药巨头“军备竞赛”的账单正式曝光。9家药企半年研发投入超50亿美元,这一数字背后,是MNC们对“后专利悬崖时代”的集体焦虑,也是对下一代重磅炸弹的豪赌。表面上看,这是一场财力的比拼;深层次看,这是战略路径的分化——有人砸钱换时间,有人收缩聚焦,有人跨界补课。当K药即将功成身退,当GLP-1红利趋于见顶,这些真金白银的流向,正悄悄勾勒出未来十年全球医药产业的版图。
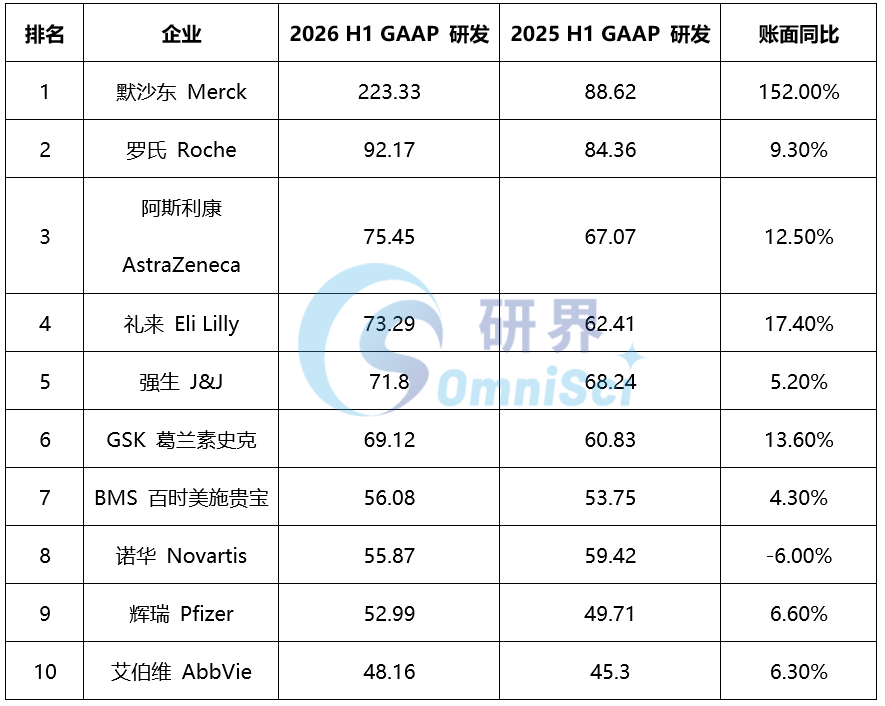
2026年H1全球药企研发TOP 10 (GAAP 口径,单位:亿美元 )
一、一场“花钱比赛”?不,是“用钱换命”的生死时速
2026年上半年,默沙东以223.33亿美元的研发投入断层领跑全球,金额远超第二名罗氏,成为本次榜单最大看点。但拨开巨额投入的表象,默沙东的研发结构暗藏整个跨国药企的生存焦虑,完美诠释了头部巨头“靠并购续命”的行业现状。本次超高研发投入并非源自内部管线迭代,而是两笔百亿级大额并购的集中入账:2026年1月,默沙东92亿美元收购Cidara公司,锁定潜在首 创长效抗病毒药物CD388;5月再度出手,以67亿美元收购拓臻生物Terns,拿下新型口服BCR-ABL1变构抑制剂TERN-701,补齐慢性粒细胞白血病高端治疗管线。两笔并购合计耗资159亿美元,占据其上半年研发总投入的绝 对主体。
极具反差的核心数据直指行业痛点:若剔除两笔大额并购支出,默沙东常规自研投入仅为64.33亿美元,较去年同期的76.69亿美元同比下降16%。这组数据颠覆了市场对默沙东“高研发、高创新”的固有认知,清晰暴露其内部自研管线迭代乏力、高度依赖外部并购补缺口的发展困境。而这一切的核心诱因,正是K药(帕博利珠单抗)即将到来的专利悬崖。作为默沙东营收支柱,K药常年贡献百亿级美元收入,随着专利保护渐近到期,仿制药冲击将直接造成公司营收大幅缩水,企业亟需全新增长引擎填补营收缺口。
由此引发行业深层叩问:巨头重金砸出的并购,究竟是缓解危机的“止痛药”,还是支撑长远发展的“长效疫苗”?短期来看,并购能够快速补齐管线、填补适应症空白,快速对冲专利到期带来的业绩下滑,是最直接、最高效的危机应对方式;但长期来看,外购管线缺乏自研技术沉淀,难以形成可持续的技术壁垒,一旦外购产品再度面临专利到期,企业将陷入“并购—透支—再并购”的循环困境。
面对行业危机,默沙东展现出头部药企的战略底气,公开表态有充足能力应对K药专利悬崖,并给出明确的增长预期:预计到2030年代中期,公司现有及储备的新增潜力产品,将合计释放超700亿美元的年度收入潜力。这笔超两百亿的研发投入,本质是一场高风险、高回报的战略押注。对于处于专利悬崖窗口期的跨国巨头而言,高额研发投入早已不是锦上添花的行业内卷,而是关乎企业存续、赛道占位的“续命刚需”,用钱换管线、用钱换时间、用钱换未来,成为当下头部药企的唯一选择。
二、高研发强度≠高回报?罗氏、AZ的“长期主义”与“技术赌注”
在TOP10榜单中,罗氏与阿斯利康走出了不同于默沙东并购续命的路径,以超高研发强度、平台化技术布局、长线管线储备,诠释了真正的创新长期主义。两家企业均突破20%研发强度红线,摒弃短期管线套利思维,聚焦底层技术平台搭建,用持续的技术赌注,换取未来十年的行业主导权,打破了“高投入=高消耗”的行业误区。
罗氏2026年上半年研发投入达92.17亿美元,同比增长15%,其中制药业务研发投入80.7亿美元,同比增速12%,持续稳居全球第一梯队。相较于同业高频并购管线的短期操作,罗氏更侧重“合作赋能+自研深耕”的双线布局。2026年6月,罗氏与Nurix达成23亿美元重磅合作,落地BTK降解剂Bexobrutideg(NX-5948),这款产品不仅能够补强罗氏核心肿瘤管线,还可拓展至免疫学、神经病学两大高壁垒赛道,实现跨领域适应症延伸。依托扎实的研发体系,罗氏已构建起全覆盖的创新管线矩阵,预计2030年前将有19个新分子实体(NME)密集上市,全面覆盖肿瘤、神经、免疫、眼科、心血管、代谢六大核心领域。其中TL1A单抗、SERD抑制剂、siRNA降脂药、靶向α-突触核蛋白单抗等10余款产品,单药销售峰值均有望突破30亿美元,形成梯队化增长格局,彻底摆脱单品依赖风险。
阿斯利康的战略布局更具前瞻性,2026年上半年研发投入75.45亿美元,同比增长10%,研发强度维持24.6%的高位。不同于传统药企聚焦单一管线迭代,阿斯利康精准锁定四大变革性技术平台:体重管理与心血管风险赛道、ADC与放射偶联药物、下一代免疫肿瘤双特异性抗体、细胞疗法与T细胞接合器。四大平台覆盖当下最 具潜力的创新赛道,形成“技术孵化—管线延伸—多适应症落地”的闭环体系。依托平台化优势,阿斯利康2026年上半年密集收获III期临床阳性结果,肝癌、膀胱癌、胃癌、慢阻肺、IgA肾病等多个领域实现关键突破,多款新药顺利斩获新适应症获批。
行业长期存在“高研发投入未必带来高回报”的争议,但罗氏与阿斯利康的布局给出了标准答案:短期单一管线的高额投入容易面临临床失败、赛道内卷的风险,而平台化研发模式能够完美分摊创新风险。底层技术平台一旦成型,可持续孵化多款同机制、多适应症创新产品,一次技术突破,实现多次商业化落地,大幅提升研发投入回报率。两家企业的战略证明,真正的医药创新比拼的不是短期投入金额,而是长期技术沉淀与体系化创新能力,超高研发强度的本质,是对未来赛道话语权的精准押注。
三、礼来的“买买买”与GSK的“加速跑”,补课与转型的两种范式
如果说罗氏、阿斯利康是行业深耕者,礼来与GSK则代表了当下药企转型的两种典型范式:前者依托爆款产品红利疯狂补课,补齐赛道短板;后者依托超高研发增速绝地反击,完成企业战略重生。两种截然不同的布局逻辑,折射出不同企业基因与发展阶段的差异化选择。
凭借GLP-1减重降糖赛道的现象级红利,礼来2026年上半年营收高达276.93亿美元,同比暴涨88%,登顶全球药企营收榜首。手握充足现金流,礼来开启了行业罕见的“扫货式布局”,上半年累计达成31项医药交易,位列跨国药企交易数量榜首。其核心战略极为清晰:利用代谢赛道的巨额利润,补齐长期缺失的短板赛道,实现全域布局。此前礼来在细胞疗法领域几乎空白,2026年通过收购Orna、Kelonia两家企业,一举囊获多款体内CAR-T管线,正式切入前沿细胞治疗黄金赛道;同时批量收购三家抗感染企业,快速拓展疫苗管线;叠加对心血管代谢、肿瘤、免疫领域的密集投资,礼来彻底摆脱“单一GLP-1药企”的标签,完成从单品爆发到全域创新巨头的蜕变。这种“先盈利、后补课”的模式,是成熟药企依托现金流优势,快速抹平赛道差距、构建多元增长曲线的最优路径。
与礼来从容补课不同,GSK的布局是一场背水一战的绝地转型。2026年上半年GSK研发投入69.12亿美元,同比增速高达49%,是TOP10中增速第二的企业,研发强度飙升至32.2%,远超行业平均水平。长期以来,GSK以疫苗、呼吸领域为核心优势,肿瘤管线一直是其最大短板,在全球肿瘤创新浪潮中长期处于边缘化地位。为打破发展瓶颈,GSK开启极 致转型战略,将核心资源全面倾斜肿瘤赛道,年内接连收购两款非小细胞肺癌后期核心药物:已获批上市的ROS1抑制剂Jideytro、即将获批的ALK抑制剂neladalkib,精准卡位肺癌精准治疗高壁垒赛道。
目前GSK手握62项临床阶段资产,同时大幅提速临床开发,将2026年III期试验计划从10项上调至20余项,覆盖肿瘤、呼吸、肝病、疫苗四大核心领域,并规划新建剑桥旗舰研发中心,夯实长期创新根基。与此同时,GSK启动三年降本计划,预计节省19亿英镑年度成本,全部反哺研发创新,形成“降本—增效—研发加码”的正向循环。
对比两家企业的战略逻辑,差异极为鲜明:礼来的扩张是强者的全面补课,依托爆款产品的现金流红利,补齐短板、拓宽边界,追求全域均衡发展;GSK的爆发是弱者的孤注一掷,放弃传统舒适区,集中全部资源攻坚短板赛道,以极 致投入换取转型生机。两种范式没有绝 对优劣,却精准对应了不同药企的生存现状,成为当下医药行业转型的典型样本。
四、BMS稳中求变,辉瑞押注AI,诺华的“逆势收缩”启示录
头部药企的激烈博弈之外,BMS、辉瑞、诺华三家企业的差异化布局,进一步印证了全球医药创新的精细化转型趋势,分别代表了梯队迭代、技术赋能、精益精简三种全新发展思路。
BMS走的是典型的稳中求变、梯队接班路线。2026年上半年BMS研发投入56.08亿美元,同比增长15.9%,研发强度22.9%,维持行业高位。作为企业核心营收支柱,纳武利尤单抗(O药)增长已然乏力,上半年创收50.55亿美元,同比增速仅4%,专利老化、市场内卷的压力持续加剧。面对核心单品增长见顶,BMS并未盲目跟风大额并购,而是聚焦内部管线深耕,全力培育后继产品梯队。根据公司规划,2026—2028年将迎来密集研发里程碑:累计公布12项新分子实体注册临床数据、16项已上市药物关键拓展数据、10项早期前沿管线临床数据,通过梯队化管线落地,平稳衔接“后O药时代”的业绩空白,实现企业稳健迭代。
辉瑞则锚定技术赋能新赛道,将数字化转型作为核心战略。2026年上半年辉瑞研发投入52.99亿美元,同比增长13%,研发增量主要来自肿瘤、肥胖两大黄金赛道。相较于同业的管线军备竞赛,辉瑞打出差异化战略,将AI规模化应用纳入企业核心发展规划,依托数字化技术优化研发流程、降低临床成本、缩短开发周期。在行业研发成本持续走高、临床失败率居高不下的当下,AI赋能有望从靶点筛选、临床设计、患者招募、数据分析全链条优化研发效率,破解创新药“高投入、低回报”的行业痛点,为药企高质量发展提供全新解决方案。同时,辉瑞超四分之一收入来自并购资产,持续依托外部整合夯实管线,形成“AI赋能自研+并购补齐短板”的双轮驱动模式。
诺华的选择最为特殊,也可能最 具行业启示意义。作为TOP10榜单中唯一研发投入同比下滑的企业,2026年上半年诺华研发投入55.87亿美元,同比下降6%,但研发强度仍维持20.3%的高位。逆势收缩并非创新停滞,而是行业寒冬下的精益化战略升级。诺华摒弃了传统药企广撒网式的管线布局,主动砍掉低效、同质化、低潜力项目,集中资源聚焦优势赛道,实现研发资源精准聚焦。精简管线后,诺华依然手握114个在研项目,涵盖肿瘤、免疫、神经、代谢等核心领域,且持续收获重磅进展:SMA新药斩获欧美批准,独家基因疗法落地,杜氏肌营养不良症新药递交BLA申请。这种“做减法”的研发模式,打破了“投入越高、创新越强”的固有误区,证明在创新内卷加剧、资本趋于理性的当下,精简低效管线、聚焦高价值项目、提升资源利用率,远比盲目扩张更具长期价值。
结语
纵观2026上半年的这份研发榜单,我们看到的不仅是数字的堆砌,更是全球制药巨头们在十字路口的艰难抉择。默沙东的“钞能力”、礼来的“扫货式并购”、诺华的“逆势瘦身”……每一条路径都充满了对未来的预判与赌博。
研发费用的流向,既是技术热点的风向标,也是专利悬崖下的求生地图。当外部创新(BD并购)越来越成为主流,当AI开始渗透研发骨骼,内部研发的效率与外部引进的眼光,将共同决定下一轮全球制药格局的洗牌。钱不是万能的,但在这个行业,没有砸在刀刃上的钱,是万万不能的。未来十年谁会掉队?答案就藏在这些冰冷数字背后的管线温度里。
参考来源:各公司官网及财报

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

