


广东、云南牵头68个化学药集采品种浮出水面。另,江浙两省98个化药集采也将迎来实质性进展!
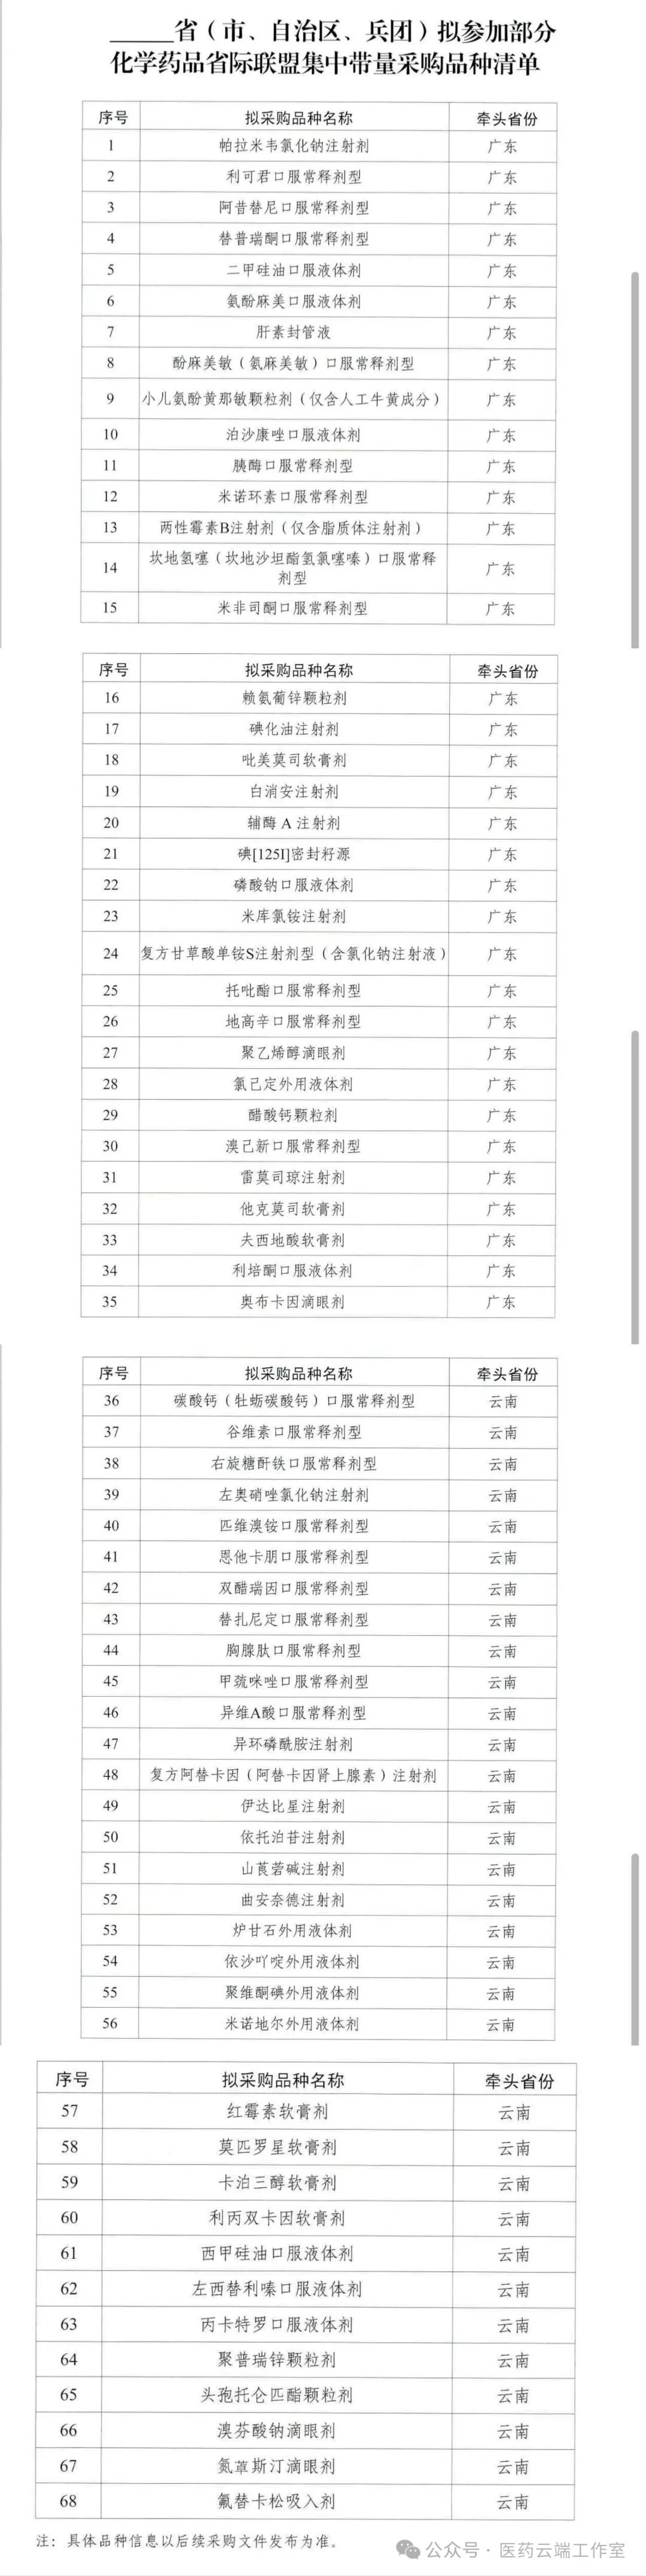
近日,行业流出广东、云南分别牵头的化学药省际联盟集采拟采购品种,共纳入68个化学药品种,由广东牵头35个品种、云南牵头33个品种。
本次清单品种跨度大,覆盖注射剂、口服常释剂型、口服液体剂、外用软膏、滴眼剂、吸入剂等多剂型,不再局限于过往国采重点的大品种口服制剂,大量小众专科药、外用制剂、院内常用小容量注射剂被纳入联盟集采范围,体现出集采持续向临床常用、尚未被集采覆盖的“长尾品种”延伸的特征。
从品种历史集采背景来看,清单内品种呈现明显分化。
一部分品种曾参与国家集采或省级联盟集采,例如地高辛、甲巯咪唑、米非司酮、帕拉米韦氯化钠注射液、左奥硝唑氯化钠注射液等,部分品种此前已在省级/省际联盟完成降价,本次再度纳入省际联采;
而更多品种属于首次进入集采视野,像利可君、吡美莫司软膏、他克莫司软膏、伊达比星注射剂、莫匹罗星软膏、卡泊三醇软膏等专科用药,以及肝素封管液、碘化油注射液、碘[125I]密封籽源等院内特殊制剂,此前未参与国采,大多仅在个别省份零星挂网议价,属于集采新扩容品类。
从品种结构上看,广东牵头清单偏向感染、呼吸、消化、心血管、皮肤科专科用药,同时包含部分院内诊疗配套制剂,如碘[125I]密封籽源、肝素封管液、碘化油注射液,剂型上注射剂、口服制剂、外用制剂搭配均衡。
云南牵头品种则在皮肤科外用制剂、儿科、慢病、抗肿瘤小品种方向进一步补充,包含异维A酸、米诺地尔外用液、莫匹罗星软膏、卡泊三醇软膏,同时纳入伊达比星、依托泊苷等化疗注射剂,以及多个口服液体剂、颗粒剂,不少是基层和门诊高频使用品种。
清单内多个品种具备较强特殊性。
碘[125I]密封籽源属于放 射 性 药 品,本次纳入省际联盟集采是一大看点,这类药品受生产、运输、使用场景限制,过往极少进入批量集采,集采落地将考验供应保障与质控能力;
肝素封管液属于临床基础护理耗材类药品,用量大、单价低,长期由多家小企业供应,集采有望重塑市场格局;两性霉素B脂质体注射剂属于抗真菌重症用药,临床刚需且价格偏高,本次纳入集采有望降低重症患者用药负担;
吡美莫司、他克莫司、卡泊三醇等皮肤科外用制剂,过往市场由原研和少数仿制药企业占据,集采将显著冲击原有零售与院内定价体系;帕拉米韦作为抗流感注射剂,曾纳入第十批国采范围,属于季节性需求品种,集采对企业产能储备、淡季库存管理提出更高要求。
整体来看,本次粤滇两个省际联盟,是继国家集采之后,地方联盟持续挖掘未集采化学药市场的延续。
集采重心,从过去的大品种“主战场”,逐步转向专科药、外用制剂、小众注射剂等长尾品种。
对药企而言,头部大品种的国采竞争格局基本定型,未来市场博弈机会和压力,将更多转移至这类省际联盟集采品种;同时部分特殊属性品种,除价格竞争外,供应稳定性、冷链/特殊储运能力,会成为中选的重要门槛。
当然清单仅为拟采购目录,仅供参考,最终品种、剂型、竞价规则仍以后续正式采购文件为准。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

