


一个是可以源源不断产出优质分子的技术平台,通过持续的BD交易来获得授权收入;一个是缔造十亿人民币分子的重磅炸弹药物,通过商业化逐年爬坡获取正向经营现金流。中国的Biotech,除了像百济神州、信达生物、复宏汉霖等这样具备强大全球化能力,其他公司都被定义为产品型亦或平台型公司。
对于产品型公司而言,首 个上市的药物往往就是王牌产品,十年磨一剑,换来的是资本市场的价值兑现和临床需求端的药效认可。艾力斯的伏美替尼,荣昌生物的维迪西妥单抗、泰它西普,诺诚健华的奥布替尼,都是代表性产品,艾力斯、荣昌生物和诺诚健华也是典型的产品型公司。
对于平台型公司而言,其技术平台便是一个可以源源不断产出金矿的矿山,核心价值在于技术平台持续输出新分子的能力,通过License out/NewCo等BD交易,将临床在研的分子资产证券化,远端现金流短期折现,通过BD交易落袋为安。康诺亚、和铂医药、映恩生物等公司便是典型的平台型公司,康诺亚深耕自免赛道,和铂医药的抗体技术平台和多家MNC达成合作,映恩生物成为ADC赛道的佼佼者。
一、产品型公司——单点爆发
产品型公司,往往需要拥有全产业链布局的能力,从早期的研发立项、中期的临床注册申报、后期的产品上市商业化,需要从0到1搭建早研、临床、商业化、质量、生产团队。产品上市后,核心的生产和销售环节,往往都是捏在自己手里,好处是可以有效控制成本,不受外部合作伙伴影响。产品型公司在早期发展阶段,风险点在于能够商业化的产品不多,往往只有一到两款产品,后续其他产品还处于临床在研阶段,亟需外部引进新产品来扩大商业化规模。
艾力斯的伏美替尼,十年磨一剑,上市之后迅速站稳跟脚,三代EGFR-TKI,目前是阿斯利康的奥希替尼、翰森制药的阿美替尼和艾力斯的伏美替尼三分天下,三家合计占据了中国市场80%的份额。伏美替尼的成功,离不开天时地利人和。围绕患者真实临床需求布局的产品,往往商业化表现都不会差——从早期立项环节,艾力斯就考虑到了适应症、靶点、未来的市场推广等重要因素。非小细胞肺癌(NSCLC)是全球和中国最常见的肺癌类型,但其发病与多种驱动基因突变相关,涵盖EGFR、KRAS、c-MET、HER2、ALK等多种类型的基因突变,而EGFR正是NSCLC中最主要的驱动基因之一。在中国,EGFR突变约占全部NSCLC的32%~38%。这意味着,仅在中国,每年就有数十万新发NSCLC患者携带EGFR突变,这是一个极其庞大的目标人群。
基于EGFR的高突变概率,EGFR-TKI(酪氨酸激酶抑制剂)自诞生之日起就成为市场爆点,亦是这部分患者的靶向治疗基石。二十余年来,EGFR-TKI已历经三代更迭。第一代药物如吉非替尼、埃克替尼曾是主流,但往往在用药一年后会遭遇耐药性问题,而第二代药物在安全性上又存在局限,这直接导致第三代EGFR-TKI逐渐成为临床首选。三代EGFR-TKI在中国市场的成功,离不开一代和二代药物的市场教育与迭代进化,贝达药业当年依靠埃克替尼一战成名,如今幸运儿换成了艾力斯和伏美替尼。
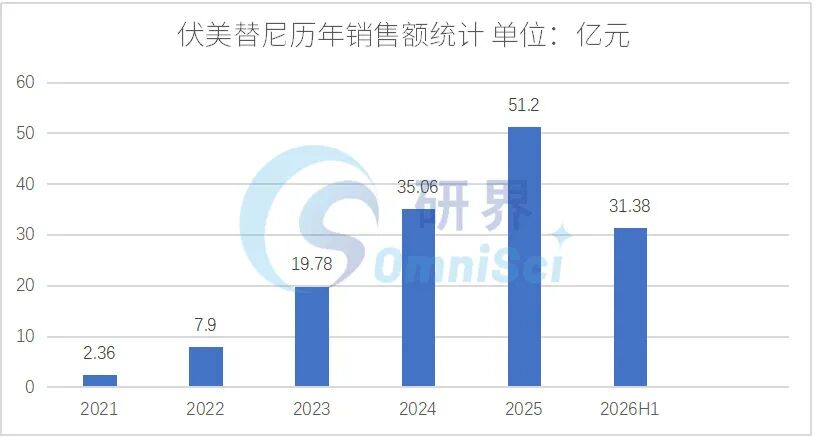
伏美替尼于2021年3月获批二线治疗、2022年6月获批一线治疗,成为继翰森制药阿美替尼之后,第二款获批上市的国产第三代EGFR-TKI。伏美替尼依托医保准入红利快速放量——2021年上市首年销售额仅2.36亿元,2025年直线飙升至51.20亿元。艾力斯的崛起,本质上是吃到了阿斯利康奥希替尼国产替代的结构性红利。在国内第三代EGFR-TKI供给稀缺的窗口期,伏美替尼作为唯二的国产品牌之一,承接了大量从进口奥希替尼转移过来的市场需求。
2026年中报,荣昌生物净利润同比暴增1137%,核心原因在于荣昌生物成功将RC148对外授权给艾伯维。BD交易并不是平台型的公司专属,产品型公司也会依靠BD交易来增收增利。平台型公司由于后端没有搭建商业化团队,只能依靠BD交易/技术授权合作等方式来获取经营现金流。产品型公司选择更为多元化,自主商业化+BD交易双轮驱动来获取利润。
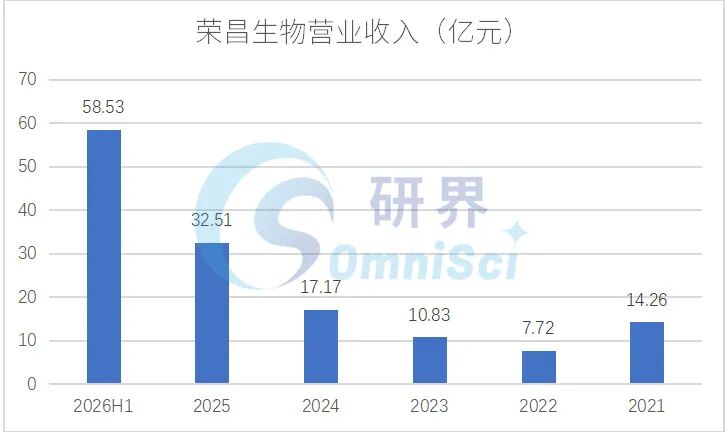
荣昌生物两大核心产品——维迪西妥单抗作为国内首 款国产 ADC,已经拿下 5 项适应症,医保覆盖持续拓宽,胃癌、尿路上皮癌市场持续渗透;泰它西普深耕自免领域,IgA 肾病、干燥综合征 NDA 已经获受理,未来增长空间可观。泰它西普目前已经获批的五项适应症中,干燥综合征和IgA肾病均直到2026年6月初才获得批准。
从商业化推进的一般规律看,新适应症获批之后还需要经历医院准入、医生教育、处方习惯建立等过程,因此两项新适应症很难对上半年收入形成实质性贡献。泰它西普2026年上半年的增长,几乎完全由此前已经上市的系统性红斑狼疮、类风湿关节炎和全身型重症肌无力三项适应症推动。这无疑凸显了泰它西普当前增长的质量:在新的患者群体尚未真正进入收入贡献期之前,既有三项适应症仍然能够推动销售规模明显扩大。这意味着其现有适应症的患者渗透率和市场占有率仍然没有触及天花板,还有进一步提升的空间。
这正是泰它西普作为一款大单品的显著特征:既有适应症仍处于商业化动能充沛的增长阶段,新的适应症又在不断地接续获批,多个适应症的增长曲线有望相互叠加与共振,不仅收入增长将具备更强的稳健性和持续性,更能不断推升产品的销售峰值预期。随着2026年6月干燥综合征和IgA肾病两项新适应症获批,泰它西普在国内已经拥有五项已上市适应症以及多项处于临床开发后期阶段的适应症,超级大单品的长期商业轮廓正在变得越来越清晰。
2026年半年报显示,荣昌生物上半年的销售费用率为41%,较去年同期下降了7个百分点。收入保持快速增长的同时,销售费用并未同步扩张,意味着荣昌生物这一轮商业化放量并非是简单的由增加销售资源投入所驱动,而是更多建立在既有商业化体系持续释放效率的基础之上。
对于产品型公司而言,当商业化基础设施逐步成熟,同一套商业化体系能够产生更大的收入规模,经营杠杆便由此开始显现。荣昌生物正在进入这样的良性循环阶段,商业化增长正在从规模扩张驱动进一步转向为效率提升驱动。
同属BTK赛道玩家的诺诚健华,虽然没有像百济神州泽布替尼那样夸张的百亿体量的全球销售额,但在国内市场,奥布替尼依然在竞争激烈的BTK赛道杀出一条血路。2021年商业化至今,奥布替尼已经成为十亿人民币分子,商业化爬坡迅速,未来的潜力在自免适应症会得到进一步释放。产品型公司的重要风格便是深耕一个药物,全公司将资源持续投入到该药物中,拓宽新适应症,治疗基线前移,开发新剂型,探索联用疗法……一个好的分子值得持续深挖,可以为原研厂商带来数十年的长期回报,阿达木单抗(修美乐)之于艾伯维、帕博利珠单抗(K药)之于默沙东,都是经典案例。
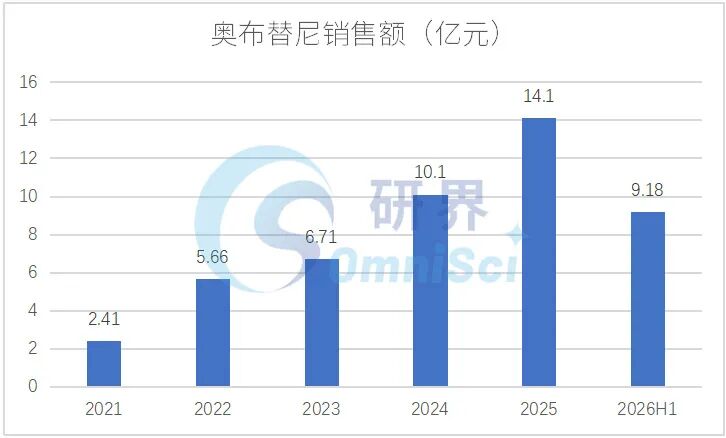
2026 年 5 月,奥布替尼治疗原发免疫性血小板减少症(ITP)患者的上市申请获 NMPA 受理,成为首 个提交 ITP 适应症上市申请的国产 BTK 抑制剂。目前,中国尚无 BTK 抑制剂获批治疗 ITP,奥布替尼手握先发优势。除 ITP 外,奥布替尼针对系统性红斑狼疮(SLE)、原发进展型多发性硬化(PPMS)和继发进展型多发性硬化(SPMS)的注册 III 期临床试验正在全球推进中,未来还有持续的增长空间。
奥布替尼不与伊布替尼、泽布替尼等头部产品红海硬碰硬,而是通过拿下中国首 个且唯一的 MZL 适应症,巧妙切入一个竞争较小但有明确临床需求的蓝海市场,填补了国内该领域的空白。为了实现曲线突围,诺诚健华还采取源头创新差异化策略。例如,奥布替尼在自免领域探索全新适应症,使其成为全球首 个在治疗 SLE 的 II 期临床试验中显示出疗效的 BTK 抑制剂。值得一提的是,奥布替尼治疗 SLE 的 IIb 期大样本临床研究已达到主要终点和次要终点,注册 III 期临床研究正在加速患者入组中,这意味着奥布替尼有望成为全球首 个治疗 SLE 的 BTK 抑制剂。
二、平台型公司——全面开花
相较于单点爆发的产品型公司,平台型公司的特点便是持续产出优质分子的“金矿”。相较于还没有在后端商业化证明过自己的和铂医药、映恩生物,康诺亚是平台型公司中为数不多兼具自主商业化能力,将BD交易作为利润放大器的潜力Biotech。康诺亚已经有商业化的产品——康悦达(司普奇拜单抗)。其是国内首 创、全球第二、潜在BIC的IL-4Rα抗体,未来或许可以挑战赛诺菲的度普利尤单抗宝座。
康诺亚2款下一代自免双抗领跑全球,CM512为全球首 款IgG-like长效型TSLP x IL-13双阻断剂,CM336预计是最早进入全球注册性临床的自免TCE资产。
康诺亚还在肿瘤领域Claudin 18.2 ADC赛道海外断层式领先,CMG901首 个适应症海外申报上市在即。公司早研平台覆盖ADC、TCE、双抗、PROTAC、寡核苷酸递送、血脑屏障递送,储备多维度的源头创新管线。CMG901全球III期成功,CM512 II期研究成功,释放出强劲的大药信号。
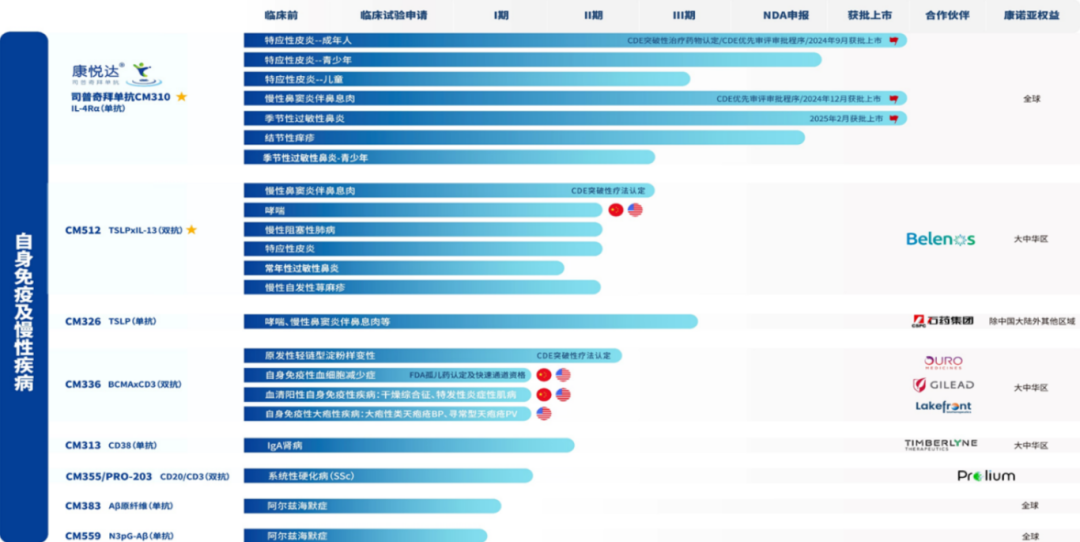
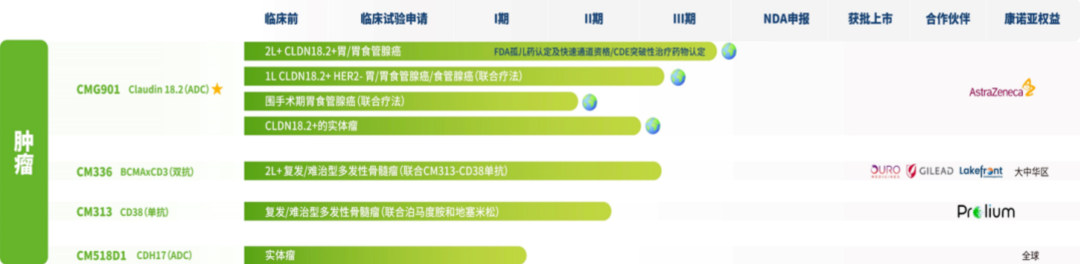
作为国内原创能力最强的Biotech之一,康诺亚不是那种高举高打、震撼全场的风格,而是安静内敛,专注于优异的临床价值,所立项管线要么相对MNC竞品具有差异化优势,要么开启新一代治疗范式。
2026H1,康诺亚达成净利润12.2亿元人民币,现金储备折合约32.4亿元人民币。康悦达(司普奇拜单抗)2026H1销售收入3.93亿元人民币,同比增长132%,进入基药目录与下沉市场后,销售峰值还将大幅抬高。CM336通过NewCo模式实现从资产授权、海外孵化到专项公司被海外整体并购的完整闭环,成为国内首 个创新药NewCo被MNC收购案例,股权变现实现收益16.8亿元人民币。
康诺亚分别跑通国内商业模式和出海模式,形成自营产品收入+海外长期回报(首付款+里程碑/销售提成/股权变现)的稳定财务底座。
如果说康诺亚已经从平台型Biotech逐步成长为Biopharma,和铂医药则是典型的平台型Biotech,公司港股上市至今从未搭建过商业化团队,主要创收依靠对外授权和技术服务合作。单论营收体量的绝 对值,和铂医药自然无法和产品型公司相提并论,但从2023年扭亏为盈,至今已持续3年多时间,也是港股最早一批扭亏为盈的18A公司。和铂医药的王牌在于——Harbour Mice®全人源抗体转基因小鼠平台。这个平台能够生成双重轻链(H2L2)和仅重链(HCAb)形式的全人源单克隆抗体。在全球范围内,能够规模化生成全人源仅重链抗体的技术平台屈指可数。这是一项具有极高壁垒的稀缺资产。
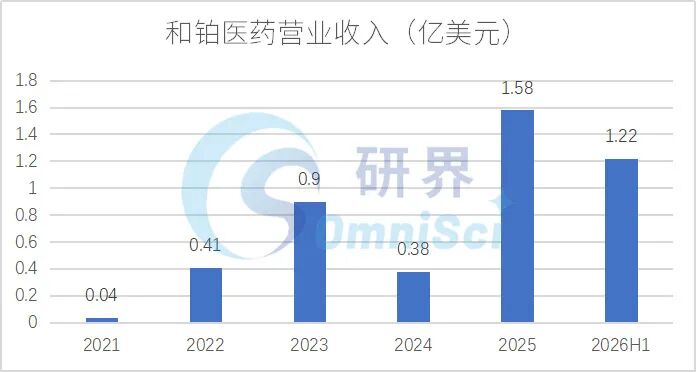
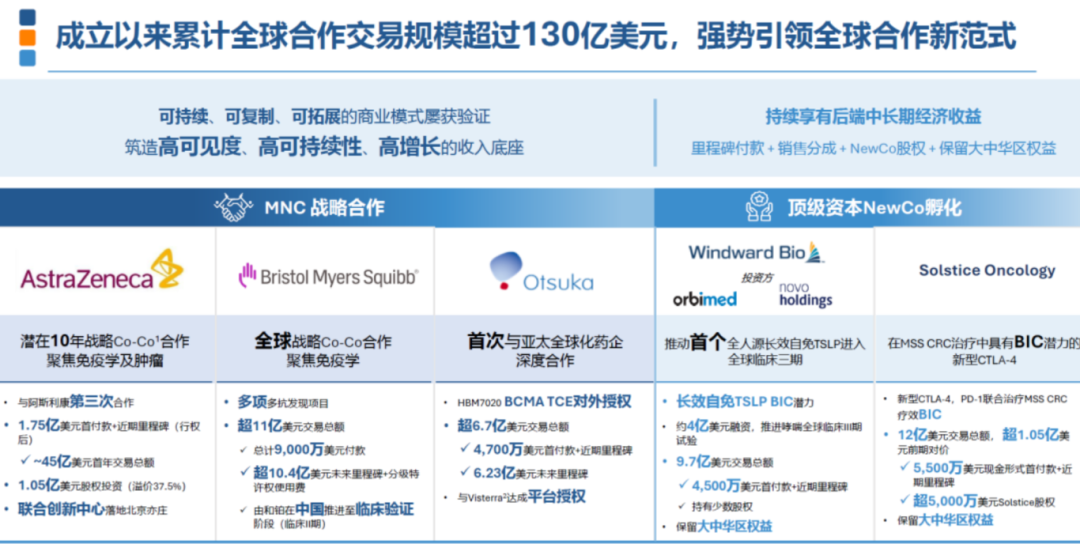
和铂医药的底层逻辑在于搭建创新药基础设施,覆盖自身免疫、代谢、肿瘤、中枢神经系统等前沿领域,在多个治疗方向上都具有话语权;基于动态的技术迭代,不断推出具有差异化优势的创新分子。2025年推出由Hu-mAtrIx AI平台驱动的首 个全人源AI HCAb模型。2026年公布首 款AI平台开发的候选药物LET003的临床前数据;合作模式从“简单授权”升级为“深度绑定”。不仅获得首付款和里程碑付款,还能通过“技术换股”享有合作方估值增值的收益。公司通过“技术换股”策略孵化多家聚焦前沿治疗领域的公司,覆盖从多价抗体到细胞疗法的多个方向。BD合作方面,和铂医药成立以来累计全球合作交易规模超过130亿美元,覆盖MNC战略合作、顶级资本NewCo孵化的主流模式。MNC战略合作铸造高确定性的收入底座,NewCo模式则更大程度保留海外市场权益,为更深入参与全球竞争,获得更多后端中长期经济收益奠定基础。
2025年上市的映恩生物,聚焦在ADC赛道,旗下有多款核心产品处于临床在研阶段。其拥有一支强大的转化医学团队,依托“技术→合作→资金→再创新”的飞轮模式,管线阵容如同滚雪球一样壮大,已延伸至2.0和3.0的创新。
三、不被单一模式绑架
除了像康诺亚这样已经靠商业化产品持续贡献经营现金流的公司,其他大部分平台型公司的商业变现飞轮能否持续运转,背后围绕着很多变量。技术平台能否持续迭代,稳定产出具备全球差异化竞争力、符合大厂管线需求的早期分子;部分modality红利窗口能否延续,巨头补管线的刚需与早期授权溢价能否维持。一旦后续管线临床早期数据不及预期、优质可授权分子供给断档,或是平台技术被同业追赶、差异化优势弱化,这套高速周转的闭环将直接失速。没有自研上市产品的持续造血、没有成熟商业化团队的兜底、没有自建产能的壁垒加持,抗风险能力存在天然短板。窗口期红利造就部分平台型公司传奇,并非通用商业模式的胜利。
创新药行业最终的核心竞争力,永远是穿越周期的技术壁垒、持续造血的商业化能力、抗风险的全产业链底盘。
参考资料
[1]艾力斯,红颜易逝.破茧Bio
[2]账面狂赚46亿!荣昌生物撕开创新药盈利元年的伪装.研界
[3]康诺亚,该冲刺大厂了.阿基米德Biotech
[4]两年十倍,和铂医药是如何逆境翻盘的?破茧Bio

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

