


肿瘤疫苗最近冰火两重天。
Moderna / 默沙东的个性化疫苗 mRNA-4157(个性化新抗原 mRNA 疫苗,为每位患者编码≤34 个肿瘤私有突变抗原)联合 K 药,在已切除 IIB-IV 期黑色素瘤的三期试验 INTerpath-001(n=1137,2:1 双盲随机)中拿下 RFS(无复发生存期)和 DMFS(无远处转移生存期)双终点。这是全球首 个肿瘤疫苗三期阳性,也是首 个个性化新抗原疗法的三期阳性,结果公布当天 Moderna 暴涨 177%。
BioNTech 交出的结果则是截然相反。个性化疫苗 BNT122(与 mRNA-4157 同属新抗原路线,编码≤20 个新抗原)在结直肠癌辅助单药试验中被提前终止,DSMB 发现 OS 偏向对照组;通用型疫苗 BNT113(现货 HPV16 E6/E7 固定抗原疫苗)联合 K 药治一线头颈鳞癌(AHEAD-MERIT,约 332 例),PFS 未达统计学显著,OS 仍在评估、试验未终止。
BioNTech 接连失利,多少浇灭了市场对 mRNA-4157 成功外推至 "平台级胜利" 的热情。
那么问题来了,肿瘤疫苗领域到底是 BioNTech 的平台不行,还是路线选择的问题,又或者有更深层的因子在影响成败?
01
两条路线之争和一个命门
在分析之前,需要搞清楚三个品种的信息,关乎个性化和现货肿瘤疫苗的路线之争。
mRNA-4157 和 BNT122 都同属个性化新抗原疫苗:给患者做肿瘤全外显子组测序,用算法预测筛选突变新抗原,再定制生产 mRNA。两者差别在于工程细节,mRNA-4157 用 LNP(脂质纳米颗粒)肌注,BNT122 用 RNA-LPX(脂质复合物)静脉给药、靶向脾脏 DC 致敏。
BNT113 则完全是另一条路,属通用型现货疫苗,只编码 HPV16 的 E6 和 E7 两个固定抗原,不需要测序定制,可以批量预制。
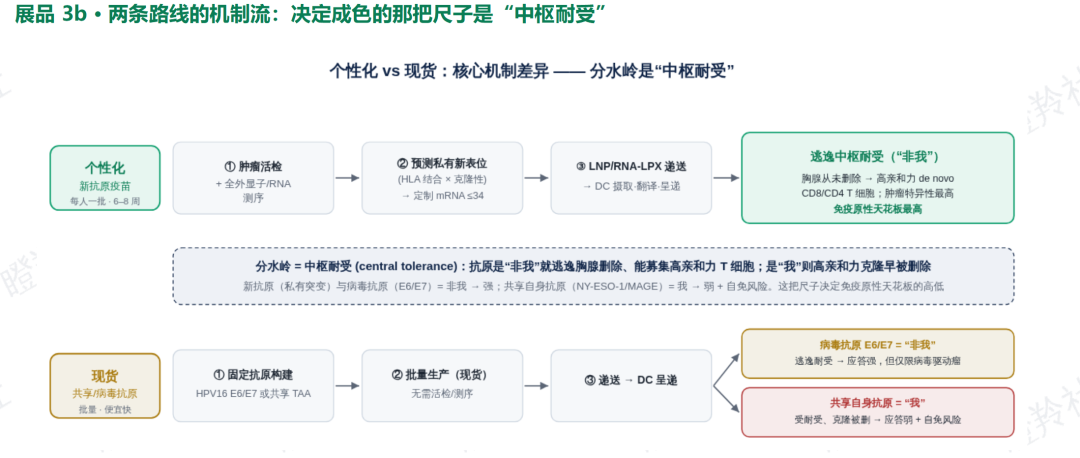
两条路线的优劣在机制层面的优劣或者特点可以一探究竟。
个性化路线用的抗原全是患者肿瘤的私有突变肽段,胸腺从未见过、是免疫系统眼中的 "外来者",高亲和力 T 细胞克隆没有被删除,因此免疫原性天花板最高。
通用型路线抗原固定、可批量生产、成本低,但受限于 "抗原是不是非我" 这把尺子:BNT113 的 HPV 病毒癌蛋白蛋白同样是 "外来者",免疫原性还行;如果用共享自身肿瘤抗原(比如 BNT111 的 NY-ESO-1),那就是免疫系统认识的 "自己人",则受中枢耐受约束,应答天然偏弱。
个性化路线的优势有代价,就是要牺牲商业可及性。
个性化疫苗每人一批、制造周期 6-8 周、单例成本超 10 万美元。INTerpath-001 要求手术到首剂不超过 13 周,时间窗口本身就是最大的约束之一。第三方分析假设 mRNA-4157 商业化后 WAC(批发采购成本)约 47.5 万美元 / 疗程,成本结构上只能 "scale-out"(并行扩产能),不能 "scale-up"(规模降本)。以自体细胞治疗 Provenge(前列腺癌疫苗)的前车之鉴值得警惕作为侧面参照:其上市定价 9.3 万美元,制造成本一度接近售价的 77%,获批后不到五年公司破产。目前,或许只有美欧等极度发达的国家地区能规模化推广个性化肿瘤疫苗。
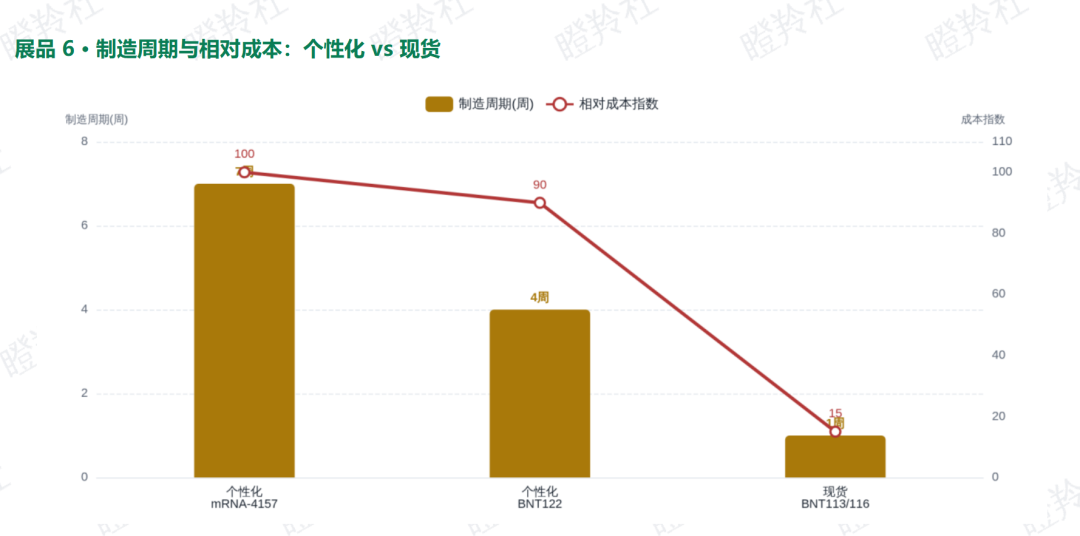
不过,BNT122 在 CRC 的翻车已经说明,个性化路线本身不能保证成功。路线只是因素之一,不能通过某一项临床的失败给单一路线上纲上线。
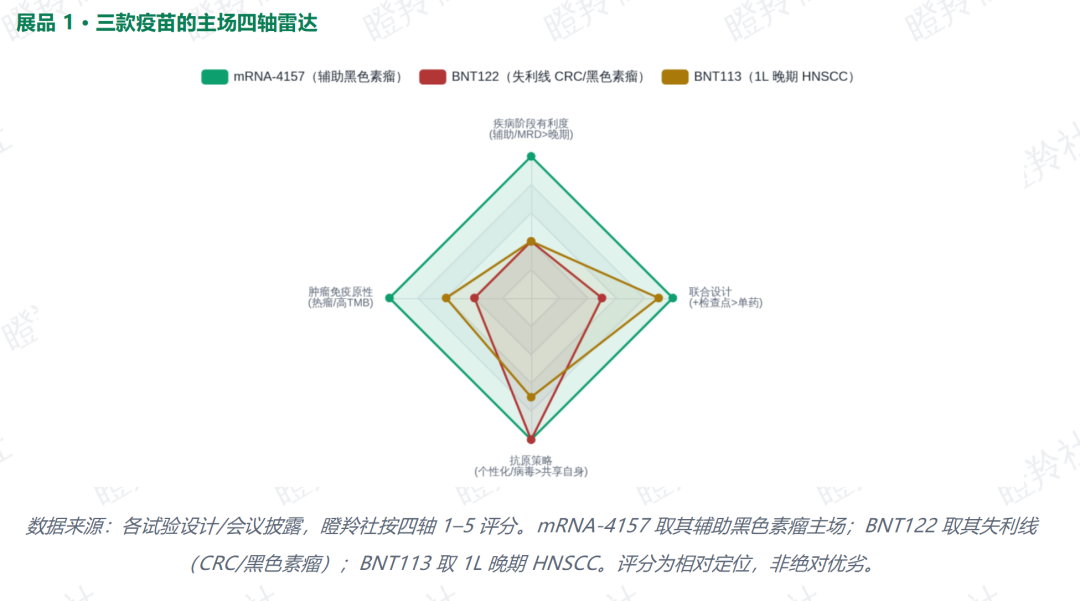
我们认为,更全面的解读一条肿瘤疫苗管线成败可以搭建一个四维分析框架,包括:1)技术路线 / 抗原策略(个性化 vs 通用);2)适应症与肿瘤免疫原性(热肿瘤 vs 冷肿瘤);3)疾病阶段(术后辅助 / MRD vs 晚期大瘤负荷);4)联合设计与对照组(+ 检查点抑制剂 vs 单药,弱基准 vs 强标准治疗)。
四个维度进行结合,能得出更贴近现实的前瞻预测 / 后视镜复盘。
02
三个 Case,四维框架下成败点在哪里?
先看取得阳性结果的 mRNA-4157 的 INTerpath-001,四个维度因子全部站在有利的位置。
术后辅助场景是肿瘤疫苗的主场,肿瘤已经手术切除,残留的是微小残留病灶(MRD),肿瘤负荷极低、免疫系统尚未耗竭。BioNTech 首席医学官 Türeci 在解释自家疫苗失利时给了一个关键数字:疫苗诱导有效免疫应答需要给药后 6-8 周,这个时间窗 "可能不足以控制快速生长的晚期疾病"。也就是说,辅助场景给了疫苗从容起效的时间,晚期场景没有。
黑色素瘤是紫外线驱动的高肿瘤突变负荷(TMB)热肿瘤,TMB-high 比例约 52%,新抗原密度在实体瘤中几乎最高,免疫治疗本就高度敏感(辅助 PD-1 已是标准治疗)。全程联合 K 药做骨架,疫苗负责从头启动新抗原特异性 T 细胞,PD-1 负责解除耗竭,双盲 2:1 随机设计,设计和统计都很严谨。
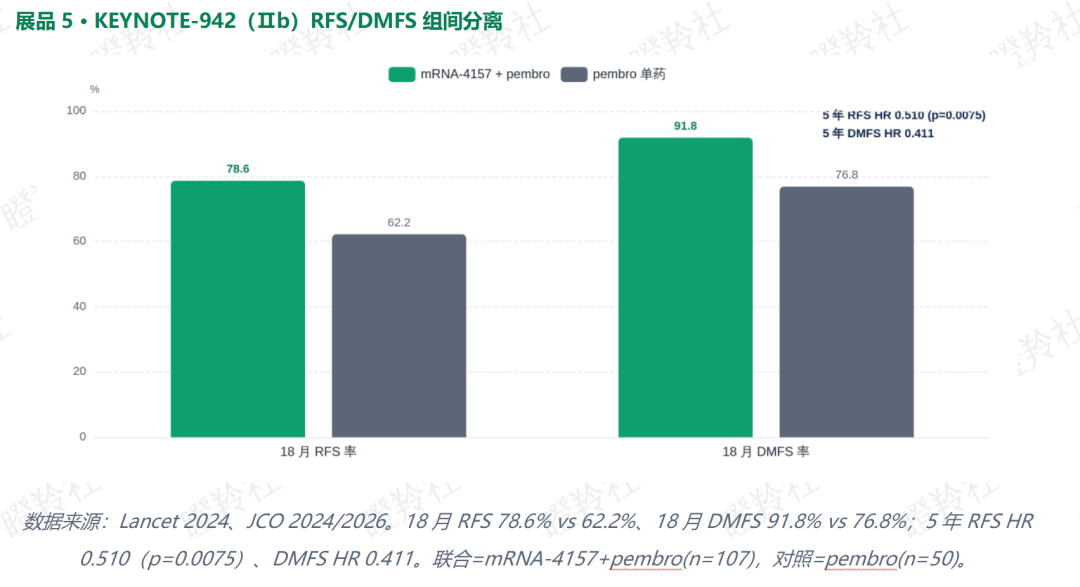
数据也非常亮眼,此前二期 KEYNOTE-942(n=157)5 年随访,RFS HR 0.510、DMFS HR 0.411,获益真实且随时间稳定,与 TMB 和 PD-L1 状态无关均获益。最新三期顶线只披露了 "达 RFS+DMFS 主终点,统计学显著且有临床意义",具体 HR 将于 2026 年 10 月 24 日 ESMO LBA1 首次公开。
再看 BNT122 在 CRC 为什么提前被终止,MSS 结直肠癌是冷肿瘤(TMB-high 比例 < 5%),新抗原稀少、免疫浸润差,这是第一个雷点。然而偏偏试验设计是辅助单药 vs 观察等待,没有检查点抑制剂协同,这是第二个雷点。同赛道的 Gritstone GRANITE(个性化异源载体疫苗)在晚期 MSS CRC 也失败了,公司破产。我想问题大概率出在 "把疫苗单药用在冷瘤" 这个定位上,个性化平台本身可能没有失灵。
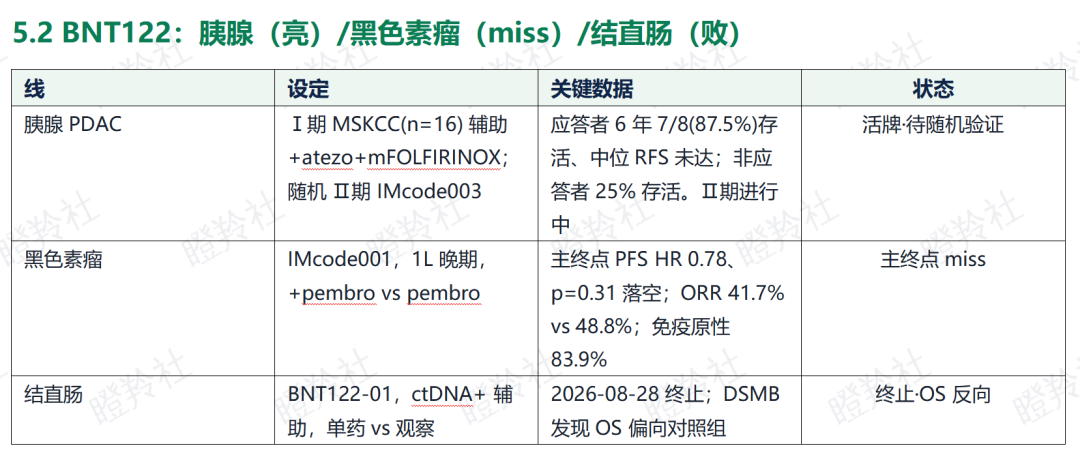
更能说明问题的是 BNT122 在晚期黑色素瘤的数据。IMcode001 联合 K 药,免疫原性极强:83.9%(47/56 例)诱导出新抗原特异性 T 细胞应答,应答广度与 PFS 改善趋势相关。但 ORR 41.7% 反而低于对照组的 48.8%,PFS HR 0.78(p=0.31)未达标。也就是说,T 细胞打出来了,但在晚期大瘤负荷场景下没能转化为临床获益。这是整个赛道需要跨越的鸿沟:"免疫应答阳性" 和 "临床终点阳性" 之间,隔着疾病阶段和瘤种免疫原性两把筛子。
BNT113 在头颈鳞癌的挫折,则是踩中了另一个雷点。HPV16 驱动的瘤种免疫原性不差,BNT113 的 E6/E7 固定抗原也属 "外来者"。问题出在疾病阶段和对照臂:一线晚期(转移性)是大瘤负荷场景,疫苗 6-8 周的起效窗口被挤压;AHEAD-MERIT 的对照臂是 PD-L1 CPS≥1 人群中本就高度有效的 K 药单药,在对照臂自身表现很好的场景里,叠加疗法的边际空间被严重压缩,加上开放标签 1:1 设计,结构性地抬高了失败概率。
BioNTech 自己的经验也佐证了这个规律。此前 BNT111(编码 4 个共享自身抗原的现货疫苗)在 PD-1 经治后线黑色素瘤中 ORR 18.1% 达到了主终点,但帕博利珠单抗单药的 PFS(3.2 个月)和 OS(22.3 个月)数值上反而更好,最终项目被放弃。
不过,BNT113 的头颈癌适应症还没有完全失败。
按预设统计设计,PFS 和 OS 是双独立主终点,OS 显著仍可判定阳性。IDMC 建议继续评估,试验未终止。T 细胞介导的获益往往后发(OS 可在无 PFS 获益下显现),现在盖棺定论可能为时过早。
三个案例在四维框架下各有定位:热肿瘤 + 辅助治疗场景 + 联合免疫检查点抑制剂赢面最大,冷瘤 + 单药或晚期 + 强对照最容易翻车,完美验证了上面的四维框架。
再往深处看,BioNTech 手里还有一张翻转牌,BNT122 在胰腺癌一期小样本(n=16)中打出惊人信号:8 例产生新抗原特异性 T 细胞应答,应答者 6 年随访 7/8 存活(87.5%),非应答者仅 25%。随机二期 IMcode003(联合阿替利珠单抗 + mFOLFIRINOX,约 260 例)正在推进,读出大概率不早于 2031 年。
如果阳性,意味着个性化疫苗在联合检查点骨架的条件下有可能撬动冷肿瘤,这对整个赛道的叙事都是翻盘级事件。
03
遍地巨坑,怎么排雷?
纵览过去几年肿瘤疫苗管线的开发成败,失败仍是压倒性的常态。GRANITE 在晚期 MSS CRC 二期失败、Gritstone 破产;BNT122 在 CRC 终止、黑色素瘤晚期主终点 miss(PFS HR 0.78,p=0.31);BNT113 PFS 落空;BNT111 有应答但无生存获益,被放弃。
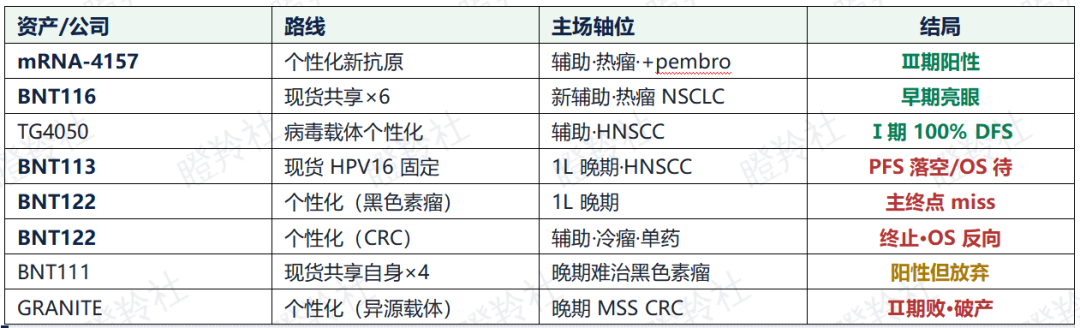
目前全球真正完成去风险的只有 mRNA-4157 一个,而且是在黑色素瘤这样 TMB 极高的热瘤加上术后辅助的最有利场景。
而 Moderna 要抬升自身肿瘤疫苗平台价值,需要适应症外推验证。Moderna 开了多个临床进行验证(INTerpath 系列),覆盖 NSCLC(INTerpath-002/009)、肾癌(INTerpath-004)、膀胱癌(INTerpath-005/011)乃至一线转移性黑色素瘤(INTerpath-012)。其中 NSCLC 是最关键的外推节点,能在 "第二热的瘤种"(TMB-high 比例约 40%)上重复黑色素瘤的成功,个性化疫苗的平台价值才算真正被确认。
通用型路线虽然在关键终点上还没有证明自己,但 BNT116(编码 6 个 TAA 的现货 mRNA 疫苗)在肺癌新辅助 I 期 LuCa-MERIT-1(n=20,联合 cemiplimab + 卡铂 / 紫杉醇)拿到了 ORR 65%、pCR 40%(WCLC 2026),没有患者因治疗延误手术。"新辅助 + 热肿瘤" 的定位吻合四维框架的有利组合,如果找准这个位置,或许能走出一条出路。
回望国内,近年不少 Biotech 涌入肿瘤疫苗领域,国内已获批 IND 的个性化肿瘤疫苗企业约 7 家,北京立康的 LK101 被称为国内首 款获批临床的个性化 mRNA 肿瘤疫苗,中美同步推进。现货通用型疗法玩法也不少,其中云顶新耀的 EVM14(通用型现货 mRNA 疫苗,编码 5 个 TAA,主攻 NSCLC 和头颈鳞癌)已实现中美双报、美国 I 期首患入组;悦康药业的 YKYY031(通用型 mRNA 疫苗,自主阳离子脂质 YK-009 递送)2025 年底获批临床,拟用于晚期实体瘤。
前述的成败案例给了我们一把排雷尺,我们不妨用四维框架做初步筛查,以云顶 EVM14 为例:通用型路线(抗原策略侧偏弱),主攻 NSCLC 和头颈鳞癌(免疫原性轴中等偏上,NSCLC TMB-high 约 40%),目前进入的是 I 期(疾病阶段和联合设计尚未明确)。关键变量在于:未来临床设计是走辅助 / 新辅助还是晚期?有没有联合检查点抑制剂?如果沿着 BNT116"新辅助 + 热肿瘤 + 联合 IO" 的方向走,至少有三个维度站在有利的一侧。
反之,四维度越多站在踩雷侧,踩坑概率越大。
结语:
肿瘤疫苗是存在巨大市场机遇的赛道,但遍地巨坑。mRNA-4157 证明了路径可行,但可及性可能是未来个性化路线的巨大障碍,谁先把个性化成本打下来、或者把通用型疗效做上去,谁将定义下一个十年。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

