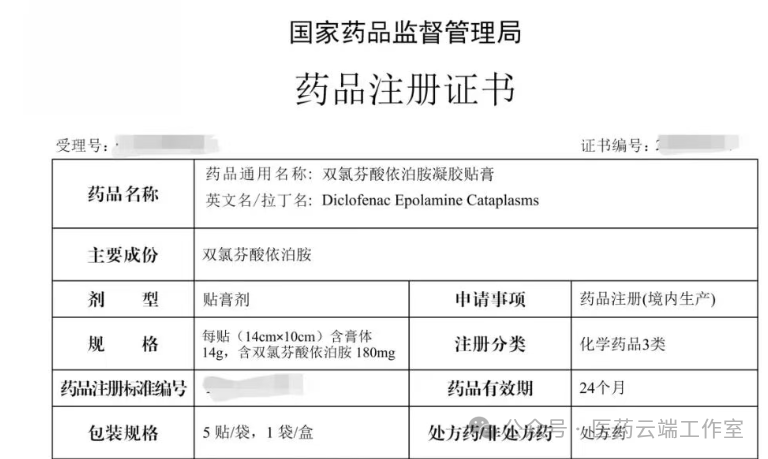
10月13日,杭州端本医药持有的双氯芬酸依泊胺凝胶贴膏(商品名:天透芬)拿到国家药监局批件(批准文号:国药准字H20266223),由南京海纳制药生产,化学药品3类申报,规格为每贴含双氯芬酸依泊胺180mg,适应症指向成人和6岁及以上儿童因轻微拉伤、扭伤、挫伤引起的急性疼痛局部治疗。
图源:企业公告 药品注册证书(局部)
在原研Flector尚未进入国内的情况下,这款产品拿下国内首仿,也顺带补上了外用NSAIDs贴膏里"双氯芬酸"这一成分在国内凝胶贴膏形态的空白。仿获批意味着率先获得市场准入窗口,在定价、渠道及品牌先发上占据主动权。
从立项到批件前后走了十来年。
南京海纳最早2014年就提交过临床申请,后来重新按3类路径走IND、BE和Ⅲ期,Ⅲ期直接以氟比洛芬凝胶贴膏为阳性对照验证有效性和安全性, 最终由杭州端本作为上市许可持有人落地。
这种"小持有方+CDMO生产"的组合在贴膏细分里并不少见——端本本身不是泰德、九典那种有完整商业化团队的玩家,更像是把品种从0到1跑完注册闭环,生产、销售还需进一步打造属于自身的商业化链条。
放到竞争格局里看,这款药不是来硬碰现有头部主战场的。
北京泰德在外用镇痛贴膏里站位最稳,氟比洛芬凝胶贴膏(得百安/泽普思)在国内上市十余年,全球累计销量已达百亿贴,后又补齐二代氟比洛芬贴剂、洛索洛芬钠凝胶贴膏(得舒平)、利多卡因凝胶贴膏(得百宁)等产品矩阵,覆盖慢性疼痛、神经病理性疼痛和运动损伤场景。
湖南九典则靠洛索洛芬钠凝胶贴膏做基本盘,叠加酮洛芬凝胶贴膏这个首仿独家、以及今年新批的氟比洛芬凝胶贴膏和洛索洛芬钠贴剂,走的是"以仿养创+经皮给药平台"路线,零售端也在用9.9贴膏节、连锁药店驻店服务往下沉市场铺。
双氯芬酸依泊胺的切入口更偏急性软组织损伤,和泰德主打的慢性骨关节炎、肩周炎、网球肘,以及九典洛索洛芬的慢性疼痛管理,在场景上有错位。它把6岁及以上儿童写进适应症,也是个相对稀疏的占位——多数外用NSAIDs贴膏更聚焦成人慢性痛,儿童急性扭伤场景反而没那么卷。
但反过来也要看到,急性损伤用药周期短、单次疗程几贴就结束,患者复购频次远不如慢病长期贴敷,商业化天花板取决于能不能进药店终端、做运动康复和儿科外伤场景的渠道覆盖。
后续真正要看的不是"获批"本身,而是三件事。
一是端本有没有渠道能力把首仿窗口转化成销量,还是只做持有人收授权费;二是原研若后续引进会不会挤压定位;三是双氯芬酸这个成分在贴膏赛道会不会被集采盯上——目前氟比洛芬尚未进国家集采但已入省级集采, 同类外用NSAIDs贴膏的集采风险是迟早的事,首仿红利能稳多久,取决于放量速度。
参考洛索洛芬钠凝胶贴膏进集采后降价约75%、单品利润被大幅压缩的先例, 首仿最值钱的不是单价多高,而是“在集采盯上之前的那段窗口期”——先把医院、药店、双通道和患者认知铺起来。
整体看,这款首仿的意义更多是"补位"而非"颠覆":它让国内凝胶贴膏市场从氟比洛芬、洛索洛芬、酮洛芬几家主导的格局里,多出一个双氯芬酸选项,也给运动损伤和儿童急性痛场景添了一款合规处方药。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿