


今日(10 月 16 日)早盘,康诺亚 - B(02162.HK)涨 11.23%,报 84.70 港元,市值约 253 亿港元,年内涨幅扩大至 58.47%。
驱动这根阳线的公告包含两件事:一件关于临床,NMPA 批准司普奇拜单抗(商品名康悦达)用于 12 至 18 岁以下青少年中重度特应性皮炎,西林瓶(300mg/2ml)与预充式自动注射笔两种包装同时获批;一件关于生意,2026 年前三季度康悦达收入约 6.6 亿元,同比增长约 227%。
资本市场真正为第二件定价。
过去三年,中国 Biotech 的估值锚几乎完全建立在三个前置事件上:BD 首付款、临床数据、获批上市。这三件事都不需要回答 “卖不卖得动”。一款国产创新药上市之后到底能做出多大声响,整个板块的估值模型里,这一段是空白的。
康诺亚这份公告,第一次给出了这一段的实际读数。
01
18 周,73.9% 对 43.3%
L-4Rα 是白细胞介素 - 4 受体的 α 亚基,位于 IL-4 和 IL-13 两条信号通路的交汇点上,与之结合等于同时掐断 2 型炎症的两条上游干道。
这个靶点由度普利尤单抗在全球完成验证,2025 年全球销售额约 157 亿欧元,医生教育早已完成,临床路径现成。国产分子不需要重新发明适应症,只需要证明在中国人群、中国价格下同样有效。
本次获批基于一项 180 例的 III 期研究:12 至 17 岁、外用药控制不佳的中重度特应性皮炎患者,随机、双盲、安慰剂对照,主要终点为治疗第 18 周的 EASI-75 应答率(湿疹面积和严重程度指数较基线改善至少 75%,中重度 AD 临床的金标准终点之一)。结果 73.9% 对 43.3%,差值 30.6 个百分点,P 值显著。
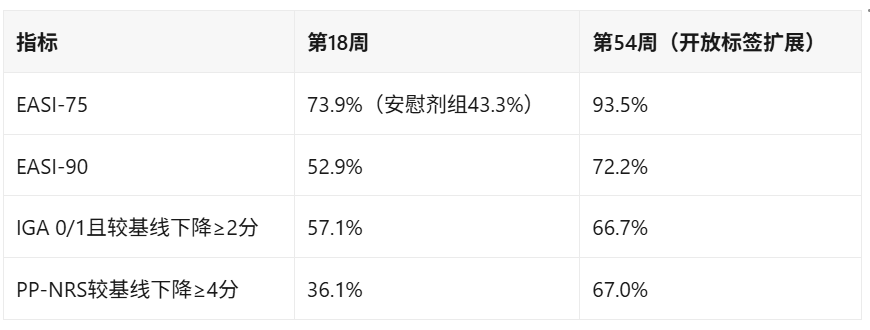
两个专业细节值得留意。
其一,安慰剂组 43.3% 并不低,特应性皮炎青少年试验中安慰剂应答偏高是已知现象,跨研究比较需谨慎,真正可归因于药物的是那 30.6 个百分点的差值。
其二,参照药留下过空间:国家医保局谈判材料在介绍司普奇拜单抗时,对同靶点已上市参照药的描述是 “应答率低:EASI-75 不足 70%”。天花板没有封死,me-better 才有定价的余地。
安全性是这个分子更硬的差异化。成人数据里,52 周治疗超九成患者达到 EASI-75、近八成达到 EASI-90,52 周复发率仅 0.9%;结膜炎发生率 5.3%,而结膜炎正是度普利尤单抗最标志性的不良事件,也是皮肤科医生处方时最常见的顾虑之一。
青少年适应症的意义在于处方人群的年龄下限。特应性皮炎的中重度目标患者约 510 万人(医保谈判口径),青少年是其中依从性最差、家长支付意愿最高、对长期安全性最敏感的亚群。拿下 12 岁这个下限,等于让处方决策进入家庭。度普利尤单抗已覆盖至 6 个月以上儿童,司普奇拜补齐的正是这一段。
适应症广度是这个分子临床叙事的另一面。慢性鼻窦炎伴鼻息肉,首次给药后第 2 周 72% 的患者鼻息肉显著缩小,治疗 12 周 73% 的患者息肉大小减半、46% 的失嗅患者恢复嗅觉;季节性过敏性鼻炎,通常只需注射 3 针,就能平稳度过一个过敏季。
一个靶点,三个患者池,皮肤科、耳鼻喉科、变态反应科三个科室的处方权同时打开,此处应有:图片。这也是它能在 2025 年 12 月一次性以三项适应症整体进入医保目录的结构性原因。
02
6.6 亿:空白一段的读数
再看今年前三季度的 6.6 亿元收入成色。
上市节奏是连续的:2024 年 9 月成人特应性皮炎获批(国产首 个 IL-4Rα,全球第二),12 月慢性鼻窦炎伴鼻息肉获批(国内首 个该病生物制剂),2025 年 2 月季节性过敏性鼻炎获批(全球唯一获批该适应症的 IL-4Rα)。2025 年是首 个完整销售年,全年销售额约 3.15 亿元。
2026 年前三季度 6.6 亿元,已是去年全年的 2.1 倍。按约 227% 的同比增速还原,2025 年前三季度仅约 2.0 亿元。低基数效应当然存在,但爬坡斜率是真实的。
斜率背后是两道制度性闸门先后打开:2025 年 12 月,三项适应症全部纳入国家医保目录,2026 年 1 月 1 日执行;2026 年 7 月,进入时隔八年更新的国家基本药物目录,9 月 1 日施行,是四款新增国产 1 类新药之一,也是其中唯一的自身免疫创新药。
公司将增长归因于两点:真实市场需求,和准入医院数量的急剧增加。截至 2026 年初的披露口径,康悦达已覆盖超 1600 家医院、布局 670 家以上药房、商业化团队逾 500 人。
简单年化,前三季度 6.6 亿元对应约 8.8 亿元的全年节奏;对应当前约 253 亿港元的市值(约合 232 亿元人民币),市销率约 26 倍。市场给出的溢价,显然是对放量曲线斜率的认可。
03
两张入场券,接下来看续方率
西林瓶是院内场景的剂型:药房备货、护士配液、门诊或输液中心完成注射。预充式自动注射笔是院外场景的剂型:DTP 药房取药,患者在家自行完成,每两周一次。
同一天拿到两种包装的批件,等于同时拿到院内和院外两条渠道的入场券。
中国自免生物药的瓶颈,长期在最后一公里。DRG/DIP 与国谈药的组合,正在把高值生物制剂的处方从住院和门诊输液场景挤向院外,这正是注射笔的战场。
康诺亚把 “准入医院数量” 写进收入归因,等于承认了这一点,也给出了自己的解法:铺渠道密度,而非降价换量。
渠道密度的下一个考核指标将是续方率。生物制剂是按年计的用药,处方开出只是开始,患者每两周回不回来,决定这条收入曲线是持续爬坡还是冲高折返。
04
拥挤的靶点,真正的考验刚开始
闭环跑通,下一个问题是守不守得住。因为靶点本身不构成护城河。
度普利尤单抗 2023 年在中国的销售额已预计超 20 亿元,证明支付意愿存在;国产同靶点随后密集涌入,申报上市与 III 期梯队如下:
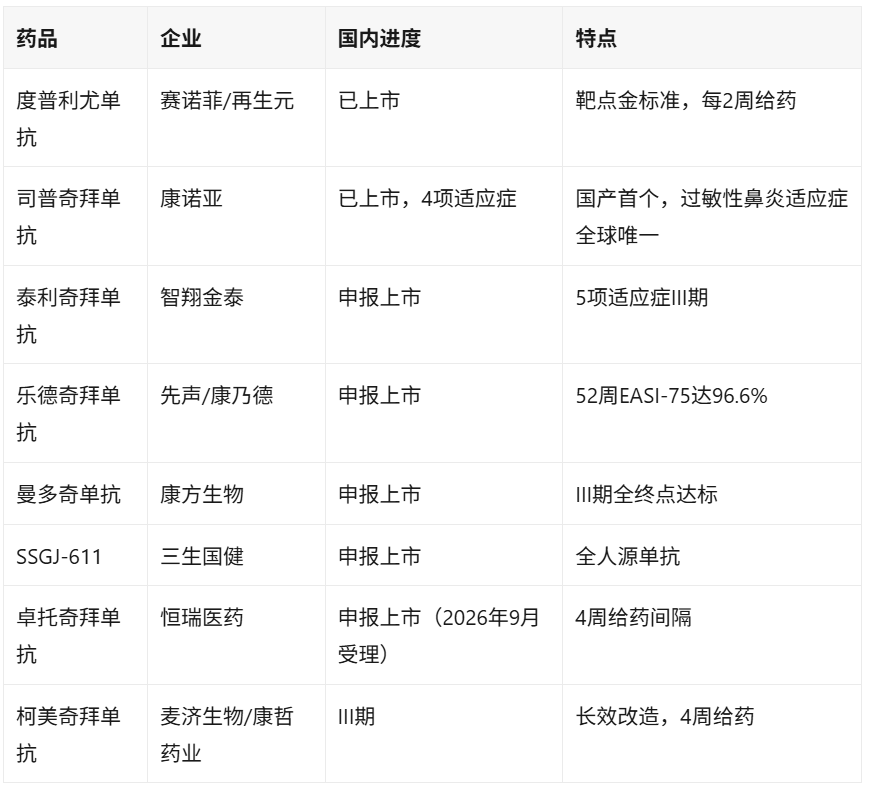
差异化竞争集中在两条线:给药间隔从 2 周拉长到 4 周乃至更久,以及双抗化,康诺亚自家的 CM512(TSLP×IL-13,半衰期约 70 天)瞄准的就是 3 至 6 个月给药间隔。行业预计 2025 至 2027 年是国内 IL-4Rα 的集中申报期,平安证券统计 III 期阶段管线超过 8 款。
管线身后的交易结构,同样说明赛道的拥挤度:先声药业 2023 年 11 月以 1.5 亿元首付款加 8.75 亿元里程碑,拿下康乃德勒德奇拜单抗的大中华区权益;康哲药业 2025 年 1 月接手麦济生物柯美奇拜单抗的大中华区及新加坡商业化,首付款与里程碑合计数亿元。传统药企用真金白银投票,说明他们判断这个市场的窗口还开着,且值得排队。
司普奇拜单抗先发优势的成色,最终要看渠道密度能否转化为续方率,生物制剂是长期用药,一次性处方做不出闭环。6.6 亿元的绝 对额仍然很小,参照药一年约 157 亿欧元的销售规模,是这个数字的近两百倍。也就是说,这份公告证明的是模式可行,并不意味康诺亚已经拿走一切,真正的考验刚开始。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

