


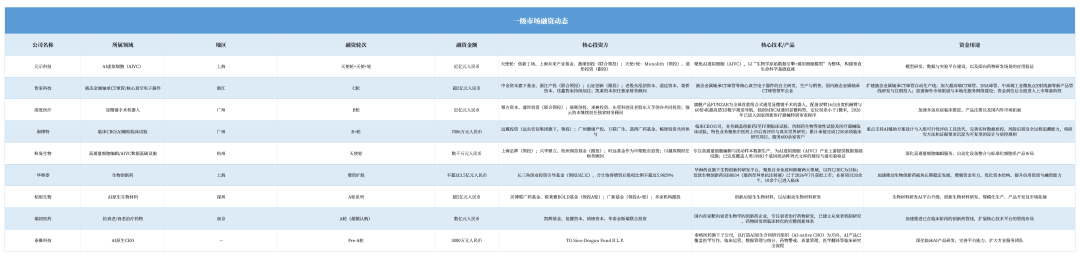
2026 年 10 月 16 日至 10 月 22 日,全球生物医药领域投融资活动延续活跃态势,ADC 领域出现标志性大额交易。一级市场方面,元示科技连续完成近亿元天使轮及天使 + 轮融资,智束科技完成超 2 亿元 C 轮融资,深度医疗完成近亿元 B 轮融资,海博特完成 7006 万元 B + 轮融资,粒曼生物完成数千万元天使轮融资,华奥泰拟增资扩股引入外部投资人,柏垠生物完成超 2 亿元 A 轮系列融资,瑞初医药完成数亿元 A 轮融资,AI 虚拟细胞、CT 球管、手术机器人、临床 CRO、生物材料、抗衰老等赛道获资本关注。二级市场方面,映恩生物科创板 IPO 披露首轮问询回复,年内已有 29 家生物医药企业完成 IPO。授权交易方面,翰森制药与罗氏达成超 155 亿美元 ADC 战略合作及授权协议,和黄医药与 GSK 的 HMPL-A830 许可交易完成交割。并购方面,四环生物完成 1.6 亿元收购长源药业 80% 股权,瑞博生物通过换股全资收购 Ribocure,OpenAI 收购生物医药研发平台 Orchestra Bio。产业基金方面,TCGX 超额完成 6 亿美元亚洲生命科学一期基金募集,友邦保险、大家人寿等设立 35 亿元股权投资基金,康华生物等参与设立生物医药股权基金。
一级市场融资动态
(以上统计数据来源于网络资料,如有遗漏、错误,烦请指出)
二级市场再融资动态

(以上统计数据来源于网络资料,如有遗漏、错误,烦请指出)
License 项目动态
(以上统计数据来源于网络资料,如有遗漏、错误,烦请指出)
关联核心合作
1. 翰森制药与罗氏
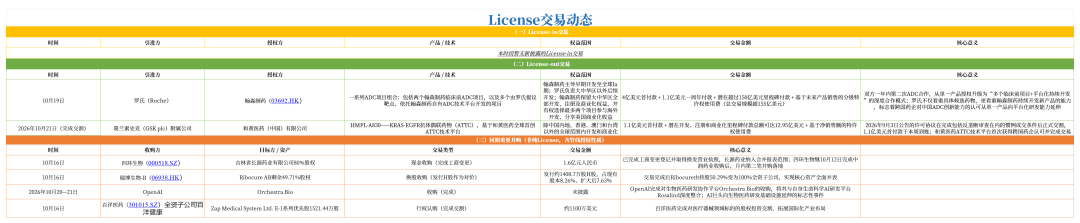
2026 年 10 月 19 日,翰森制药宣布与罗氏订立 ADC 领域战略合作及授权协议,这是双方一年内的第二次 ADC 合作。与此前将单一 CDH17 ADC 药物 HS-20110 授权给罗氏(8000 万美元首付款、最高 14.5 亿美元里程碑)不同,本次合作涵盖的是一组 ADC 项目组合:包括两个翰森制药自有临床前 ADC 项目,以及多个由罗氏提议靶点、依托翰森制药 ADC 技术平台开发的项目。分工上,翰森制药主导早期开发至全球 Ia 期,罗氏负责大中华区以外的后续开发,翰森制药保留大中华区全部权益,并有权选择最多两个项目参与海外开发、分享美国商业化收益。财务条款为 4 亿美元首付款、1.1 亿美元一周年付款,以及潜在超过 150 亿美元的里程碑付款,总交易规模超 155 亿美元。有分析人士指出,4 亿美元首付款若对应单一临床前 ADC 项目在全球 BD 市场极为罕见,但本次合作包含多个现有项目及依托平台持续开发新项目的合作内容,说明罗氏不仅看重具体候选药物,更看重翰森制药持续开发新产品的能力 —— 跨国药企对中国 ADC 创新能力的认可,正从单一产品向平台化研发能力延伸。
2. 映恩生物
10 月 9 日晚,映恩生物披露科创板 IPO 首轮审核问询函回复,这家 2025 年 4 月刚在港交所上市的 ADC 企业正式向 “A+H” 两地上市发起冲刺,拟募资 41 亿元全部投向新药研发。上交所问询重点聚焦 DB-1303 等核心 ADC 管线,公司累计亏损超 56 亿元、九成收入系于 BioNTech、核心产品抗体非自研等问题均被追问。映恩生物的案例折射出 2026 年生物医药 IPO 市场的结构性分化:截至 10 月 20 日,年内已有 29 家生物医药企业完成 IPO(港股 18 家、A 股 11 家),但监管问询趋严、二级市场定价逻辑重塑,拥有差异化管线和全球化 BD 能力的企业仍能获得资本支持,而管线同质化或商业化前景不明朗的企业则面临更大阻力。映恩生物能否在累计亏损高企、收入高度集中的背景下通过科创板审核,将成为观察 ADC 赛道二级市场估值逻辑的重要窗口。
3. 深度医疗
2026 年 10 月 19 日,显微镜手术机器人企业广州深度医疗器械科技有限公司宣布完成近亿元 B 轮融资,由幂方资本、盛世投资联合领投,晨晖创投、承树投资、东莞科创及老股东万孚创谷共同投资,强云资本继续担任独家财务顾问。这是深度医疗在过去 15 个月内完成的第三轮融资,资本持续加注的节奏在医疗器械一级市场中并不多见。深度医疗成立于 2023 年,旗舰产品 FUNZAR 为全球首 款组合式通用显微镜手术机器人,配备双臂 16 自由度机械臂与 60 倍 4K 超高清 3D 数字视觉导航,独创 MRCM 通用显微构型,定位误差小于 1 微米,2026 年已进入国家创新医疗器械特别审查程序。本轮资金将用于加速多适应症临床推进、产品注册以及国内外市场拓展。在手术机器人赛道整体经历估值回调的背景下,深度医疗凭借 “通用显微构型” 这一差异化技术路线和明确的注册进展持续获得资本认可,反映出医疗器械投资正从 “赛道叙事” 回归 “产品壁垒与注册确定性” 的定价逻辑。
结语
2026 年 10 月 16 日 —10 月 22 日这一周,生物医药领域融资活动呈现以下特征:
一级市场方面,AI 虚拟细胞领域活跃 —— 元示科技连续完成近亿元天使轮及天使 + 轮融资(创新工场、上海未来产业基金、燕缘创投联合领投天使轮,Monolith 领投天使 + 轮),粒曼生物完成数千万元天使轮融资(上海弘晖领投)。医疗器械与硬科技领域,智束科技完成超 2 亿元 C 轮融资(中金资本、浙江产投联合领投),深度医疗完成近亿元 B 轮融资(幂方资本、盛世投资联合领投)。临床 CRO 领域,海博特完成 7006 万元 B + 轮融资(远翼投资领投)。此外,华奥泰拟增资扩股引入长三角基金等外部投资人(不超过 3.5 亿元,投前估值 55 亿元),柏垠生物完成超 2 亿元 A 轮系列融资(沃博联广药基金、欧莱雅 BOLD 基金、广新基金领投),瑞初医药完成数亿元超额认购 A 轮融资(凯辉基金、复健资本、倚锋资本、华泰金斯瑞联合投资),泰雅科技完成 3000 万元 Pre-A 轮融资。AI 虚拟细胞、CT 球管、手术机器人、临床 CRO、生物创新药、抗衰老等赛道持续获得资本关注。
二级市场方面,映恩生物科创板 IPO 披露首轮问询回复(拟募资 41 亿元),年内已有 29 家生物医药企业完成 IPO(港股 18 家、A 股 11 家),行业 IPO 呈现结构性分化。
授权交易方面,翰森制药与罗氏达成超 155 亿美元 ADC 战略合作及授权协议(4 亿美元首付款 + 1.1 亿美元一周年付款 + 超 150 亿美元里程碑),合作模式从单一产品授权升级为 “多个临床前项目 + 平台化持续开发”;和黄医药与 GSK 的 HMPL-A830 许可交易完成交割,1.1 亿美元首付款到账。ADC 出海进入 “平台能力定价” 新阶段。
并购方面,四环生物完成 1.6 亿元收购长源药业 80% 股权工商变更,瑞博生物通过换股全资收购 Ribocure,OpenAI 完成收购生物医药研发平台 Orchestra Bio,百洋医药完成 1100 万美元投资 Zap Medical 交割。
总体来看,本周生物医药领域一级融资、二级 IPO、授权交易、并购与产业基金五大板块均有重要交易落地,ADC 平台化出海、AI 虚拟细胞、手术机器人、CT 球管国产替代等主题交相辉映,行业创新活力与资本信心持续。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

