


凯莱英 2026 年三季报,第三季度归母净利润 3.32 亿元,同比 +81.49%。同一份报表上还有两个数字:扣非净利润 +25.70%,前三季度经营活动现金流净额 −47.10%。
三个数字都是真的,但它们说的不是同一件事。
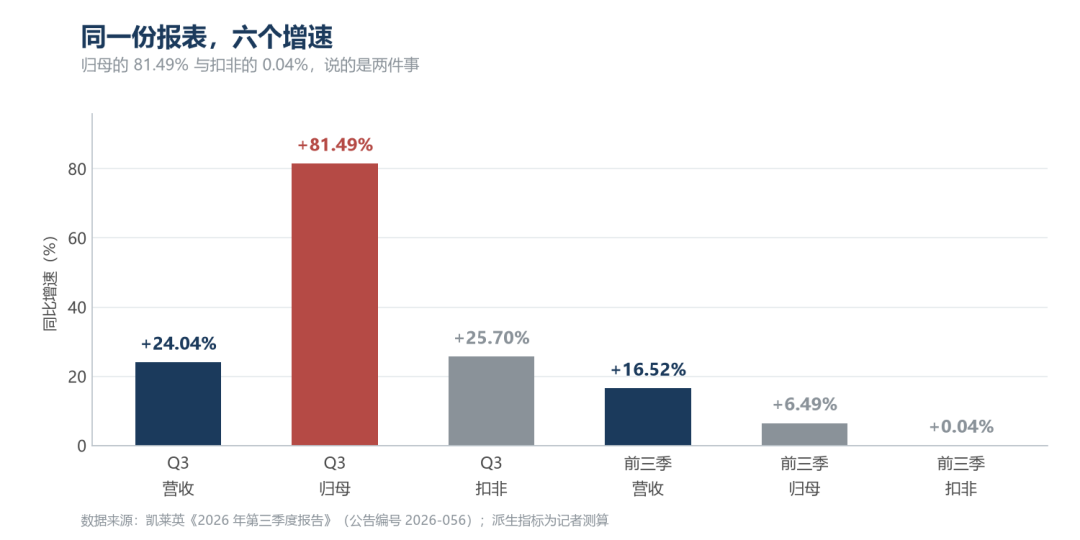
图注:六个增速来自同一份报表,差别只在口径和期间。数据来源:凯莱英《2026 年第三季度报告》(公告编号 2026-056)。
01 那 81% 里,七成不是卖药赚的
第三季度归母净利润同比增加 1.49 亿元,其中非经常性损益贡献 1.07 亿元,占增量的 72.1%。去年第三季度,这一项只有 0.21 亿元。
这 1.28 亿元非经常收益里,1.21 亿元是交易性金融资产公允价值变动,对应公司账上的银行理财,期末 24.61 亿元,比年初的 11.17 亿元翻了一倍多。这是钱生钱,不是药生钱。
还要看季度分布。前三季度非经常性损益合计 1.24 亿元,第三季度单季就占了 1.28 亿元,倒推下来上半年是 −0.04 亿元。同一套算法也适用于扣非:前三季度只增 0.04%,第三季度单季增 25.70%。
按报告披露的增速反推(记者测算),上半年归母净利润约 5.20 亿元,同比 −15.7%;扣非约 5.25 亿元,同比 −7.3%。这份报表是被一个季度改写的 —— 前两个季度,主业是负增长。
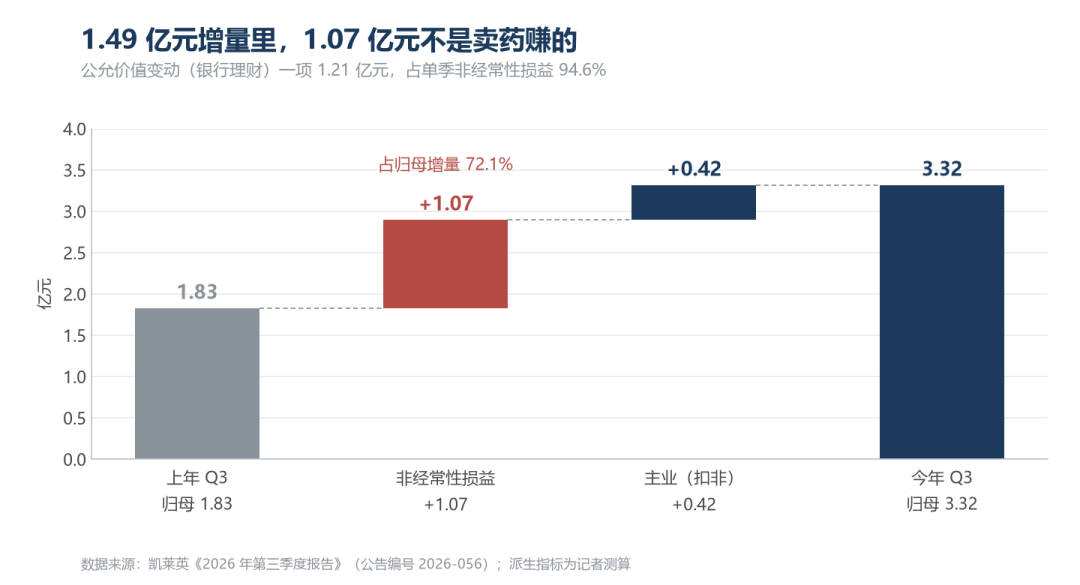
图注:归母净利润的增量里,七成来自不产生经营现金流的那部分。派生占比为记者测算,基础数据来源同上。
02 被汇率拿走的 2.4 亿元
前三季度汇兑损失 2.38 亿元,去年同期是 0.50 亿元收益,方向反了过来。财务费用因此从 −0.90 亿元变成 +1.76 亿元,财务费用率从 −1.94% 抬到 3.26%—— 这一项对利润表的拖动,是 5.2 个百分点的收入占比(税前口径,记者测算)。
把汇兑损失、股权激励摊销、权益工具投资损益剔除后,公司披露的经调整归母净利润 10.74 亿元,同比 +21.81%,经调整净利率 19.90%,高于去年同期的 19.04%。
两组数放在一起,结论并不复杂:经营层面在改善,报表层面被汇率按住。 境外收入占 67.2%,这个敞口是结构性的,不是靠一两个季度的经营调整能消除的。
03 增长换了引擎,代价写在毛利率上
小分子 CDMO 收入 34.65 亿元,同比只增 3.59%;新兴业务(化学大分子、生物大分子、制剂、临床 CRO)19.23 亿元,同比 +50.50%,收入占比从 27.6% 升到 35.6%。7.65 亿元的收入增量里,新兴业务贡献 84.4%。
客户和区域同步在变:大药企客户 +22.40%,增量 4.60 亿元,占总增量 60.1%;中小药企 +11.84%。境内 +42.83%,境外 +11.64%。
代价是毛利率。综合毛利率 41.88%,同比 −0.56 个百分点。但两个板块各自都在提效,小分子毛利率 +0.97 个百分点,新兴业务 +0.41 个百分点。(记者测算)业务结构变化拉低约 1.3 个百分点,各自提效贡献约 +0.8 个百分点,一涨一落就是那 −0.56。
用毛利率换规模,是转型期常见的账。真正要问的是斜率:新兴业务毛利率 30.95%,占比 35.6%,它每提升 1 个百分点,只能拉动综合毛利率 0.36 个百分点。
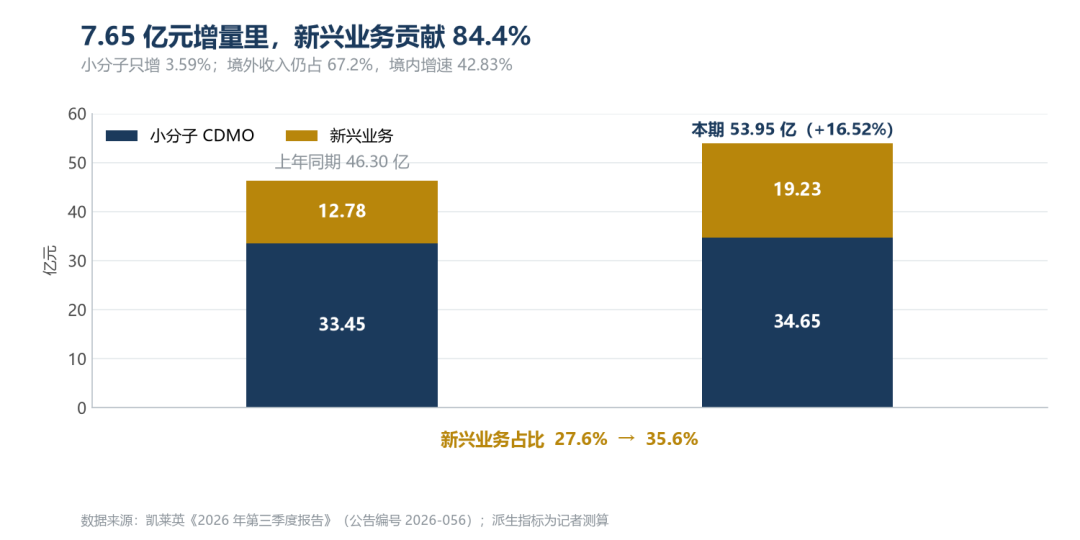
图注:收入的结构变化,比收入的增速更能说明问题。占比为记者测算,基础数据来源同上。
04 现金流:时点错配,还是质量警报
前三季度经营现金流净额 6.05 亿元,同比 −47.10%;净现比 71.0%,去年同期是 143.0%。
同期存货 24.30 亿元,比年初 +65.20%;合同负债 4.18 亿元,+66.35%。
存货和预收同时抬高,通常对应 “备货 — 交付” 前置:订单在手、货已备好、钱还没收回来。公司报告里的说法是,多肽、ADC、寡核苷酸等临床后期与商业化订单集中在四季度交付。
同一组数字也可以有另一种读法,货备了,却卖不动。季报分不出来。
分水岭在四季度:收入确认放量、经营现金流回正、存货增速回落,那是时点错配;收入上去了、现金流没回来、存货继续堆,才是质量问题。
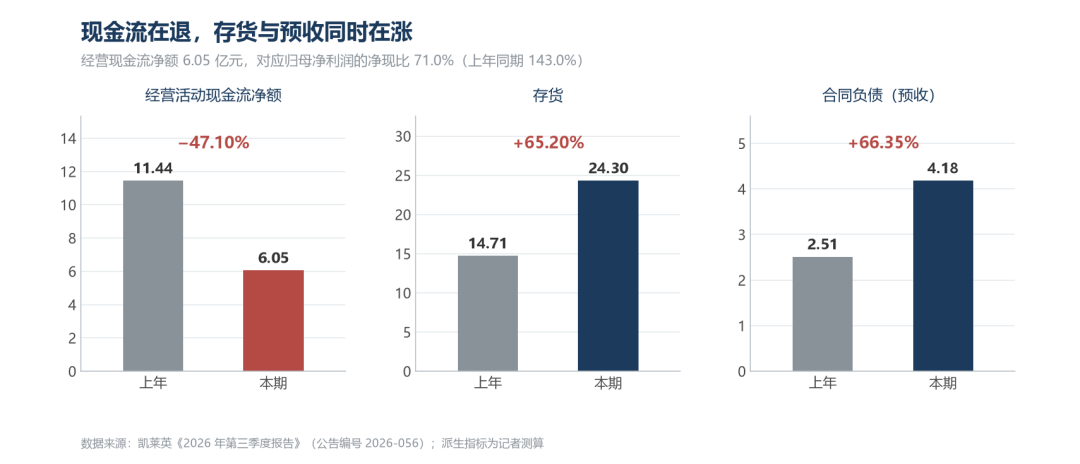
图注:备货先于交付,回款后于收入,CDMO 的现金流有自己的时差。净现比为记者测算,基础数据来源同上。
结尾:还有一个问号
研发费用 3.56 亿元,同比 −17.87%,研发费用率从 9.35% 降到 6.59%。对一家正在往多肽、ADC、生物大分子扩张的 CDMO 来说,这是需要解释的:是工艺开发成本随订单归集进了营业成本,还是投入强度真的收了?季报没有拆分,两种可能都成立。
一份季报能说清的事有限。最值得记住的,往往不是那个最醒目的增速,而是几个数字之间对不上的地方。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

