


在全球生物医药创新赛道中,中枢神经精神(CNS)领域长期被视作技术壁垒最高、研发难度最大、临床需求最迫切的细分赛道之一。相较于肿瘤、心血管等成熟领域,精神类药物研发始终面临疾病机制复杂、血脑屏障穿透难度大、临床终点主观化、靶点转化率低等多重困境,长期被海外药企垄断核心技术与市场话语权。作为深耕医药研发与产业研判的从业者,笔者结合近年国内临床试验大数据、管线迭代趋势与行业政策变革,深刻感知到我国精神类药物研发已彻底告别单纯仿制药复刻的初级阶段,迈入“机制创新、靶点迭代、剂型升级、国产替代”的跨越式发展新时期。
当前,精神障碍已成为我国增速最快、负担最重的公共卫生问题之一。数据显示,我国精神障碍终生患病率已攀升至16.6%,抑郁症、焦虑障碍、精神分裂症等常见病覆盖数亿人群,但临床治疗长期陷入“高患病、低疗效、高副作用、高药价”的结构性困境。在此背景下,国产精神类创新药的研发突破,绝非单纯的产业赛道扩容,而是兼具极强的临床现实意义、民生普惠价值与深远的医药产业战略价值,是我国从“制药大国”向“制药强国”跨越的关键缩影。
临床刚需倒逼研发革新,破解传统用药的核心困境
长期以来,国内精神类临床用药高度依赖海外原研产品,治疗体系固化于数十年前的经典药理机制,临床未满足需求长期处于高位。2019-2024年国内临床试验登记数据显示,我国累计登记1377项精神类药物临床试验,覆盖抑郁症、精神分裂症、阿尔茨海默病等11类核心适应症,庞大的试验体量背后,是临床端亟待解决的四大核心痛点,也成为国产创新药研发的核心突破口。
(1)传统药物疗效局限,残留症状难以根除
目前临床主流的一二代精神类药物,核心靶点集中于多巴胺、5-羟色胺受体,作用机制单一僵化。对于抑郁症患者,传统抗抑郁药仅能改善核心情绪症状,超六成患者仍长期残留快感缺失、认知迟钝、躯体不适等症状,且整体有效率仅30%左右;对于精神分裂症患者,传统多巴胺阻断类药物虽能控制阳性症状,但极易引发体重飙升、代谢紊乱、迟发性运动障碍等不可逆副作用,大量患者因无法耐受不良反应被迫停药复发,形成“治疗-复发-再治疗”的恶性循环。
(2)药物副作用突出,患者依从性较差
精神疾病多为慢性终身性疾病,需长期甚至终身服药,但传统药物的代谢毒性、躯体副作用成为患者治疗的最大阻碍。临床数据显示,精神类疾病患者自行停药、减药率超40%,核心诱因即为药物副作用与生活质量受损。同时,失眠、慢性疼痛等关联领域,传统药物成瘾性高、安全性不足的问题,始终缺乏优质国产替代方案。
(3)高端治疗药物价格高昂,可及性不足
2016-2025年十年间,我国NMPA累计批准72款精神类新药,其中国产1类创新药仅11款,占比不足16%,其余绝大部分为海外原研药或国产仿制药。海外创新药凭借靶点专利、技术壁垒长期垄断高端市场,定价居高不下,多数患者受制于经济压力,只能选择疗效有限、副作用明显的传统药物,基层患者治疗缺口尤为突出。
(4)细分领域治疗空白突出
阿尔茨海默病、难治性抑郁症、非成瘾性镇痛、儿童精神障碍等细分赛道,长期缺乏针对性治疗方案。此前国内无自主研发的轻中度阿尔茨海默病治疗新药,非成瘾性镇痛领域完全依赖进口,使得大量疑难患者长期处于无药可用的困境。
正是基于上述临床痛点,国产精神类药物研发精准锚定未满足需求,实现针对性突破。近年来,国内超200款在研神经精神类创新药形成完整管线,超20款全球首 创(FIC)产品落地,靶点从经典受体向脑肠轴、离子通道、突触可塑性等全新方向迭代,剂型从传统口服向长效缓释、鼻内给药、经皮递送等高端剂型升级,彻底打破了海外药物的治疗局限,为临床精准治疗提供了中国方案。
产业维度突破,从仿制药复刻到原创创新的范式转型
纵观我国精神类药物产业发展历程,大致可分为三个阶段:早期完全依赖进口原研、中期批量仿制替代、现阶段源头创新突围。过去十年,国内药企长期聚焦生物等效性试验(BE),2019-2024年临床试验数据显示,BE试验占比高达78.5%,足以印证此前产业以仿制为主的发展格局。但随着政策引导、技术积累与市场倒逼,行业已完成根本性转型,实现从“跟随仿制”到“源头创新”的质变,产业价值全面释放。
(1)创新管线规模跻身全球第一梯队,研发结构持续优化
当前我国精神类治疗药物在研管线达499个,总量位居全球第二,占全球近28%,其中1类创新药占比达56%,彻底摆脱了仿制药主导的产业格局。从研发阶段来看,III期临床及NDA阶段药物超70款,II期临床139款,I期临床287款,形成“早期布局充足、后期落地可期”的合理梯队,不再是零散单品创新,而是系统化、规模化的产业创新格局。
与美国全球第一的778款管线相比,我国虽在总量与早期前沿布局上仍有差距,但增长速度遥遥领先,近四年新增临床管线数量较2021年翻倍增长。更关键的是,国内创新不再局限于简单的me-too改良,而是涌现出大量FIC、best-in-class产品。缺血性卒中领域的Y-3是全球唯一非肽类PSD95-nNOS解偶联剂,可同步防控卒中与卒中后抑郁;疼痛领域的FM-888为全球首 款中枢突触可塑性抑制剂,瞄准全球非成瘾性镇痛难题;精神分裂症领域的国产NS-136、DB-103跳出多巴胺阻断机制,实现全新治疗路径突破,彰显了本土原创研发实力。
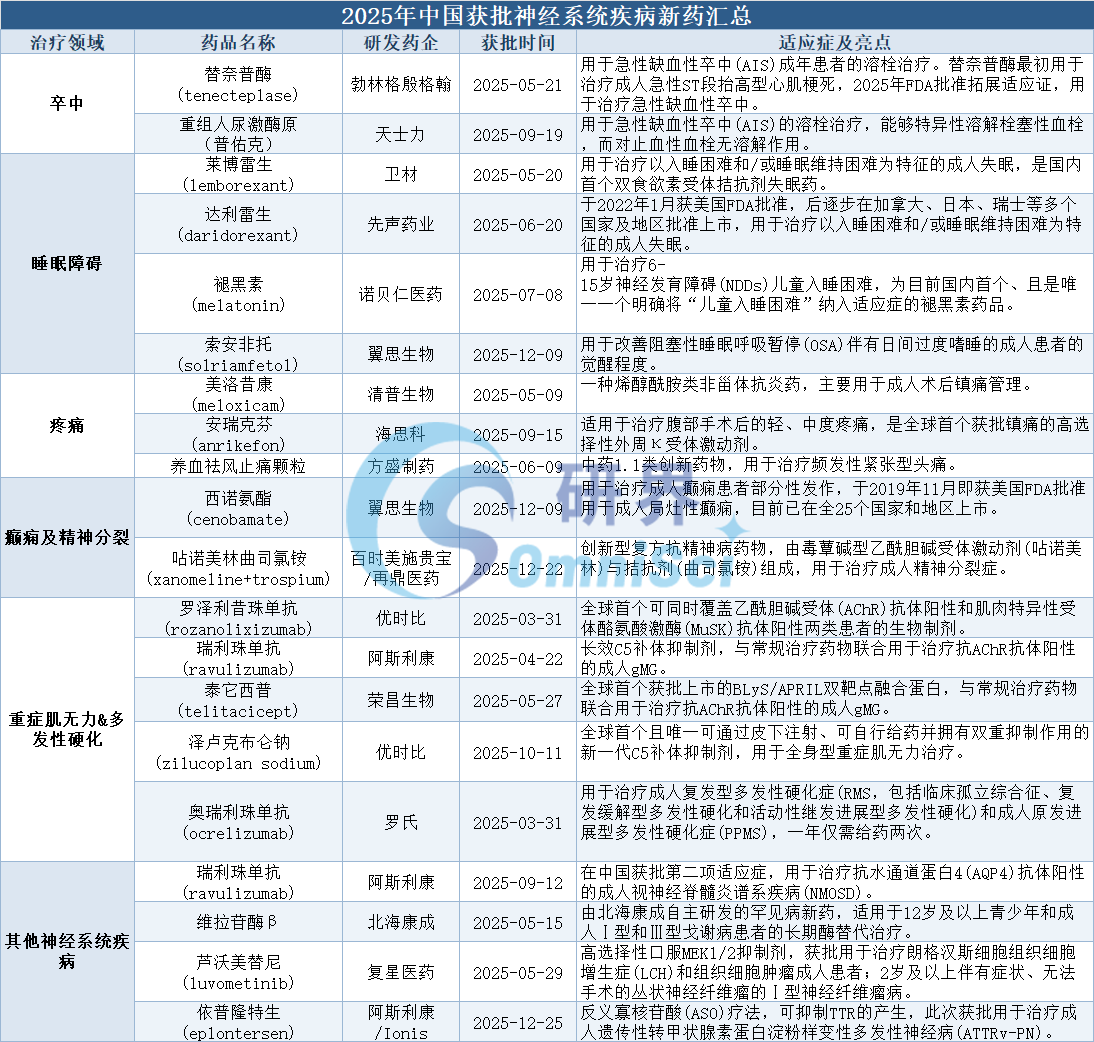
2025年NMPA批准上市神经精神类新药
(2)靶点与技术迭代升级,打破海外专利垄断
过去国内精神类药物研发靶点高度同质化,集中于多巴胺、5-羟色胺传统通路,创新壁垒极低。如今行业已实现靶点全面革新,33款已披露靶点的国产创新药,衍生出28个创新靶点,仅18.2%的药物仍聚焦传统受体,其余均布局GABAAR、BDNF、mAChR M1/M4等全新机制。
剂型与给药技术的突破,更是补齐了国产药物的核心短板。针对血脑屏障穿透难、口服药物首过效应强、患者依从性差等痛点,国内药企突破高端制剂技术壁垒,开发出鼻内给药、经皮贴片、长效微球缓释等创新剂型。绿叶制药瑞欣妥打破海外微球制剂技术垄断,丽珠医药布瑞哌唑长效微球实现每月一次给药,大幅降低患者用药负担;艾司氯胺酮鼻喷剂通过鼻脑递送技术,无创突破血脑屏障,为难治性抑郁症、急性自杀风险患者提供急救方案,这类技术突破彻底改写了高端精神制剂依赖进口的格局。
(3)产业集群成型,研发主体实力持续提升
2019-2024年国内精神类药物临床试验由370家国内药企、212家医疗机构牵头完成,江苏、北京、上海形成核心研发集群,恩华药业、恒瑞医药、京新药业、再鼎医药等企业持续深耕赛道,形成“药企研发+高校科研+临床转化”的完整产业链。同时,行业国际化进程持续提速,License-in/out模式日趋成熟,地达西尼等引进药物快速落地,多款本土创新药向FDA提交上市申请,实现从“技术引进”到“产品出海”的跨越。
战略价值凸显,支撑医药强国建设与民生保障升级
在健康中国2030战略与医药产业转型升级的大背景下,国产精神类创新药的研发突破,早已超越单一赛道的产业价值,具备极强的国家战略意义,是我国生物医药产业高质量发展的重要标杆。
(1)实现高端药品国产替代,降低全民医疗负担
长期以来,海外原研精神类创新药定价昂贵,长期服药给患者家庭与医保基金带来沉重压力。国产创新药凭借本土化研发、规模化生产的成本优势,在疗效对标甚至超越原研的前提下,大幅降低终端用药价格。随着JJH201501、DB103、硝酮嗪等一批国产创新药陆续上市,将逐步替代高价进口药,优化医保基金支出结构,提升精神疾病药物的全民可及性,补齐我国精神卫生医疗体系的短板。
(2)重构全球CNS药物创新格局,输出中国方案。
CNS赛道作为生物医药的高端壁垒领域,此前全球创新话语权长期被欧美药企垄断。我国273款在研创新药、22款FIC产品的布局,覆盖卒中、阿尔茨海默病、抑郁症、难治性疼痛等全球核心未满足领域,多项原创机制与临床研究填补全球空白。2025年版精神分裂症防治指南纳入国产关联创新疗法,国产非多巴胺机制药物、非成瘾镇痛药物的研发突破,为全球精神疾病治疗提供了全新思路,大幅提升我国在全球生物医药领域的话语权。
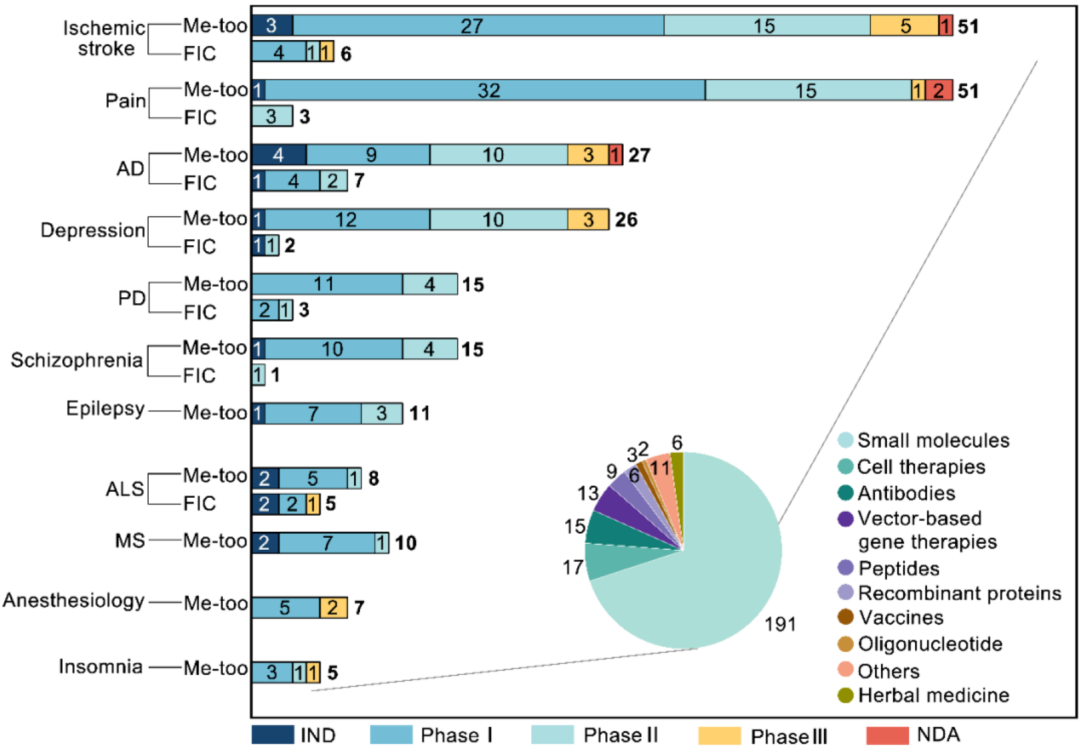
我国神经精神领域在研创新药品药物种类和主要适应症
(3)推动医药产业结构性升级,实现从仿制到创新的产业跃迁
我国医药产业长期面临“仿制药过剩、创新药不足、高端赛道缺位”的结构性问题,精神类药物的创新突破,带动了靶点研究、制剂工艺、临床评价、精准医疗等全链条技术升级。群体药代动力学、药物基因组学、生物标志物检测等新型临床试验设计的应用,推动国内精神类药物临床研究体系与国际接轨;基因治疗、RNA技术、脑机接口等前沿领域的布局,为行业长期创新储备了核心动能,助力我国从“制药大国”向“制药强国”转型。
行业现存短板与未来发展趋势
立足行业现状,我国精神类药物研发虽已实现跨越式突破,但作为资深从业者,必须清醒认知现存短板。其一,基础研究薄弱,FIC靶点转化效率不足,多数创新仍处于me-too改良层面,源头原创机制储备不足;其二,血脑屏障穿透、神经疾病机制解析等核心技术仍存在瓶颈,部分前沿赛道与欧美仍有差距;其三,细分罕见精神疾病、儿童精神障碍领域研发布局不足,临床试验资源集中于头部机构与常见病种,资源分配不均;其四,行业同质化研发现象仍未彻底根除,部分热门靶点扎堆布局,造成研发资源浪费。
展望未来,国内精神类药物行业将呈现三大核心发展趋势。一是研发逻辑从“经验驱动”全面转向“机制驱动”,脑肠轴、神经可塑性、基因表观遗传等新理论将成为靶点创新的核心方向,逐步形成“FIC为主、me-too为辅”的良性研发格局。二是精准医疗深度落地,药物基因组学、生物标志物、个体化给药方案将广泛应用,解决传统用药个体差异大、疗效不稳定的问题。三是技术融合持续深化,高端制剂、人工智能筛选、纳米递送、基因治疗等新技术与药物研发深度融合,持续突破疗效与安全性瓶颈。同时,随着政策持续加持、临床转化体系不断完善、国际化合作持续深化,更多国产创新药将实现上市落地、出海突围。
结语
国产精神类创新药的研发突围,是临床刚需、产业变革与国家战略的三重必然结果。从过去无药可用、依赖进口,到如今管线丰富、原创频发、弯道超车,我国精神类药物产业用数年时间完成了海外数十年的发展跨越。其价值不仅在于填补临床治疗空白、解决患者长期用药痛点、减轻社会医疗负担,更在于打破了全球高端CNS药物的技术垄断,构建了自主可控的产业体系。
未来,随着基础研究持续深化、核心技术不断突破、产业生态日趋完善,国产精神类创新药将持续迭代升级,在守护国民精神健康、助力健康中国战略落地的同时,持续输出中国医药创新力量,成为我国生物医药产业高质量发展的核心增长极。
参考来源:
1. Huang J, Huang C, Ji Y, Zhang Q, Hu S, Wei Y, Hashimoto K, Xu X, Yang C. Neuropsychiatric drug development in China: Current status and emerging trends. Mol Psychiatry. 2026 Jun;31(6):3407-3415. doi: 10.1038/s41380-026-03470-1. Epub 2026 Feb 6. PMID: 41652153.
2. Xu C, Zhao Y, Yang X, Zheng J, Tang Q. Exploration of current situation of psychotropic drugs research and development in China based on drug clinical trials. Front Psychiatry. 2025 Jul 15;16:1599038. doi: 10.3389/fpsyt.2025.1599038. PMID: 40735218; PMCID: PMC12305192.
3. NMPA,https://www.nmpa.gov.cn/
作者简介:凯文,从事药物临床评价与合理用药、药事管理相关研究。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

