


截至10月底,26家A股抗体及相关生物药公司陆续披露2026年三季报。把前三季度营收、归母净利润和扣非净利润放在同一张表上对比,结论并不是“行业整体回暖”一句话能概括的。
26家公司前三季合计营业收入1521.13亿元,合计归母净利润238.93亿元;其中19家盈利或实现扭亏,7家仍处于亏损。体量、利润和增长,分别集中在不同类型的公司身上。
01 营收:八成多收入来自综合药企,Biotech体量仍小
营收规模差距明显。华东医药330.19亿元、复星医药304.63亿元、恒瑞医药244.09亿元位列前三,科伦药业131.13亿元居第四。九家综合药企合计营收1280.23亿元,占26家合计的约84.2%。
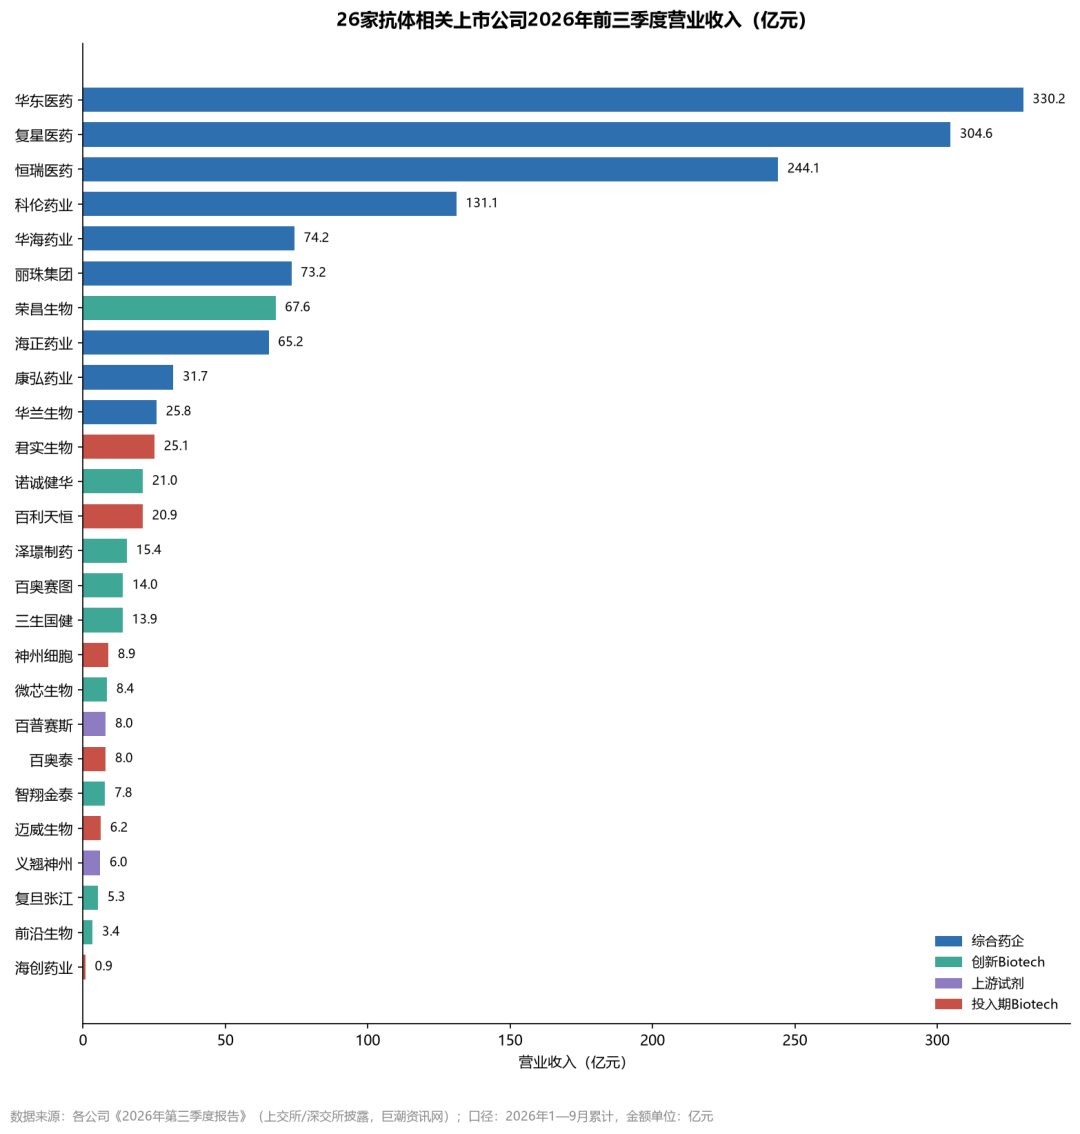
图1:26家样本公司2026年前三季营业收入排行(数据来源:各公司《2026年第三季度报告》,上交所/深交所披露。)
另一侧,九家创新Biotech合计营收156.81亿元,占比约10.3%;两家上游试剂公司合计14.05亿元;六家投入期Biotech合计70.04亿元。收入重心仍压在拥有成熟产品和多业务线的综合药企身上。
02 利润:恒瑞领跑,荣昌一笔BD交易把利润推到第二
归母净利润榜上,恒瑞医药前三季69.23亿元、同比增长20.38%,规模最高。荣昌生物52.73亿元位列第二,华东医药27.72亿元、复星医药26.67亿元紧随其后。
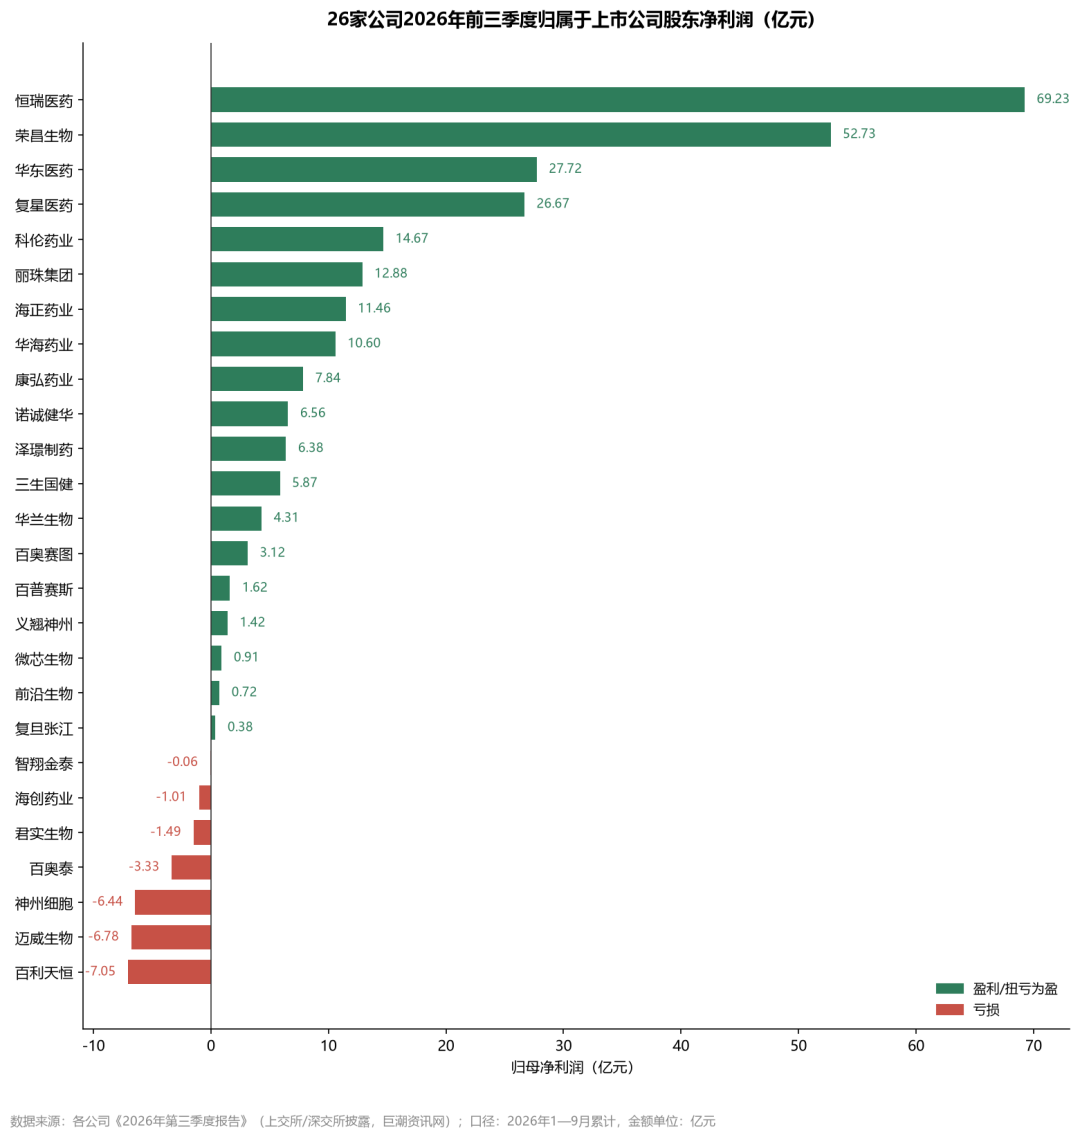
图2:26家样本公司2026年前三季归母净利润排行(数据来源:各公司《2026年第三季度报告》,上交所/深交所披露。)
需要提醒的是,荣昌这份利润和产品销售驱动的利润并不相同。
公司报告说明,收入增长来自泰它西普、维迪西妥单抗销量增加,以及与艾伯维就RC148签署独家授权许可协议带来的技术授权收入大增;利润中还含认股权证公允价值变动影响,扣非净利润44.12亿元。
综合药企九家合计归母185.38亿元,占样本约77.6%;九家创新Biotech合计76.61亿元,其中荣昌一家约占68.8%,Biotech内部利润同样高度集中。
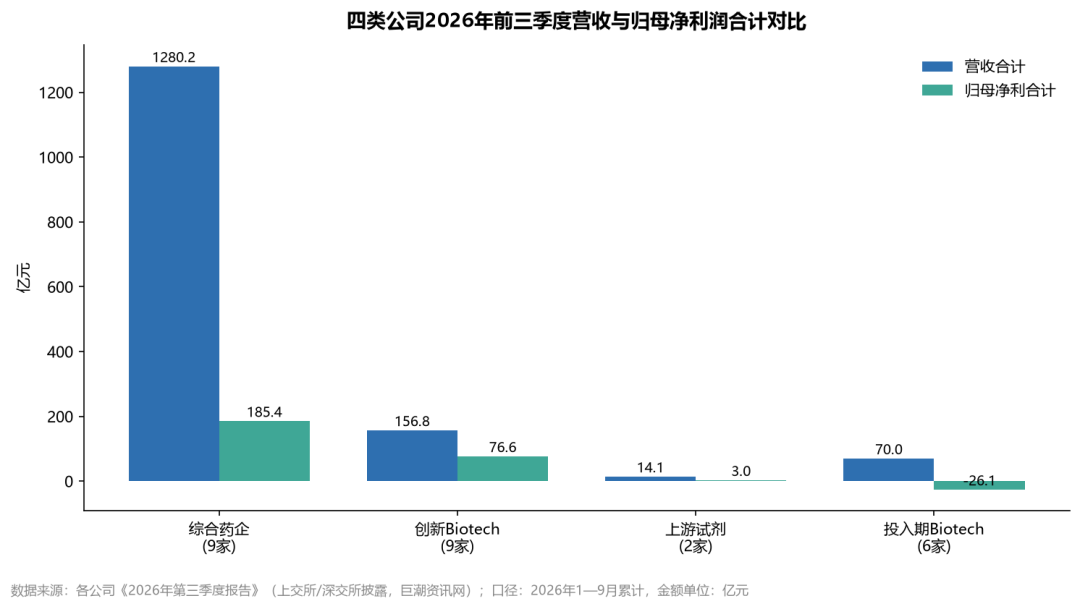
图3:四类公司前三季营收合计与归母净利润合计对比(数据来源:各公司《2026年第三季度报告》,上交所/深交所披露。)
03 高增长与扭亏:先分清授权收入和产品销售
前三季营收增速靠前的是荣昌生物+293.28%、智翔金泰+274.75%、海创药业+267.11%、前沿生物+226.79%、泽璟制药+158.91%。这些高增长多数并非常规药品销售线性放量。
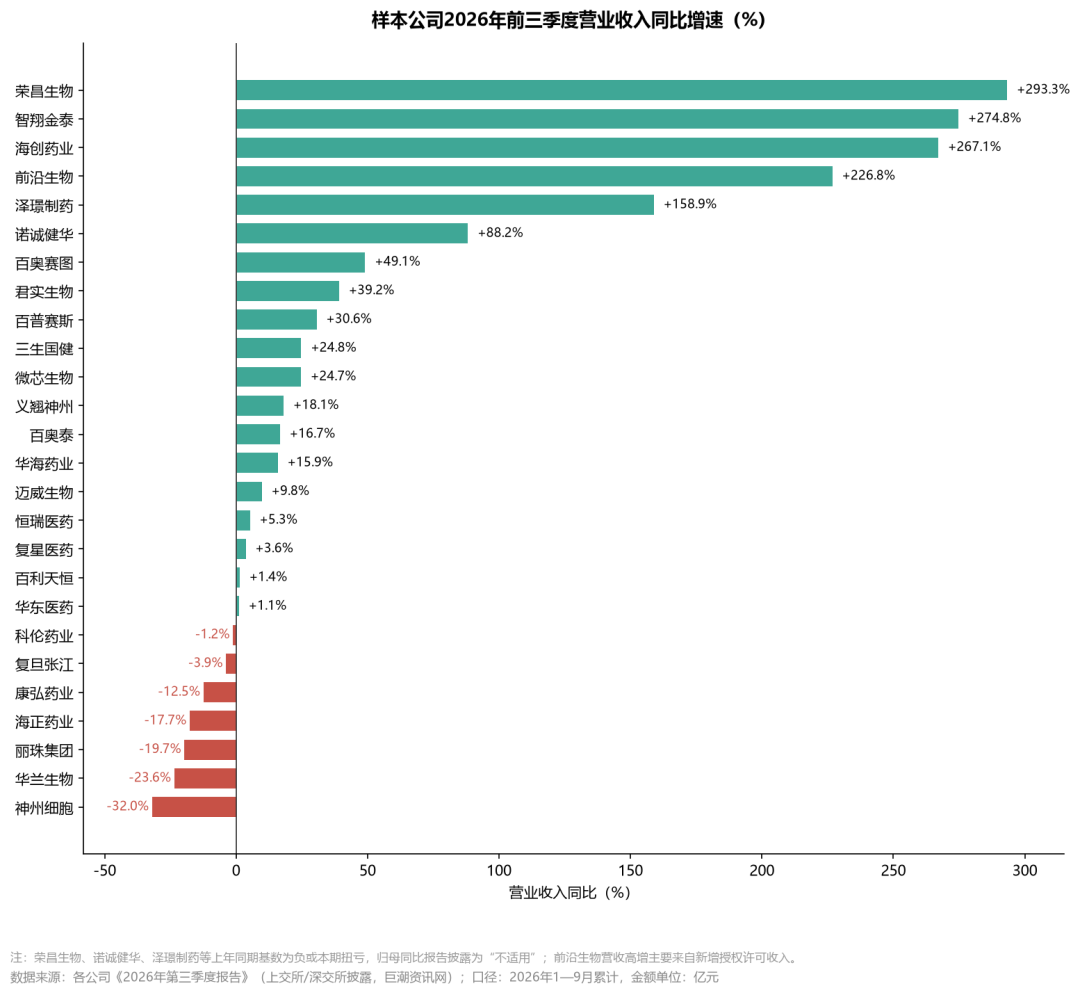
图4:样本公司前三季营业收入同比增速(数据来源:各公司《2026年第三季度报告》,上交所/深交所披露。)
泽璟制药营收15.36亿元、增长158.91%,主要系确认ZG006技术授权许可收入,同时商业化产品销售增长;经营现金流改善,与收到ZG006授权首付款1亿美元、促甲状腺素β独家推广授权款2亿元有关。
诺诚健华营收20.99亿元、增长88.21%,其中药品销售14.49亿元、增长41.47%;增量还包括坦昔妥单抗、佐来曲替尼新增贡献,以及与Zenas授权协议里程碑交付。
智翔金泰营收7.78亿元,含GR1803授权许可收入5.19亿元、首 款产品赛立奇单抗销售2.57亿元;前三季归母仍为-0.06亿元,仅第三季度单季盈利3.10亿元,单季与累计要分开读。
前沿生物营收3.38亿元、增长226.79%,主要来自新增小核酸创新药授权许可收入;第三季度单季既有商业化品种收入同比减少45.18%,授权收入确认时点会明显改变单期报表。
综合药企里也有利润增速远超收入的情况。华海药业营收74.25亿元、增长15.86%,归母10.60亿元、增长178.61%。
利润增加除原料药渠道拓展、制剂新增12个集采中选、美国制剂扭亏外,还包括仲裁律师费、关税退回、处置子公司股权收益和研发费用减少等因素。
海正药业归母11.46亿元、增长148.56%,来自主营盈利能力提升与转让省医药100%股权的一次性处置收益共同作用。这类高增速里一次性因素占多少,要结合扣非净利润一起看。
04 投入期六家:研发仍在高位,亏损分化
样本中仍处亏损的六家,处境并不相同。
百利天恒营收20.94亿元、微增1.35%,归母亏损7.05亿元;亏损主要由研发投入增加导致,前三季研发投入23.67亿元、增长33.54%,其EGFR×HER3双抗ADC处于与BMS合作的投入阶段。
君实生物营收25.13亿元、增长39.18%,归母亏损1.49亿元、同比显著收窄;来自商业化药品销售增长和提质增效,期间收到较大金额技术许可款。报告注明,扣除股份支付后前三季归母为3153.49万元。
神州细胞营收8.92亿元、下降32.02%,亏损6.44亿元;医保控费、核心产品降价后未带动销量、竞争激烈,研发投入仍处高位。
迈威生物亏损6.78亿元,百奥泰亏损3.33亿元,海创药业营收0.86亿元、亏损1.01亿元,产品仍处商业化早期或管线投入阶段。
05 读这份榜单,有四个口径容易看错
第一,单季不等于累计。智翔金泰第三季度单季盈利,但前三季累计仍小幅亏损;百利天恒第三季度单季归母为正,累计仍亏。比较时要先确认是单季还是年初至今。
第二,归母不等于扣非。科伦药业前三季归母14.67亿元、增长22.18%,扣非10.61亿元、同比下降7.48%,归母增长包含投资收益等因素;判断主业盈利能力,扣非更直接。
第三,授权许可收入有确认时点,不能简单外推为持续的产品销售。荣昌、泽璟、诺诚健华、前沿、智翔金泰本期收入或利润中,BD里程碑和首付款占比不低。
第四,样本边界要清楚。本文只覆盖披露三季报的A股公司;康方生物、信达生物、复宏汉霖、康诺亚等港股公司按规则无法定三季报,未纳入对比。
康诺亚自愿披露康悦达(IL-4Rα单抗)前三季收入6.6亿元、同比增长227%,属经营披露口径,与A股三季报不可直接并列比较。
此外,微芯生物主业为小分子药物、康弘药业核心产品康柏西普为VEGF融合蛋白,严格意义上并非纯单抗公司,归入样本仅作横向参照。
把26家报表放在一起,能看到三种状态并存:综合药企靠成熟产品维持体量和基本利润,一批创新Biotech借助产品放量加BD授权跨过盈亏线,另有六家仍在为管线投入承担亏损。
本期报表里,授权交易、一次性处置和公允价值变动对利润的影响不小。后续更值得跟踪的,是产品销售能否在授权收入之外接棒。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

