


2026年10月28日,香港联交所披露,北京先通国际医药科技股份有限公司已正式通过港交所主板上市聆讯,并刊发聆讯后资料集。公司依据《上市规则》第18A章(未盈利生物科技公司)申报,由广发证券(中国香港)、中国国际金融香港证券有限公司及中信里昂证券有限公司担任联席保荐人。
本次通过聆讯,意味着先通医药在2025年完成中国证监会境外发行上市备案并递交上市申请后,IPO进程迈过最关键一环,距离正式挂牌仅剩路演与定价步骤。若顺利上市,先通医药将成为港股18A板块中稀缺的、以放射性药物(核药)为主业且已实现创新核药商业化的上市平台。
一、从核素到病床:稀缺的端到端全产业链能力
先通医药成立于2005年,总部位于北京,在上海设有研发中心,在江苏无锡、广东中山、四川绵阳布局三处放射性药物生产基地,并设有境外分支机构。
与普通创新药不同,核药的商业化不仅取决于靶点与分子设计,更受制于医用放射性核素供应、专业生产设施、放射性 药品管理以及短半衰期带来的严苛配送时效。先通医药是国内首批、也是全球少数实现放射性药物全产业链整合的企业之一,具备从放射性核素开发与生产、放射性药物研发、GMP制造到终端商业化的端到端能力。
目前,公司三大生产基地总建筑面积逾4万平方米,配置21条商业化规模生产线,其中4条已取得GMP合规资质,基地配备回旋加速器可实现部分核素的自主制备;天津生产基地正在规划建设,建成后将补齐京津冀区域供给能力。依托区域化的产能布局,公司已与主要位于京津冀、长三角、珠三角等地区的超过240家医疗机构建立合作关系。
二、三项中国首家,和一款等了二十年的示踪剂
在核药这个高度依赖监管路径的领域,先通医药拿下的三个「首家」身份,本身就是稀缺资源:
■ 中国首家获得创新放射性药物上市批准的企业
■ 中国首家以MAH身份获得创新放射性药物生产许可的企业
■ 中国首家完成治疗用放射性配体注册临床试验并获国家药监局受理NDA的企业
这三条路径,先通都是第一个走通的。走通一次,后面所有产品都能复用。
商业化层面的落点已经出现。公司目前在中国推出三款产品:以欧韦宁®为商品名的XTR005、以欧达乐®为商品名的腺苷注射液,以及18F-FDG注射液。
其中欧韦宁®的分量最重。它是中国首 个获批的针对阿尔茨海默病(AD)生物标志物的PET诊断用放射性配体,也是近20年来中国首 个获准上市的创新性PET示踪剂。该产品于2023年9月获批,2025年1月起正式供货,2025年全年贡献收入3,274万元。
三、核心管线进入注册冲刺期:从“诊断核药”到“诊疗一体”
真正决定先通医药下一阶段估值的,是核心产品XTR008。
这是一款177Lu标记、靶向生长抑素受体(SSTR)的放射性配体,用于神经内分泌肿瘤(NEN)的治疗,对标诺华的Lutathera®——后者至今仍是全球唯一获得全面上市批准用于胃肠胰神经内分泌肿瘤(GEP-NET)的放射性配体疗法。XTR008 为其仿制药,以化学药品3类路径向国家药监局递交NDA,2025年4月获受理,公司预计有望于2026年12月获得上市批准。
如果获批,XTR008将成为中国首 个获批的靶向SSTR治疗用放射性配体,也是中国临床开发进展最领先的同路产品。
除了XTR008,先通医药在诊断端还握有三项具备差异化定位的资产:
■ XTR004是18F标记、靶向线粒体复合物I的心肌灌注成像(MPI)放射性配体,为中国唯一在研的PET心肌灌注示踪剂。
■ XTR003是目前全球首 款且唯一一款18F标记的用于心肌脂肪酸代谢的显像剂,用于检测心肌活力。
■ XTR006 是18F标记、靶向tau蛋白的PET诊断用放射性配体,用于诊断疑似AD或AD引起的轻度认知功能障碍,III期临床正在进行中。
三项资产分别落在心血管与神经退行性疾病两条主线上,与欧韦宁®、XTR008共同构成「诊断+治疗」的双轮结构。管线合计13项资产,其中5项由公司自主发现及研发、3项自主开发、5项通过引进或收购获得。
四、收入曲线:从1,023到6,125万
招股书披露的财务数据,勾勒出一条正在爬坡的曲线:
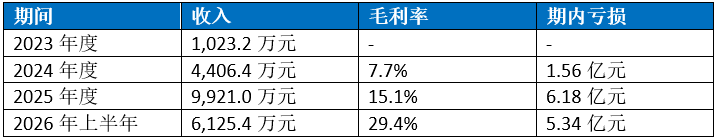
2026年上半年收入同比增长约66%,已超过2024年全年水平;毛利率同步提升。三个信号值得注意:收入两年实现高速增长,2026年上半年单半年收入就超过了2024年全年;毛利率从7.7%提升到29.4%,自有产品商业化占比上升带动结构改善;研发投入维持高位,2023年至2025年研发开支分别为2.97亿元、2.28亿元、2.38亿元,2026年上半年为1.57亿元,主要投向临床试验、注册申报与产能建设。
期内亏损由2024年的1.56亿元扩大至2025年的6.18亿元,2026年上半年为5.34亿元。对一家按18A章申请上市、正处于多管线注册冲刺期的生物科技公司而言,收入先行爬坡、利润落在管线兑现之后,是行业的常态节奏。
五、为什么是现在:核药的时间窗
先通医药选择在这个时点冲刺港股,与整个核药赛道的窗口期有关。
据公开数据报道,全球放射性药物市场规模已从2018年的50亿美元增至2025年的112亿美元,复合年增长率12.2%,预计2036年将达到668亿美元,2025至2036年复合年增长率提升至17.7%。
中国市场的增速更快:规模从2018年的36亿元增至2025年的80亿元,复合年增长率12.3%,预计2036年将达到839亿元,2025至2036年复合年增长率高达 23.8%——是全球增速的1.3倍以上。
更关键的是基数。截至最后实际可行日期,国家药监局仅批准一款靶向SSTR的治疗用放射性配体药物;中国每百万人口仅拥有0.6台PET成像设备,而美国为7.2台;中国每年进行的核医学检查约410万次,美国为2230万次。供给端的稀缺与需求端的空白同时存在,这正是增量市场的典型特征。
在这个窗口里,谁能同时解决核素供应、生产资质、注册路径和商业化网络,谁就能拿到先手。先通医药用十八年时间,把这四件事逐一完成。
赛道的热度已在资本层面形成共振。除先通医药冲刺港股18A外,核药正吸引不同背景的参与者加速入场:已上市的创新肿瘤药企思路迪医药(3D Medicines,1244.HK)依托旗下专注创新核药研发的控股子公司科宜盛医药,搭建核药偶联物(RDC)研发平台,聚焦具有Best-in-class潜力的放射性药物,其自主研发的PSMA靶向放射性核素偶联药物177Lu-PSMA-3D1015已于2026年4月在美国癌症研究协会(AACR)年会上首次公布临床前及初步临床研究数据。专业核药平台冲刺IPO、成熟biotech横向切入RDC,两条路径共同指向同一判断:中国核药正从“小众科室用药”走向规模化商业应用。
六、结语
通过聆讯,意味着先通医药距离「中国核药全产业链第一梯队」的资本市场定价只差最后一步。三项「中国首家」的身份、13项管线资产、三地21条生产线、以及一款十二月待批的177Lu治疗性配体,构成了这家公司最清晰的三个坐标:资质壁垒、产能壁垒、产品兑现节点。
核药不是一个能靠单点突破做起来的赛道。它需要时间、需要重资产、需要监管路径上的每一次「第一个」。先通医药走了十八年,把这三样都攒齐了。接下来的看点很明确:XTR008能否如期在十二月获批,以及获批之后,这套全产业链体系能把它推到多远。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

