


劲方医药最近有点烦。
近日,公司核心管线GFH276(口服分子胶泛RAS抑制剂)在ESMO 2026拿到LBA口头报告,数据挺优异:2L+ PDAC单药ORR 41.1%、DCR 91.8%,40mg就能见PR,NSCLC(80-160mg)ORR 45.5%。
但这个数据,市场不买账。数据披露后股价一路下行,从10月高点约30港元跌到11月初最低18.76港元,回撤幅度最高-37%,是劲方上市以来最深的一次回调。
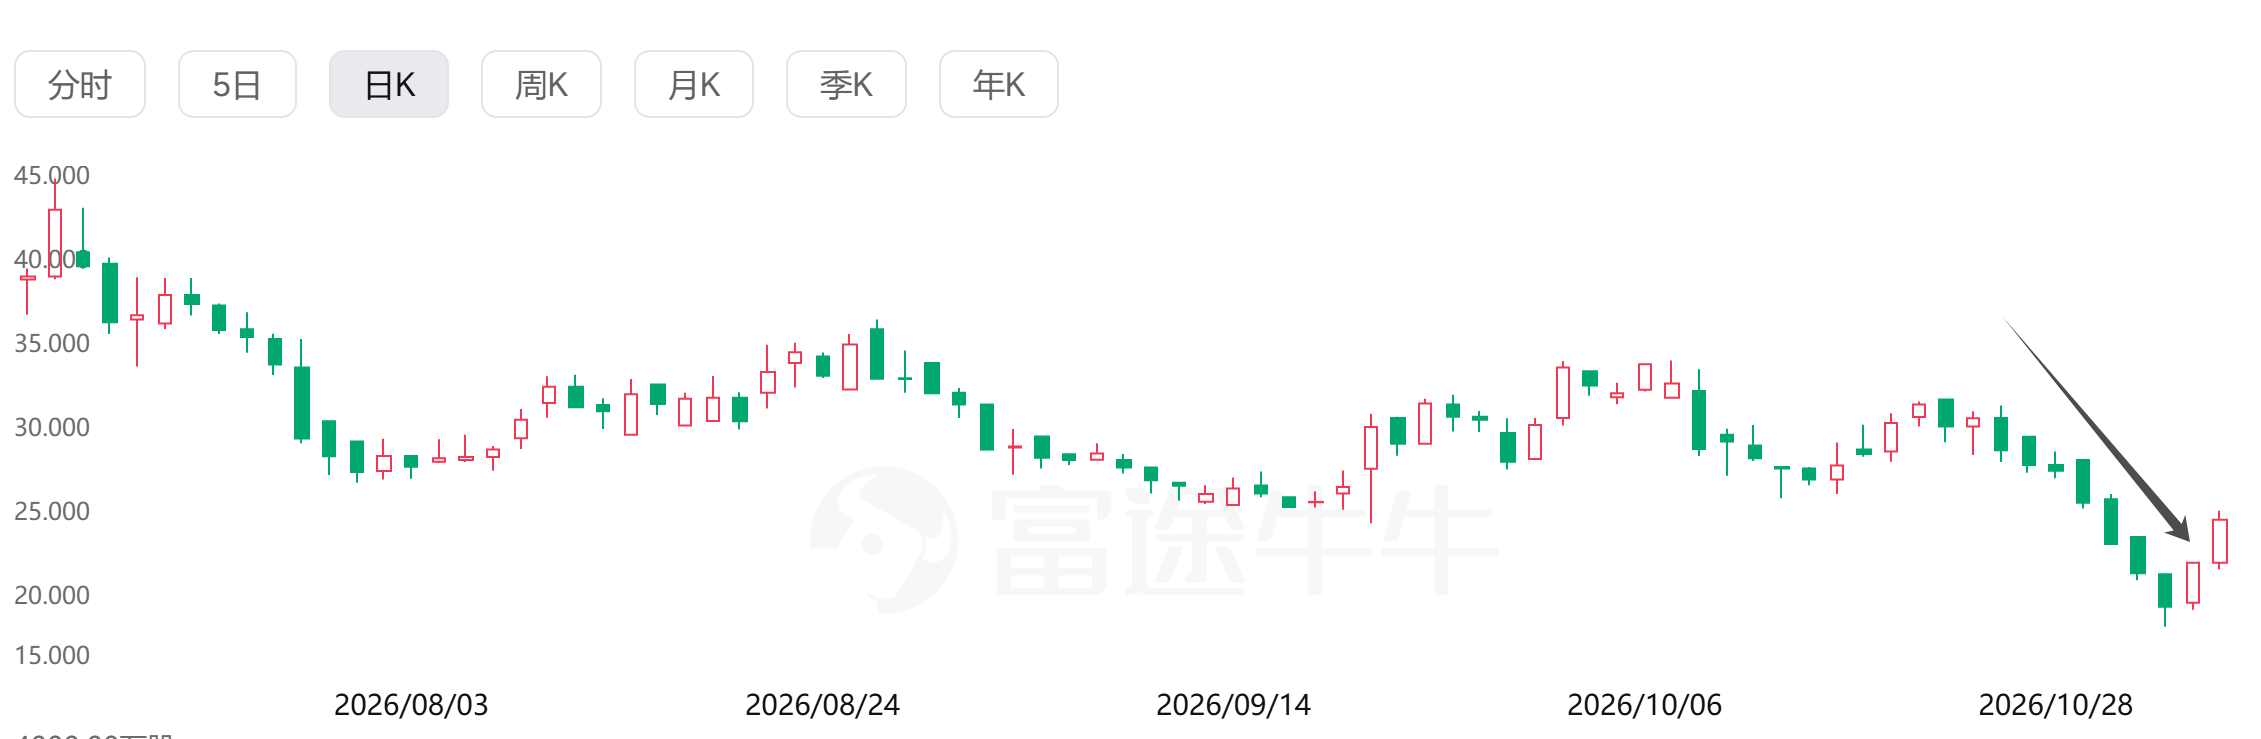
ORR打到41%,为什么还跌?
原因,藏在安全性里。市场盯上了数据里的失衡:GFH276在PDAC队列的G3皮疹发生率仅~1.6%,而非PDAC(主要是NSCLC)高达~26%。同一个药,两个适应症安全信号落差这么大,对一个早期资产来无疑要背上很多质疑,有观点认为这可能影响GFH276的竞争力,就这样,恐慌传导开了。
11月4日,高盛2026亚洲医疗健康企业大会上,劲方管理层就市场质疑做了详细的安全性数据拆解,核心观点如下:1)低中剂量未见该安全性事件;2)皮疹为在靶类效应、可管理;3)单药缓解率有竞争力,联用是差异化关键。
那么,这个安全性的失衡,真的值得如此大的回撤定价吗?值得探讨。
01 G3皮疹的"失衡":拆开看,其实是同一条剂量曲线
我们先聚焦市场的争议核心,GFH276 Ia期(剂量5-320mg QD,截至2026年9月15日)的分队列拆解:PDAC 40/80/120mg共47例,G3+皮疹0例,安全性很干净,而160mg(N=14)出现1例。NSCLC端更直观:5-80mg为0%,120mg出现1例(17%),160mg出现4例(80%)。
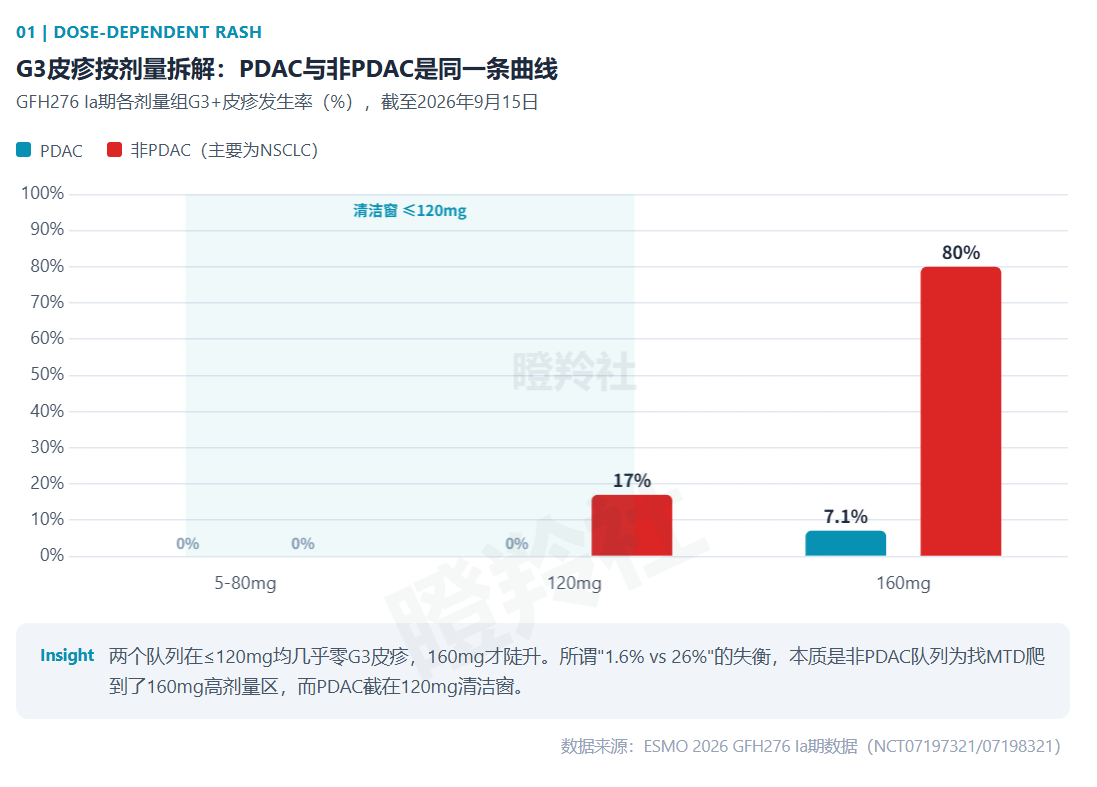
把剂量轴梳理开,PDAC队列和非PDAC队列几乎是一致的:≤120mg几乎没有G3事件,到160mg才陡升。所以"1.6% vs 26%"的对比失衡,大部分是爬坡高度不同造成的。PDAC清洁成绩截在120mg,NSCLC为了找最大耐受剂量一路爬到160mg,26%这个数字里160mg小样本(4/5=80%)贡献了绝大部分。
换句话说,这是一个"剂量+人群"的问题,可能不能简单定义为是药物本身的安全性缺陷。
而劲方管理层给出的解释是"器官特异而非药物特异",我们溯源看有三个原因。
其中最直接的是爬坡高度不同,NSCLC为了找MTD一路递增到160mg,而PDAC清洁窗截在120mg,同剂量对比,两个瘤种并无本质差异。
其次是人群特异性,NSCLC患者既往用过PD-1/PD-L1的比例远高于PDAC。免疫检查点治疗会留下皮肤免疫致敏底子,叠加MAPK皮疹后更重、更容易被判定为G3。
最后还有小样本放大效应,NSCLC可评估仅14例,高剂量队列样本量n极小,一两例就能推高百分比,叠加Ia期刻意不做预防用药(为充分暴露AE),AE被"充分暴露"。
那么从另一个维度看,皮疹这类型的副作用从机制上如何理解?
简单说,GFH276是"泛RAS"抑制剂,不只压制突变RAS,也连带抑制正常的野生型RAS。皮肤细胞恰好高度依赖RAS所在的MAPK通路(EGFR→RAS→RAF→MEK→ERK)来维持正常增殖。药物压制了这条通路,皮肤就会出现痤疮样皮疹。
这跟EGFR抑制剂(西妥昔单抗、厄洛替尼)用了几十年的"招牌毒性"是同一个机制,只是打在通路的不同节点上。EGFR抑制剂皮疹任意级50-90%、G3 10-20%,MEK抑制剂高达87%,全部照样获批上市。甚至在EGFR领域,皮疹反而被视为疗效的正向标志。
GFH276一期全人群(80例,40-160mg)G3 TRAE以皮疹为主、占7.5%,无G4-5,无DLT。放在MAPK通路药物的谱系里,这组数字不算偏高。
02 同类药出现过这种情况吗?
这个问题答案很干脆:这条通路上几乎每一类药都出现过类似的皮疹副作用,后续大部分都商业化了。
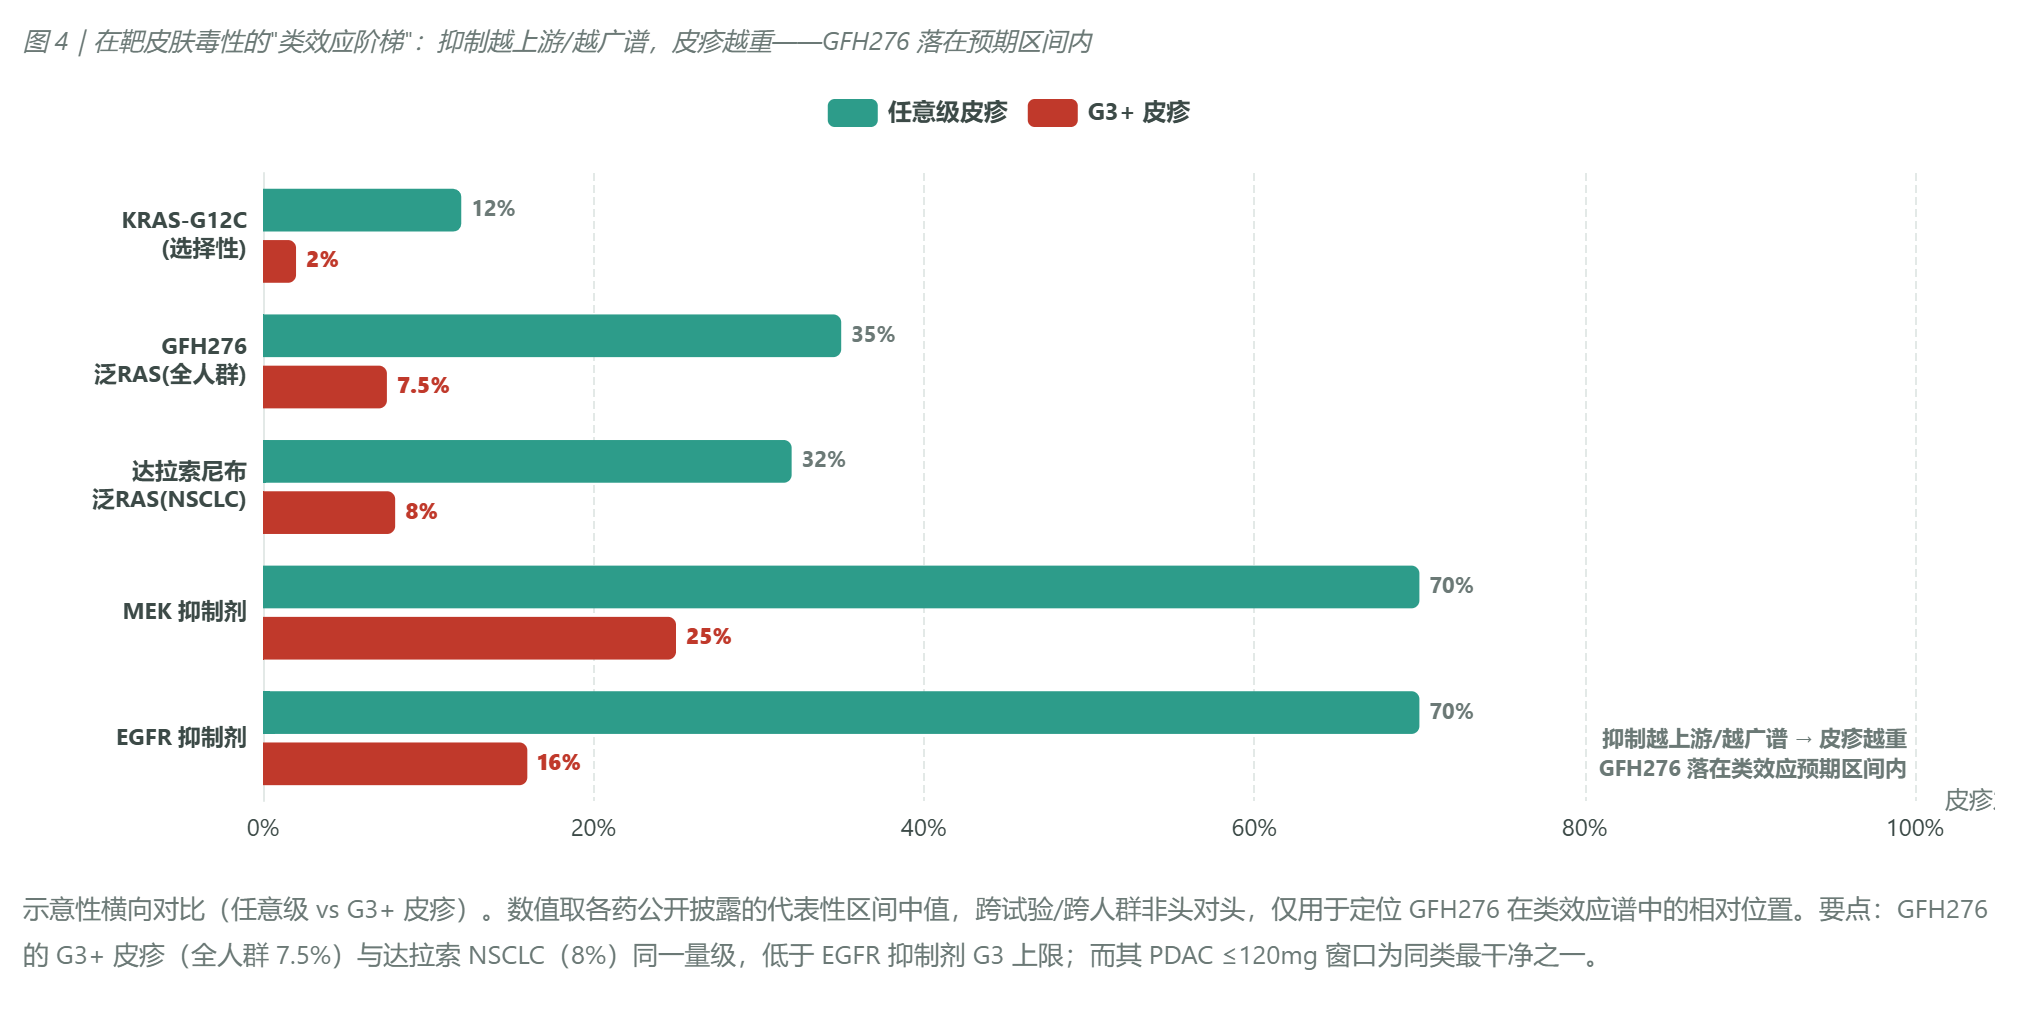
与GFH276机制最近的是同赛道的Revolution Medicines达拉索尼布( Dara),AE谱与GFH276高度一致,最常见的就是皮疹和GI毒性。Dara带着这套毒性走完了全球三期,2026年8月获FDA批准既往接受过至少一线系统治疗的转移性PDAC。
跨试验来看,Dara的毒性比GFH276重得多:NEJM披露的NSCLC数据(≤300mg,N=136)中,皮疹任意级达89%,G3+皮疹8%(不论归因口径);按治疗相关TRAE口径,G3+达 30%。300mg下50%以上患者需剂量调整。对比GFH276全人群G3 TRAE 7.5%,Dara安全性更差,但照样拿到了FDA 批件。
再看Dara的量效关系,在136例RAS突变NSCLC中,≤120mg ORR 31%→300mg ORR 37%,剂量翻了2.5倍,ORR只多了6个百分点。疗效在低剂量就基本封顶了,而毒性一路陡升(皮疹89%、52%需剂量调整)。这就是Dara把NSCLC的RP3D定在200mg而非300mg的原因:加量买不到多少疗效,却要付出大量皮疹。
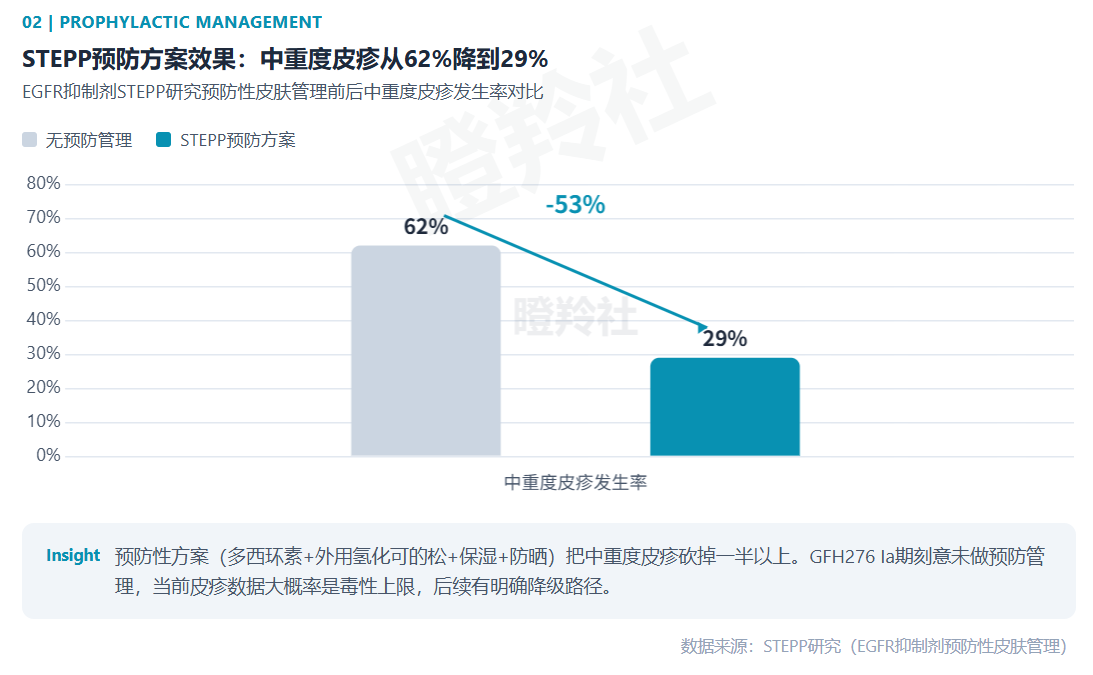
EGFR抑制剂和MEK抑制剂也是同一个故事。STEPP研究用预防性方案(多西环素+外用氢化可的松+保湿+防晒)把EGFR抑制剂的中重度皮疹从62%降到29%,全部获批上市。
把焦点回到GFH276,其Ia期刻意没有设置预防性皮肤管理,目的是在剂量递增阶段充分暴露AE、找到最大耐受剂量。管理层也引用了公司另一款产品GFH375在美国试验中GI耐受显著优于中国试验的例子,佐证"更好的试验管理=更好的耐受",这意味着现在看到的皮疹数据,大概率就是这个药的毒性上限。
据过去行业通行的临床经验,后续有两条现成的路径降低皮疹:一是把注册剂量钉在≤120mg的清洁窗,Dara已经演示了"按瘤种差异化定剂量"的范式(PDAC 300mg / NSCLC 200mg),GFH276可以直接借用;二是引入STEPP式预防方案,把中重度皮疹打下来。
两条路径都有成功先例,GFH276后续只需要跟着做就行了。
03 市场的真正忧虑:G3皮疹带来的三个"副产品"
如果市场只是担心"G3皮疹能不能降",前面其实已经有了答案。实际上,我们预计市场更深层的焦虑,是皮疹引出来的三个"副产品"。
1)有效剂量位置:如果需要≥160mg才能最大化疗效呢?
这是整个安全性论点的最大依赖项。
目前的数据指向40-120mg是一个"既有效又干净"的窗口。PDAC 40mg就能见PR,40-160mg合并ORR 41.1%、DCR 91.8%,RAS初治患者ORR 43.1%,72.6%的入组患者为3线+。如果后续RP2D确认落在≤120mg且保有ORR,皮疹问题在三期人群里会大幅缩水。
但如果后续数据显示必须≥160mg才够呢?那治疗窗就坍缩了,皮疹从"可管理的在靶毒性"变成剂量限制的命门。
Dara的量效数据提供了一个有力的参考:疗效是平台型的,低剂量就捕获了大部分应答(≤120mg ORR 31% vs 300mg ORR 37%,+2.5倍剂量仅+6pp)。GFH276 PDAC 40-160mg ORR也相对平坦,暗示量效曲线大概率类似。但这毕竟是跨试验推论(非头对头),GFH276自己的NSCLC逐剂量ORR拆分还没公布,在拿到这个数据之前无法完全排除风险。需要RP2D确认一锤定音。
2)联用端毒性叠加:西妥昔单抗也是EGFR抑制剂
GFH276的注册路径主打联用(泛RAS + 西妥昔单抗/化疗/IO)作为差异化。问题在于:西妥昔单抗本身就是EGFR抑制剂,招牌毒性也是痤疮样皮疹(任意级约80%、G3约15%)。两个药都打MAPK通路的皮肤,皮疹叠加几乎确定。
管理层表示初步联用数据"可耐受",公司已获CDE和澳大利亚TGA批准多个Ib/II联用试验,涵盖多个RAS突变大适应症的一线及后线治疗。但初步数据的N很小,联用皮疹在更大样本下的真实表现还需要数据说话。EGFR抑制剂联用在临床上已有十几年的皮肤毒性管理经验,但泛RAS+EGFR的"双重MAPK打击"是一个新组合,管理经验不完全可外推,这是目前最需要跟踪的。
3)竞争身位:Dara先发碾压下,后来者容错率极低
GFH276 PDAC 2L+ ORR 41.1%,对比达拉索的同适应症数据,数值上有优势但并非碾压。3L+ PDAC的73% ORR和3L+ CRC 15%(Dara 9%)看着亮眼,但样本量太小,置信区间宽,尚不足以作为差异化的硬证据。
Dara已经获批、已经商业化、在RAS赛道建立了先发地位。市场对后来者的审视粒度极细,任何安全性瑕疵都会被放大。GFH276的差异化定位在"联用组合",即用泛RAS全谱+联用覆盖Dara单药触及不到的空间。高盛也指出GFH276跨G12D/G12V/G12R广泛应答、临床前仅需达拉索约1/3剂量即可达可比抗肿瘤效果。但市场要的是更大样本的确认数据,Ia期小样本信号还不够。
结语:GFH276带给劲方的-37%回撤,本质上是市场把一个可管理的类效应安全信号按成药性障碍来定价。
未来,RP2D位置、西妥昔联用皮疹叠加、NSCLC逐剂量疗效,这三个核心因素决定市值修复的速度和幅度,市场的投资者还在等。
风险提示: 本文仅基于公开信息讨论相关行业及公司经营情况,不构成任何投资建议,也不作为买卖决策的依据。股票投资需综合考虑公司基本面、估值水平、管理层能力及市场环境等多重因素。文中观点存在时效性与认知局限,请投资者独立判断、审慎决策并自行承担风险。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

