


2020年夏天,康恩贝完成了一次看似平静、实则深远的股权变更。浙江省国际贸易集团旗下浙江省中医药健康产业集团受让康恩贝20%股份,公司实际控制人变更为浙江省国资委。
"易主"背后,更像是一场双向奔赴:国资需要一家市场化基因深厚的中药平台,民企需要资金、信用与长期战略定力。
六年过去,康恩贝的混改答卷逐渐清晰。
01 从养蜂人到中药门面
1969年,兰溪城关镇十三名养蜂人,在蜂箱与花粉之间,酿出一家云山制药厂。1985年,24岁的胡季强接棒厂长,把花粉做成“前列康”,这是康恩贝第一次把“民间资源”炼成“现代药品”。
此后四十年,是一条典型的浙商路径:1994年总部迁杭州,2004年敲钟上交所,佐力分拆、拜特并购、珍视明出圈。民营机制给了它敏锐、野性与渠道血性,也给了它致命的惯性,敢加杠杆,敢押风口,敢把品牌故事讲成资本故事。
贵州拜特19.5亿进场,丹参川芎嗪随重点监控目录退场,8.2亿减值把2019年打成上市首亏,亿腾、嘉和、珍诚……股权腾挪里,民营的“活”与“飘”是同一枚硬币。胡季强不是不知道风险,他只是相信:不赌,不会大。
但中药不是互联网。品种会过评,医保会调出,渠道会反噬。
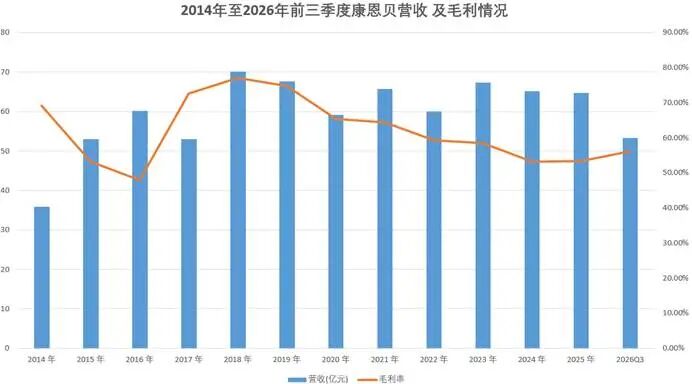
当2018年70亿营收成为此后七年回不去的峰顶,康恩贝站到一个岔口,继续用民营杠杆填坑,还是换一种力量把底盘托住。
2020年7月,股份过户完成。浙江省中医药健康产业集团持股20%,康恩贝集团退居二股东,实控人变为浙江省国资委。
市场最初的解读很刻薄:“卖壳”“国资接盘”“创始人谢幕”。但混改的真正含义,从来不是换招牌。
2021年7月,康恩贝混改方案落地,是浙江省国资系统第一个国有控股企业深化混改试点方案。它回答了一个被很多混改绕开的问题:国资相对控股之后,怎么“改”?
答案写在三句话里:股权上“混”,国资相对控股,民营战略持股,同席治理;治理上“分”,党委会、股东会、董事会、监事会、经理层,“一委三会一层”切清边界;机制上“活”,差异化管控,不按国有独资那套管死,也不按旧民营那套放任。
这不是把国企逻辑灌进上市公司,也不是把民企逻辑原样保留。它要的是第三种东西:国企的信用与纪律,民企的品牌与嗅觉,上市公司的透明与约束。
胡季强2024年卸任董事长,转任名誉董事长。他放手时说:“该放手时就得放手。”这句话很轻,分量却很重,中国民企创始人最难的交棒,不是传给儿子,是传给制度。
浙江国资委接手的康恩贝是浙江省规模最大的中药企业,在2025中国医药工业百强中位列第56位,中成药综合竞争力长期居全国前 12–15,是浙江当之无愧的中药门面。
02 样板间的减法与重装
混改后康恩贝干的第一件大事,是“卖”。
2021年,珍视明42%股权挂牌,底价16.8亿元,估值锚定40亿,2023年再转 7.84%。眼健康最性感的资产,不再并表,只留权益。
同年,贵州拜特100%股权清仓,那个曾耗资19.5亿买来、又计提 7.7 亿减值的注射剂包袱,彻底关灯。
此后,兰信小贷、迪耳药业、大晶眼健康、邳州众康……能剥则剥。
外界一度质疑:把最亮的牌子卖了,康恩贝还剩什么?
但混改的逻辑不是“资产最大化”,是“主业纯粹化”。珍视明独立引进战略投资、独立IPO预期,把眼健康资产从合并报表的折旧里解放出来;拜特出清,则把历史商誉雷区排掉,商誉从9亿压缩到1.85亿,有息负债从25亿还剩1亿出头,资产负债率从46%降至29%。
减法做完,资产负债表才配叫“安全垫”。
2026年前三季度,营收53.30亿元,同比增长7.12%,归母净利润5.66亿元,同比下降3.02%,但扣非净利润为6.05亿元,同比增长40.35%,经营现金流8.20亿元,同比增长54.31%。归母与扣非背离,只因持有亿腾嘉和股权浮亏约0.65亿,而去年同期是浮盈1.15亿,主业在修复,报表被金融噪声盖了一层灰。
四大板块营收均实现增长,其中,处方药和原料药板块涨幅均超过10%,下表为前三季度各板块营收及增长情况。
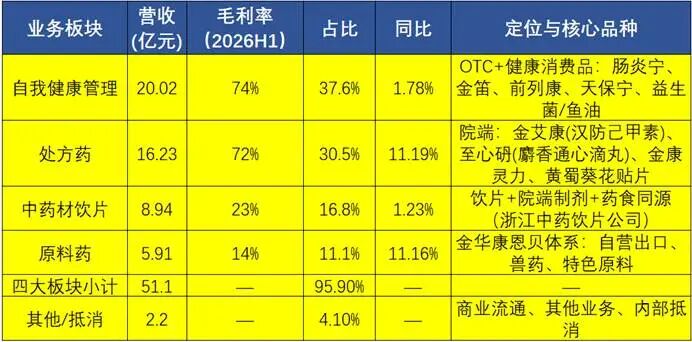
这才是混改样板间想展示的:不是利润多好看,是利润来源变干净了。
样板间的第二个动作是把“中药”重新做一遍。
国资入主后,康恩贝没去追 PD-1、ADC、GLP-1 的喧嚣,也没把中药讲成玄学。它选了一条更笨的路:把老品种重做一遍。
肠炎宁、金笛、天保宁、前列康,不再是“老药继续卖”,而是做循证、做场景、做剂型:
麝香通心滴丸从心绞痛拓展到HFpEF(射血分数保留心衰),2.3 类新适应症2026年进临床;
黄蜀葵花总黄酮口腔贴片,1.2类中药新药,口腔溃疡场景,医保后放量,2026Q1终端同比+45%;
洋常春藤叶口服液、TFA003(糖尿病肾病)、ZY13,构成早期中药创新储备;
同时设首席BD官,引进西博帕多(NOP+MOP双靶点镇痛),从“纯中药”跨到“中药+化药创新”双轮。
这套打法的国资底色很明显,不赌单品爆款,赌平台持续迭代。国企信用让它能绑定浙江中医药大学、医疗 机构 制剂 转化中心、省中医药健康产业集团资源;民企残留的营销直觉,又让它知道贴片要比汤剂好卖、消费线要比纯院端抗周期。
混改样本的真正价值,是把“传承”和“创新”从口号变成配比:80%现金流来自老品牌焕新,20%赌面向未来的管线。
03 样板间的隐忧与意义
样板间再漂亮,也有未完工的墙面。
混改六年,董监高核心层变动9人次,姜毅、应徐颉先后接棒董事长,胡季强体系持续减持。国资派与创始团队之间的权力交接,不是一次换届能终结的,它涉及品牌资产归谁定义、大单品节奏由谁定、BD 冒险边界在哪。
业务端也有硬约束:
a. 营收七年未回2018年峰值,肠炎宁占中药收入约三成,大单品依赖仍在;
b. 毛利率从77%永久下移到53%–57%,成本红利可吃一两年,但集采扩围会压售价;
c. 应收账款+票据20亿级,渠道库存是估值折价源;
d. 珍视明抽检风波、IPO节奏受质量事件扰动,表外期权不是表内利润。
更深的命题是混改解决“不暴雷”,但未必自动解决“能长大”。国企的稳健,若压过民企的锐度,样板间会变成陈列馆。民企的锐度,若绕过国企的纪律,又会回到拜特老路。
康恩贝要证明的,不是某年扣非高增,而是中长期R&D转化率、BD命中率、大品种二次开发成功率,这三率才决定它从“红利中药”走向“创新中药平台”。
样板间不是成品房。它允许你看结构、看动线、看光线怎么打,但不承诺你直接入住。
康恩贝的标本意义在于:
1. 它承接了民营药企最典型的失败——并购激进、商誉暴雷、创始人依赖;
2. 它没用“国资全面接管”抹掉民营痕迹,而是保留二股东、保留品牌矩阵、保留市场化营销;
3. 它把混改落在三件具体事上:清资产、立治理、重聚焦主业;
4. 它给出可复制的浙江解法:省属平台+上市公司+中医药主平台定位,差异化管控优先于行政管控。
相比很多“混了股权、没改机制”的混改,康恩贝至少改了三样东西:财务口径变实、战略边界变清、创新路径变稳。
04 药与制度,都是慢变量
中药讲“性味归经”,企业讲“资本归位”。
康恩贝这间样板间里,最贵的不止是珍视明的眼贴、肠炎宁的包装、黄蜀葵花的贴片,而是一句没写进财报的话:国资托住底线,民营保留锋芒,品牌在中间继续生长。
康恩贝的路还没走完。
2026年的扣非修复只是第一章回款,HFpEF临床、西博帕多商业化、珍视明IPO、AI研发渗透,都还是未结账目。
但站在这间样板间门口,你会想到一个更安静的问题:中国有多少老药企,不是死于没技术,而是死于机制僵化或老板独断?
康恩贝给出的回答是:先换地基,再换天花板。
蜂房里走出的药香,四十年后没有散。
它只是被重新陈列:一边是历史减值,一边是未来现金流;一边是胡季强们的放手,一边是应徐颉们的接棒。
混改不是魔术,它只是让一家老药企,重新学会把“活”与“稳”,放在同一张资产负债表里。
这间样板间,值得长期观察。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

