


迄今为止,口服司美格鲁肽(Wegovy片)在美国上市10个月,累计处方突破800万张,其中80%是此前没用过GLP-1的新手。
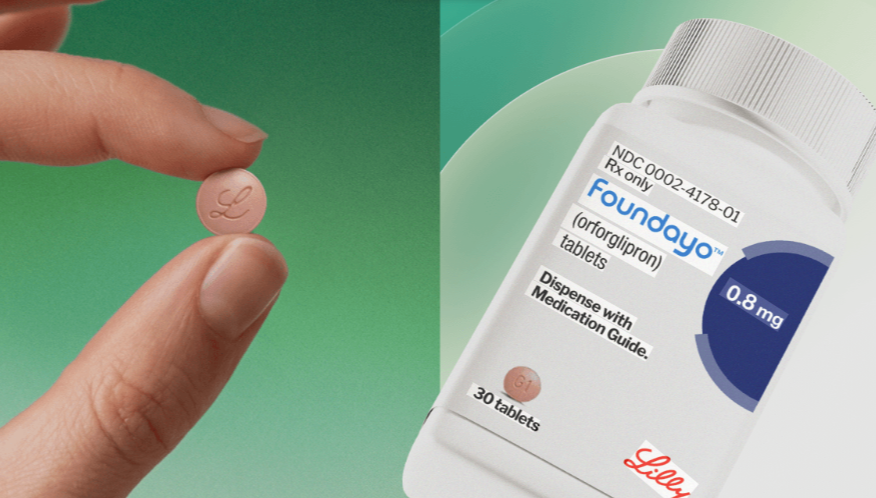
礼来方面,其全球首 个口服小分子非肽GLP-1受体激动剂orforglipron,上市至今两个季度收入2.81亿美元,其中第一个季度9800万美元,第二个季度几乎翻倍。
两个数字,基本把口服GLP-1的拐点坐实了。
此外,它们背后那场已经出了阶段性结果的官司,也是这一拐点的重要注脚。
01
天花板抬了不止一倍
口服司美格鲁肽的爬坡曲线是这样的:2025年底获批,2026年1月5日在美国上市,一季度处方约130万张,二季度约290万张,到11月累计突破800万张。
更关键的是用户结构,其中80%是GLP-1新手。
这个比例说明了一件事:口服版尚未颠覆性分流注射版的市场,而是创造了一个注射版覆盖不到的市场。
注射版GLP-1的天花板,挡在两件事上:注射恐惧和冷链。前者筛掉了一批怕打针的人,后者把初级保健诊所、社区药房这些长尾渠道挡在了门外。
口服片则把这两道门槛同时拆掉了,几不用打针,也不用常温储运,医生在诊室里就能开。
所以800万张处方里那80%的新手,本质是"可及性竞赛"的第一份成绩单。GLP-1的市场,从这一刻起,已不再按"愿意打针的人"来算,而是按"想减肥的人"来算。这使得天花板抬了不止一倍。
02
orforglipron验证同一逻辑
礼来的orforglipron(商品名Foundayo)走的是另一条路:并非将司美格鲁肽似的肽类做成片剂,另起炉灶直接设计一个口服小分子。它在任何时间都能吃,不受饮食和饮水限制,把依从性的门槛压到了最低。
上市两季度2.81亿美元,这个速度的意义在于斜率:第一个季度9800万,第二个季度近1.8亿,环比接近翻,这是新品在渠道里快速放量的曲线,而非存量爬坡的曲线。
一条肽类口服、一条小分子口服,跑出来了同一个结论:口服这个剂型,正在独立地创造需求。
03
巨头官司一审判决的隐喻
拐点确立的同时,头部两家打起来了,而且这场架的信息量,比销量数字更大。
今年7月,诺和诺德在美国联邦法院起诉礼来,指控后者的Zepbound和Mounjaro广告,拿自己的最高剂量去对比诺和的低剂量、还引用过时数据,忽略了诺和后来获批的7.2毫克高剂量版Wegovy。诺和要求法院下达永久禁令,并强制礼来更正广告。
这件事本身在预期之内。因为当利润池大到全球减重市场千亿美元量级,头部厂商从专利战打到广告战,是存量搏杀开始的信号。
但真正的信息量在案件的初步判决:法院已经驳回了诺和的初步禁令请求。
法官的理由有两条。其一,诺和没能证明礼来的广告威胁到了它的销售,诺和自己的处方量在广告投放期间基本稳定。其二,法官翻出了诺和自己的广告史:诺和过去也干过同样的事,拿Ozempic去对比礼来更早的旧药度拉糖肽。
换句话说,广告战的规则是"谁都能这么打",诺和想拿法律当武器,法院不接。这场诉讼目前还没判到底,但初步禁令被驳回,意味着诺和想靠一纸禁令打断礼来营销节奏的企图,第一步就落空了。
这是一条比销量更能说明拐点之后格局的线索:头部集中度已经定了,剩下的竞争已不再聚焦"谁有更好的药",而是"谁能在存量里抢到更多份额"。而在这个阶段,广告、渠道、依从性,比分子的疗效差距更决定胜负。
04
拐点之后:从渗透率竞赛,到可及性竞赛
把这几件事放在一起,口服GLP-1的拐点,本质是竞争维度的切换。
注射时代,比的是渗透率,谁能把"愿意打针的人"吃到嘴里。这个阶段靠的是疗效和先发优势,诺和先跑,礼来用更强的数据反超。
口服时代,是可及性的竞争。这个阶段靠的是剂型、渠道、价格、广告。片剂绕开了注射恐惧和冷链,小分子进一步绕开了饮食限制,把市场的边界从注射人群往外推了几倍。
也正因为这个阶段的胜负不在分子,而在营销和渠道,才会出现广告战,才会出现拿旧数据对比的灰色地带,才会出现法院里那场"谁也别装清白"的拉锯。
拐点确立之后,两巨头还剩三个问题要回答:
一是口服司美格鲁肽的长期体重管理适应证在中国能不能获批、进博会首展之后放量节奏怎么走; 二是orforglipron在中国的申报进度(此前预期年底获批)能不能兑现,小分子口服在中国能不能复制美国的斜率; 三是那场诉讼的最终判决,如果礼来败诉要更正广告,会不会反过来改写"口服 vs 口服"的营销规则。
其中前两个,决定口服GLP-1的中国市场有多大;第三个,则将决定这个市场里的竞争,到底按谁定的规则来打。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

