


10月29日,礼来Q3财报出来之后,39%的营收增速和上调的全年指引,看出替尔泊肽还在势不可挡地往上走。243.97亿美元的单季营收里,Mounjaro和Zepbound合计贡献了160.75亿,占比接近三分之二,替尔泊肽毫无疑问是眼下全球制药行业体量最大的单品之一,但大和增长质量好是两件事。我们或许真正关心的是,这个体量的底座稳不稳,以及它是靠什么换来的。
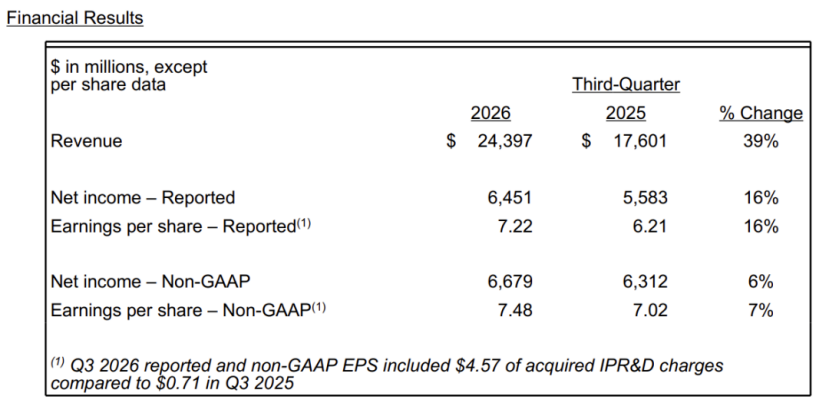
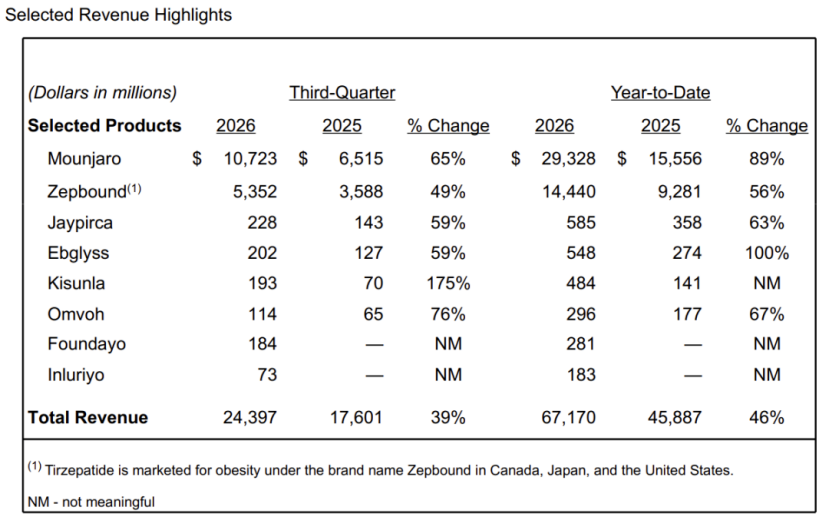
图源:礼来财报
礼来现在基本上已经是一家GLP-1公司了,2024年初替尔泊肽两只产品还只占公司营收的四分之一出头,到现在已经变成三分之二,其他治疗领域的产品线在同期其实是收缩的。那么替尔泊肽面临的量价压力,不会只体现在一只产品的损益上,它会直接传导到整个公司的收入底座。所以讨论替尔泊肽的增长质量,本质上是在讨论礼来这家公司未来两年的利润结构。
礼来Q3的整体量价拆分是这样的,全球销量增长53%,实际价格下降15%。美国市场销量增长41%,净价只下降了7%;美国以外市场销量暴增76%,净价却跌了29%。美国市场销量增长四成出头,净价只跌了七个点;美国以外市场销量暴增七成多,净价却跌了近三成,官方解释是Mounjaro进中国医保带来的价格让步。
美国这七个点的净价跌幅,放在GLP-1这个支付环境里,我觉得已经不算小了。它说明返利、折扣、共付援助这些工具正在被更密集地使用,只是还没走到伤筋动骨的程度。美国以外那近三成的价格跌幅则完全是另一回事,中国医保准入是一次性的、结构性的价格台阶,踩上去就不会退回来。换句话说,替尔泊肽全球收入里价格这个变量,在2026年已经不再是稳定的正贡献,而是一个持续向下的拖拽力,只是被更高的销量增速暂时覆盖住了。
问题在于,销量增速和价格跌幅之间的这个差额,就是增长质量的缓冲垫。Q3的缓冲垫还够厚,所以净效应依然强劲,但缓冲垫的厚度不是礼来单方面能决定的,它取决于还有多少未渗透的患者可以被拉进来,取决于支付方还愿意为多大的人群买单,也取决于竞争对手把价格锚点拉到了什么位置。我个人倾向于认为,这个缓冲垫在2027年会明显变薄,原因下面会展开。
2026年最值得注意的变化,在各州Medicaid和商业保险的处方集文件里,覆盖肥胖适应症的州Medicaid项目从16个降到了13个,加州、新罕布什尔、宾夕法尼亚、南卡罗来纳年初同日取消覆盖,犹他的试点年中结束,马萨诸塞和罗德岛随后退出。密歇根没有退出,但从1月起把覆盖范围收窄到了更窄的人群。商业保险那边,Blue Cross Blue Shield of Massachusetts已经明确从2026年起不再覆盖减重适应症,原因是处方药成本的影响已经大到不得不做这个艰难决定。
这些动作有一个共同的时间特征,它们大多在2026年生效,而2026年正是替尔泊肽放量最猛的一年。支付方不是在需求萎缩的时候收紧,而是在需求最旺盛的时候收紧。这比需求见顶更值得警惕!它意味着处方量的天花板不完全由临床需求决定,而越来越多地由支付方的成本容忍度决定。当Medicaid和商保同时往后退,礼来要维持同样的收入增速,就得在剩下的支付渠道里挤出更高的销量增速,或者用更大幅度的净价让步来换处方流转。两条路都不轻松,而且越往后越难走。
Medicare那边表面上有一层缓冲,CMS的GLP-1 Bridge项目把肥胖适应症的覆盖延长到了2027年底,患者每月自付固定在50美元。这确实给了一个窗口期,但Bridge本身是临时性的,2027年之后怎么接、用什么价格接,现在没有确定答案。而且低自付额并不等于礼来的净价高,中间的成本由谁承担、承担多久,是2027年才真正浮出水面的问题。我不觉得这个Bridge能改变趋势,它只是把问题往后推了一年多。
支付端收紧是量的约束,诺和诺德的定价动作则是价的约束,而且后者的影响更直接、更不可逆。
诺和诺德宣布从2027年1月1日起把Wegovy的美国标价从一千三百多美元砍到675美元,降幅一半,Ozempic和Rybelsus同步降到同一个价位,这是对批发采购成本的结构性下调,同时Medicare对司美格鲁肽的谈判价格也将在2027年生效,公开信息显示大概在每月两百七十多美元。诺和诺德把标价砍半,等于把美国GLP-1市场的价格锚点从一千美元以上直接拉到了六七百美元的区间。
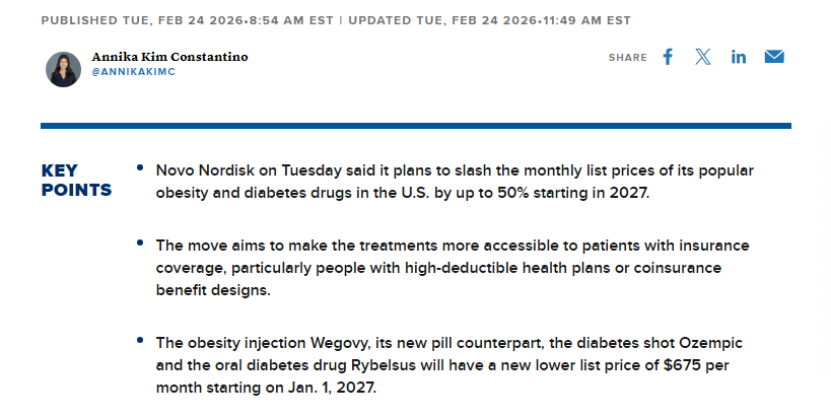
图源:CNBC
关键不在于礼来是否被迫跟随,在于诺和诺德选择降价的时间点。它是在礼来替尔泊肽增长最快的年份做出这个决定的,防守方用定价换份额,进攻方如果不想丢掉已经拿到的份额,就很难在净价上保持不跟的姿态。礼来美国Q3净价只跌了七个点,说明它还没有完全跟进诺和诺德2027年的标价降幅,但这个空间是有时限的。等2027年1月诺和的新标价正式生效,礼来在PBM谈判桌上的价格参照系会被整体拉低。Zepbound和Mounjaro到时候面对的不是要不要降的问题,而是降多少才能守住处方集位置的问题。我个人判断,礼来在2027年上半年大概率会被迫在净价上做出比2026年更明显的让步,这不是策略选择,是竞争结构决定的。
还有一层容易被忽略的约束,礼来自己也在通过LillyDirect和TrumpRx这类直销渠道压低患者端的现金价格。Zepbound在自费渠道上的月费已经从标价一千多美元降到了三百到四百多美元的区间。这些直销定价虽然不直接等于礼来的净价,但它塑造了患者和雇主对合理价格的预期,当患者可以在手机上看到一个更低的现金价,商保和PBM在谈返利时就有了新的参照。价格下行的压力不只来自诺和诺德,也来自礼来自己为了绕开PBM而建立的直通渠道,有点自己给自己挖坑的意思,但礼来没有太多选择,不走直销就守不住自费市场。
口服小分子GLP-1 Foundayo被很多人看成礼来2027年的第二引擎。这个定位本身没问题,但把它当成注射剂端继续让价不让量的底气,我觉得需要打个问号。
Foundayo的定价策略,自费起始价149美元一个月,按剂量区间在149到349美元之间,有商保的患者通过优惠券最低可以到25美元。用口服的便利性和低门槛去触达注射剂覆盖不到的人群,同时用远低于注射剂的价格建立一个入门级的支付预期。方向是对的。
但实际放量节奏暴露了一个问题,上市初期Foundayo的处方爬坡明显慢于诺和诺德的口服Wegovy。当然爬坡慢的原因可能不止一个。医生对新东西有处方惯性,患者对口服GLP-1的疗效还在观望,PBM早期对新药上市封锁的处理方式也比较拖节奏,这些因素单拎出来都不致命,叠在一起就形成了一个时间上的错配。
注射剂端的净价压力在2027年会集中体现,而Foundayo要形成足够体量的收入来对冲这个压力,需要处方爬坡在2027年之前完成加速。可它现在的销售额放在替尔泊肽单季一百多亿的注射剂收入面前,还远远起不到真正补缺口的作用,它是一颗重要的棋子,但现阶段还不是一张可以立刻打出来的牌。我的看法是,Foundayo在2027年能贡献的增量,更可能是补一点量,还谈不上真正顶上来,礼来在注射剂端的让价空间,短期内还是得靠替尔泊肽自己的销量增速来撑。
礼来把2026全年营收指引上调了,绩效利润率指引也往上抬了。但这个利润率抬升,有一部分来自Q3的一次性利好,包括Jardiance里程碑收入和返利折扣估算的有利调整。剔除这些因素,底层利润率的改善幅度并没有表面看起来那么大。这一点我觉得值得多留个心眼,市场对利润率抬升的解读有时候会过于乐观,把一次性的东西当成趋势性的东西来看。
替尔泊肽的绝 对销售额在2027年大概率还会继续爬坡,Mounjaro的心血管适应症获批、美国以外市场的渗透、Zepbound在自费渠道的扩张,都是真实的增量来源。但替尔泊肽这个体量的增长质量,从来不只由销售额的绝 对值定义,当一只产品的增长越来越依赖更高的销量增速来抵消更深的价格让步,而支付方的容忍度又在同步收窄,它的增长质量就在发生质的变化。
2027年像分水岭,不是不增长,而是增长来源从自然渗透放量更多转向价格让步换处方。前者利润率友好,后者拖累一年比一年明显。2026年还有节奏空间,2027年诺和诺德标价下调、Medicare谈判价、各州Medicaid退出同时落地,选择就窄了。Foundayo能不能在那之前把处方爬坡撑住,决定礼来让价是主动还是被动。这是我看完这份财报之后,真正觉得需要持续跟踪的东西。
参考来源:
[1]礼来财报
[2] POLITICO. Trump offered state Medicaid programs lower prices on weight-loss drugs. Most are rejecting the deal.
[3] Blue Cross Blue Shield of Massachusetts. Frequently asked questions: GLP-1 for obesity benefit exclusion.
[4]证券时报. 诺和诺德宣布减肥药Wegovy将在美半价销售.
[5]Fierce Pharma. Medicare unveils price reductions for 15 drugs, including Novo‘s semaglutide.
[6]Obesity Medicine Association. Updates to Medicare coverage of GLP-1 medications.
[7] 摩熵医药 / 第一商业银行. 礼来Foundayo直销开卖:自费最低剂量月费149美元,保险后最低25美元,剂量区间149—349美元.

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

