


11月13日,海正药业与炫景生物在浙江台州椒江举行签约仪式,正式宣布签署小核酸授权合作协议。这是海正药业在创新药转型路上又一次关键落子,也让国内小核酸赛道再添一笔值得关注的合作案例。
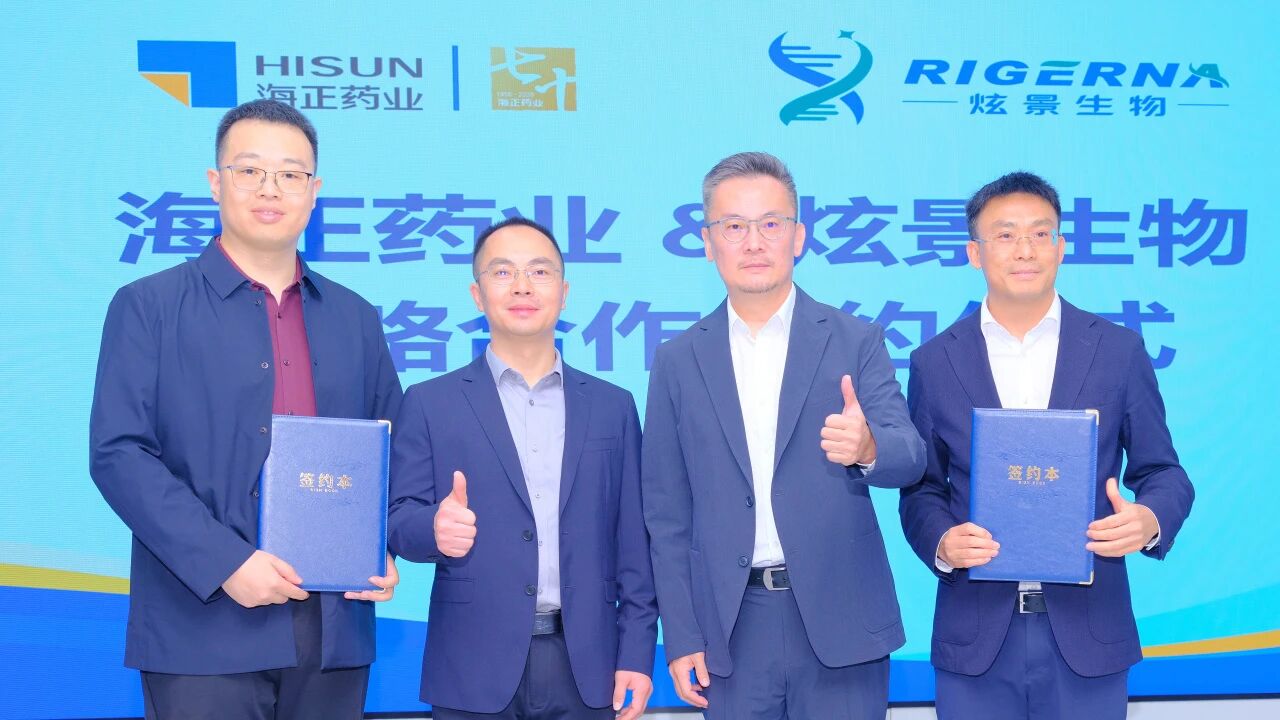
现场签约照,图片出自海正药业
如果只看金额,这笔交易在2026年的小核酸热潮里并不起眼:首付款1000万元,开发里程碑与销售里程碑累计封顶9.78亿元。同一条赛道上,中国公司今年对外授权的潜在总额动辄十几亿、几十亿美元。但比金额更值得拆的,是交易结构:海正买的不是一款药,是在若干指定靶点上“持续造药”的权利;炫景卖的也不是全部家当,只是把平台切出一块、交给一家老牌药企去跑产业化。这是一次典型的中国本土“技术方×产业方”分工实验,它的样本价值,可能比一笔跨境大单更高。
一、账本摊开:1000万首付,9.78亿封顶
交易标的:炫景生物肝靶向GalNAc递送等小核酸技术平台,在心血管、代谢、呼吸病领域若干指定靶点的独占使用权;外加一款临床前早期肝靶向siRNA产品RGN6669的后续开发与商业化权利。
权利安排:海正取得所有合作产品的全球权利,在全球独家开发、注册、生产和商业化,成为药品上市许可持有人(MAH),并承担全部后续开发与商业化费用。平台许可为独占、可分许可;针对单个合作靶点开发产生的知识产权归海正;RGN6669产品专利由双方共同所有;协议含非竞争条款、可经书面确认增加新靶点、设联合管理委员会,有效期最长可至25年。
财务条款:不可撤销首付款1000万元;开发里程碑累计不超过3.48亿元;基于首批合作靶点及RGN6669、按大中华区每年度净销售额触发的销售里程碑累计不超过6.3亿元。三项合计不超过9.78亿元,另有按约定比例支付的销售权益金,以及大中华区外分许可收益分成。
两个细节值得划重点。第一,销售里程碑锚定的是大中华区净销售额,说明这笔交易的定价基准是中国市场的可兑现现金流,而非全球销售预期;第二,海正公告自己列了三条风险提示——临床与审批不确定、里程碑实际支付金额不确定、协议可能提前终止。 换句话说,9.78亿元是“天花板”,不是“已付支票”,真正的投入在后面:从临床前到上市的每一分钱,都由海正出。
二、买的不是管线,是“出管线的能力”
传统license-in的逻辑很直白:买一个临床中后期品种,补上自家管线缺口,风险相对可估。海正这次不一样——RGN6669还在临床前早期,靶点没有披露,合作靶点的数量也没有披露。 单看资产,几乎无从估值。真正被定价的是平台。炫景成立于2022年1月,创始人黄渊余专注核酸制药十余年,公司建立了序列设计筛选RIHOST®、化学修饰RICMO®、体内递送LICOD®三大自主知识产权平台,其新一代GalNAc缀合结构相比头部企业竞品载体减少约70%合成步骤;首 发管线靶向补体C3、用于IgA肾病等适应症,已进入II期,公司还在肾脏、肌肉、中枢等多类肝外组织递送上做了布局。
海正拿到的是“在这套平台上、对约定靶点自行开发并拥有成果知识产权”的资格。这更接近用授权的方式自建能力,而不是买成品。
为什么非要这么做?海正董事长、总裁肖卫红把话说得很实在:“小核酸筹备了两年,团队仍在搭建,光靠自己肯定不行。” 公司2026年半年报已经把小核酸列为与上海研发中心启用同步推进的四大技术方向之一;椒江当地报道也明确,布局小核酸是海正“十五五”期间确定的重点战略方向。
炫景这一侧同样清醒。Biotech没有足够资金把所有靶点都自己做,将技术平台的使用权授权给海正用于一部分特定靶点的开发,是平台价值最大化的方式。切出去的是若干指定靶点和一条早期资产,留下的是核心自研管线、肝外递送技术与其余靶点,换回的是首付款、里程碑、销售分成和未来再授权分成——不卖身、不断粮、不押单一买家。
三、放进2026的坐标系:几十亿美元的跨境单,与不到10亿元人民币的本土单
要看懂这笔交易的“便宜”,得先看赛道温度。
2025年,全球已上市小核酸药物总销售额约71.22亿美元、同比增长近40%;截至2025年底全球获批小核酸药物约29款(含ASO、siRNA、适配体,不同统计口径在20余款至29款之间)。诺华Leqvio(英克司兰)2025年销售额11.98亿美元、同比增长57%,成为首 款跻身“重磅炸弹”的siRNA药物;Alnylam 2026年一季度产品收入10.36亿美元、同比增长121%。
商业化跑通,直接点燃了BD。2025年全球小核酸领域潜在交易总额约365亿美元;中国公司的跨境授权尤其密集:舶望制药与诺华2025年9月的ANGPTL3 siRNA合作潜在总额逾52亿美元,瑞博生物与Madrigal 2026年2月达成最高44亿美元合作,石药集团与阿斯利康2026年7月肾脏靶向管线授权17.7亿美元。据行业数据库统计,2026年一季度中国小核酸BD交易总额达71亿美元,全球临床阶段siRNA管线中中国占比已逼近40%。
对照之下,海正这笔交易的价差非常刺眼:首付款1000万元人民币(约140万美元),而瑞博-Madrigal首付6000万美元、石药-阿斯利康3000万美元、圣因生物-基因泰克约2亿美元;9.78亿元人民币封顶约合1.4亿美元,不到44亿美元单子的一个零头。
但价差不等于技术廉价,它反映三件事:
资产阶段不同:跨境大单里已有II期临床资产或多条成组管线,这里只有一个临床前早期分子和一批未披露靶点;
定价锚不同:里程碑按大中华区净销售额触发,买方按本土支付能力和医保环境出价;
“潜在总额”本身就是概率加权前的数字:公告白纸黑字写明实际应付款金额具有不确定性,今天看到的百亿级总额,大部分要等临床读出和商业化落地后才能兑现。
所以更准确的说法是:跨境交易卖的是“全球期权”,本土交易卖的是“产业通道”。
四、真正的信号:中国创新药开始长出“内部产业分工”
过去几年,中国小核酸Biotech的变现路径基本只有两条:自己一路推到上市,或者把海外权益授权给MNC。如今第三条路正在成形——把平台按靶点切块,授权给本土Pharma,由后者出资金、出注册、出产能、出渠道,Biotech保留核心资产并收取“首付+里程碑+销售分成+再授权分成”.同期还有另一种整合法:中国生物制药以12亿元收购赫吉亚生物,直接拿下其肝靶向递送平台与全部管线;瑞博生物2026年1月登陆港交所。加上平台型跨境授权,国内小核酸的资本出口已经从“单一产品license-out”扩展到“平台授权、并购、IPO、内部分工”多条并行。
海正凭什么接这一棒?它是1956年起步、2000年上市的国有控股药企,从原料药、仿制药一路扩展到生物药与创新药;2025年心血管药收入约15.5亿元,占比约14.7%,正好覆盖本次合作的三个领域。2026年前三季度预计营收65.2亿元(同比下降17.71%,主要因转让浙江省医药工业有限公司100%股权导致出表;剔除后同比增长约7.16%),归母净利润约11.5亿元、扣非净利润约9.8亿元,同比分别增长约149%和约100%,公司归因于创新药与宠物药放量及运营效率改善。
也就是说,海正手上有三样东西:与慢病领域匹配的存量渠道、能承受长周期投入的资产负债表、以及70年积累的注册与产业化经验。这恰是成立4年、融资3亿量级的Biotech最缺的。肖卫红说“要为原创技术打通从实验室走向临床、走向市场的产业通道”,这句话不是客套,是交易的对价本身。
五、CMC放大的考验
CMC放大是另一套工程能力。 寡核苷酸原料药以固相亚磷酰胺合成为主,纯化、杂质控制、GalNAc偶联从克级放大到商业化规模,门槛远高于小分子;2026年2月,国家药监局药审中心发布《化学合成寡核苷酸药物(创新药)药学研究技术指导原则(试行)》,对原料药与制剂工艺、质量控制提出系统要求。 业内也已点破关键:如果“合成路线缩短70%”的临床前优势不能转化为商业化规模下的稳定放大和供应链自主,成本优势就很难变成产品优势。 国内CDMO正在快速补位(药明康德TIDES业务2025年收入113.7亿元、同比增长96%;凯莱英小核酸产能从2025年末120mol扩至2026年180mol),但海正既然拿了MAH和全球生产权,这套体系终究要自己扛,或者自己管得住。
中国小核酸不缺大单,缺的是把平台变成产品、把潜在总额变成实际到账的那一段最不好走的路。海正与炫景这次分工,值得记一笔。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

