


2025年5月第一次聊到信达生物眼科管线信达生物:抓住每一个高潜赛道。一家有前瞻性的公司,精准把握每一步时代节奏。
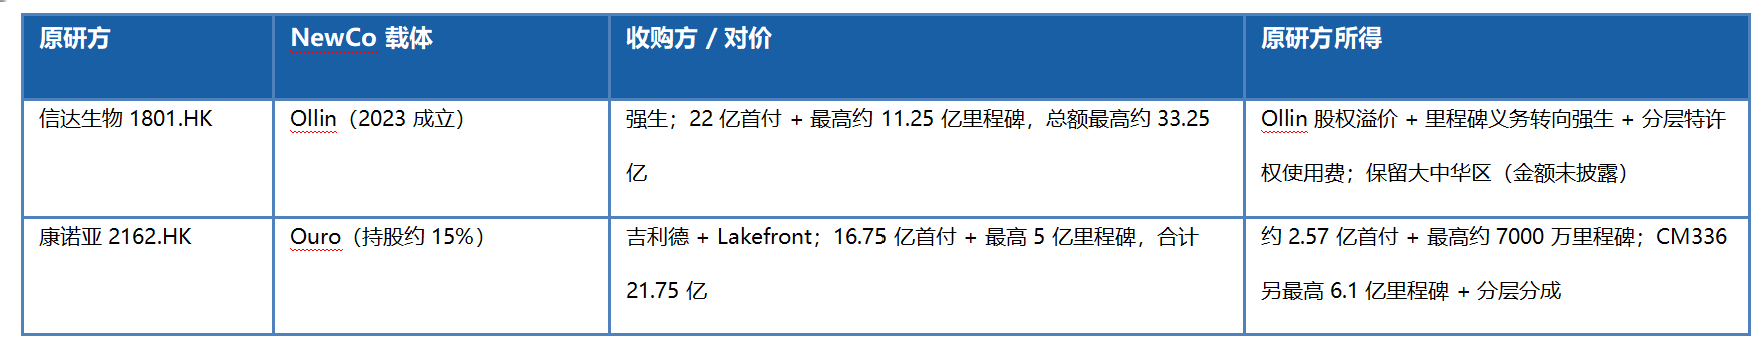
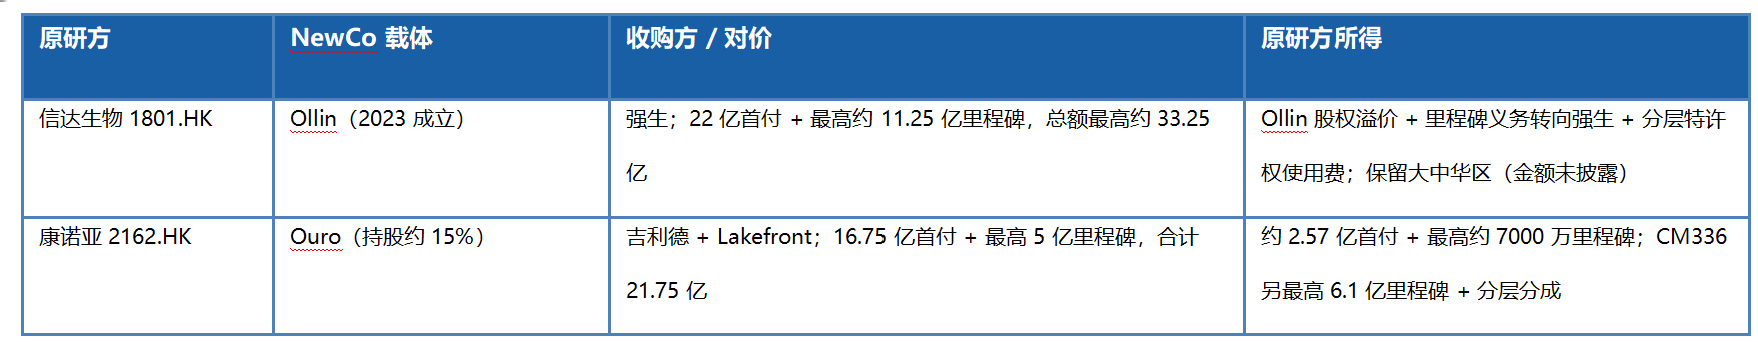
11 月 16 日,强生(JNJ)与信达生物(1801.HK)分别官宣:强生已签署协议,收购信达的合作伙伴 Ollin Biosciences。对价为 22 亿美元首付款 + 最高约 11.25 亿美元监管及商业化里程碑,总额最高约 33.25 亿美元,预计 2026 年底前交割。
信达能分到多少,取决于 2023 年授权协议的条款——持股比例、里程碑金额、分成比例,至今未披露。强生同时与 Blackstone 签了独立研发资助协议,Blackstone 分期支付合计 7.5 亿美元,全额资助 OLN324 的 III 期开发,换取未来的监管/销售里程碑与个位数销售分成,相当于把 III 期的开发成本和风险,也一并证券化了。
Ollin 成立于 2023 年,2025 年 9 月结束隐身,A 轮 1 亿美元、2026 年 6 月 B 轮 3.3 亿美元,累计融资约 4.3 亿美元。其核心资产 OLN324,就是信达自研、2023 年以 NewCo 模式授权出海的 IBI324。
OLN324 是一款正在开展 III 期临床研究的靶向 VEGF 和 Ang2的双特异性抗体,其经过分子结构优化与药效优化,拟用于治疗湿性年龄相关性黄斑变性(wAMD)和糖尿病性黄斑水肿(DME)。这两类严重视网膜血管疾病是全球主要致盲病因之一,全球患者超 4000 万人。依托差异化分子设计以及现阶段已获得的临床数据,OLN324 有望实现更有效的视网膜积液消退,并延长给药间隔。近期,OLN324已启动上述两项适应症的全球 III 期临床试验患者入组。
信达眼科管线:
分子设计上,OLN324 把抗 VEGF-A 的单链抗体片段(scFv)与抗 Ang2 的单域抗体(VHH)连在一起,分子量约 41 kDa,法瑞西单抗约 149 kDa;其对 Ang2 的抑制活性约为法瑞西单抗的 60 倍,同等给药质量下分子数更多(4 mg OLN324 约为 6 mg 法瑞西单抗的 2.4 倍)。逻辑是:更小的分子 + 更高的 Ang2 效价 + 更高的摩尔剂量,去换更强的积液消退和更长的给药间隔。
支撑收购的是 JADE 研究:一项在美国开展的随机Ib期概念验证 (PoC) 临床试验,旨在评估OLN324与法瑞西单抗(faricimab)在解剖学指标和疗效持久性方面的潜在差异,共入组 164例湿性年龄相关性黄斑变性(wAMD)或糖尿病性黄斑水肿(DME)患者,主要终点于12周评估。所有患者在研究初始阶段均接受每月一次、连续三次的玻璃体腔内给药,治疗方案包括 OLN324 2 mg、OLN324 4 mg 或法瑞西单抗 6 mg。
2026年1月19日公布积极顶线结果:
OLN324 2 mg 组在第 12 周取得的疗效与 4 mg 组相当;同时,OLN324 显示出良好的安全性特征。在研究期间,两种剂量的 OLN324 治疗组均未观察到眼内炎症(IOI)病例;而法瑞西单抗治疗组中观察到 1 例 IOI。研究中 未发生视网膜血管炎或闭塞性视网膜血管炎。
1)在 DME 患者中,OLN324相较法瑞西单抗实现了更快速且幅度更大的视网膜积液消退。基于光学相干断层扫描(OCT)测量,接受OLN324 4mg治疗的患者,其中心视网膜厚度(CST)下降幅度在第1周较法瑞西单抗高约75%(分别为−79 μm vs. −45 μm),在第12周高约50%(−180 μm vs. −121 μm)。此外,在第12周时,近90%的OLN324 4 mg组患者实现DME消除(定义为CST<325 μm),而法瑞西单抗组为57%。
2)在wAMD患者中,各治疗组均获得了相当的解剖学改善,OCT显示CST在第1周即快速下降,并持续改善至第12周。所有治疗组患者均观察到快速且持续的最佳矫正视力(BCVA)提升,且在DME与wAMD两个适应症中,OLN324在第12周的视力改善幅度在数值上均优于法瑞西单抗。
2026 年 3 月 30 日公布 20 周最终结果:
解剖学终点:DME 患者第 12 周「无疾病状态(CST<325 μm)」比例,4 mg 组接近 90%,法瑞西单抗组 57%(名义检验、post-hoc;P=0.003 为 2 mg 与 4 mg 合并对比);中心视网膜厚度下降约 180 μm vs 121 μm。
长效性:末次固定给药后 12 周无需再治疗比例,DME 93% vs 89%、wAMD 82% vs 81%——差距很小。
视力获益:OLN324 4 mg组较法瑞西单抗组平均多提升2.2个字母,数值上更优。
安全性:JADE 未观察到眼内炎症病例;长期反复给药仍需更大规模验证。
Newco价值:信达与康诺亚,两条同构的路径
NewCo 的价值在于结构本身解决了三个老问题:①风险外包——全球 III 期的钱和失败风险由 NewCo/收购方承担;②保留上行——股权 + 里程碑 + 分层分成三层结构,资产升值仍能分享;③保留基本盘——大中华区权益自留,海外数据反哺国内申报,形成内外双循环;④更关键的是第四层——退出定价锚。MNC 用真金白银给出的报价,为同赛道资产提供可比参照,也抬升了后续 Co-Co 谈判的话语权。
NewCo 跑通了退出通道,但通道里能装多少货,最终仍取决于那几个硬终点。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

