


2026年11月14日,国家医保局正式公布2026年版国家基本医保药品目录及商保创新药目录,百卢妥(磷酸芦可替尼乳膏)未能进入本次基本医保目录。
这一结果,与其在海内外市场的火热表现形成了鲜明对比:2026年前三季度,Opzelura全球净销售额约8.48亿美元;Incyte预计2026全年净销售额为11亿-11.2亿美元[1];在中国,它以5800元/支的自费价格上市8个月,完成了从博鳌乐城“先行先试”到全国千家医院落地的商业化推进,京东健康上线12小时销量突破5000盒,上线15天销量突破万盒[2]。
海外增长与国内快速铺开渠道之外,百卢妥仍面临定价与支付体系之间的现实考题:在2026年版医保目录调整后,这款创新药如何继续推进中国市场的商业化?
01
海外放量:需求增长与价格因素共同驱动
在大洋彼岸,原研方Incyte的Opzelura已是一款成熟的商业品种:2025年全球净销售额6.78亿美元,同比增长33%[3];2026年前三季度累计8.48亿美元,其中Q3单季2.55亿美元,同比增长36%[4]。
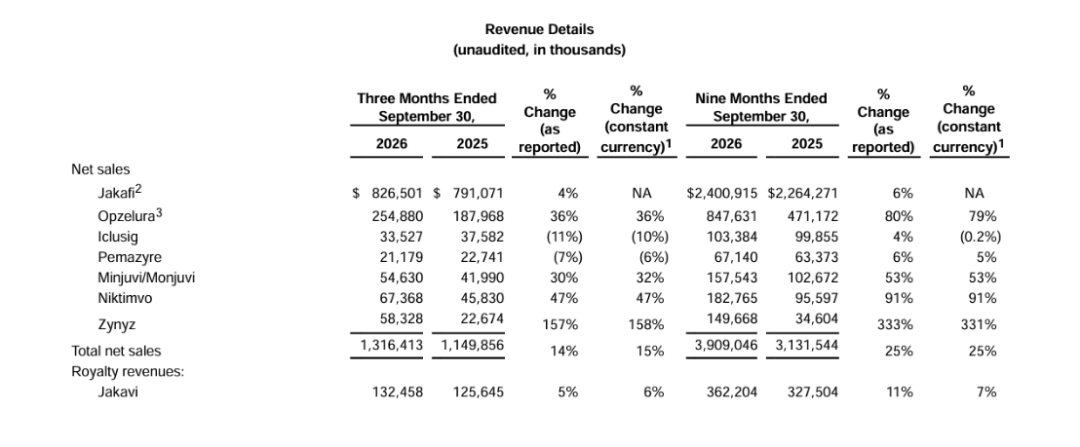
截图来源:Incyte企业第三季度财报公告
2026年前三季度8.48亿美元净销售额中含第二季度确认的2.46亿美元一次性非现金收益,因此不能全部视为常规销售增长。第三季度净销售额2.55亿美元,同比增长36%;管理层在电话会上披露,按调整2025年同期比较基数的备考口径,同比增长约21%。
拆解其增长结构,核心驱动力在于真实需求扩张。以2026年Q3为例,美国市场净销售2.08亿美元,同比增长45%,据财报电话会披露,其处方量增长24%,新患者启动数增长26%[5,6];同期,海外市场单季净销4700万美元[7],白癜风仍是其国际业务的基石[8]。整体来看,强劲增长得益于三大因素:AD适应症的持续渗透、FDA将AD适应症扩展至2-11岁的儿科市场,以及白癜风在欧洲多国的准入放量。
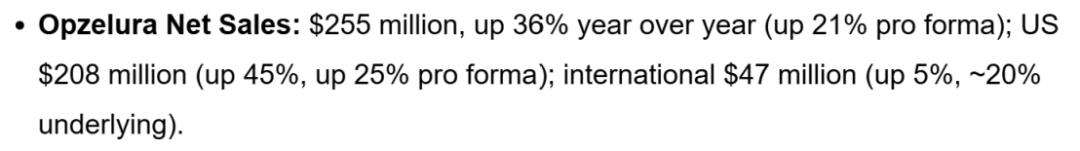
截图来源:GuruFocus对Incyte财报电话会的结构化整理
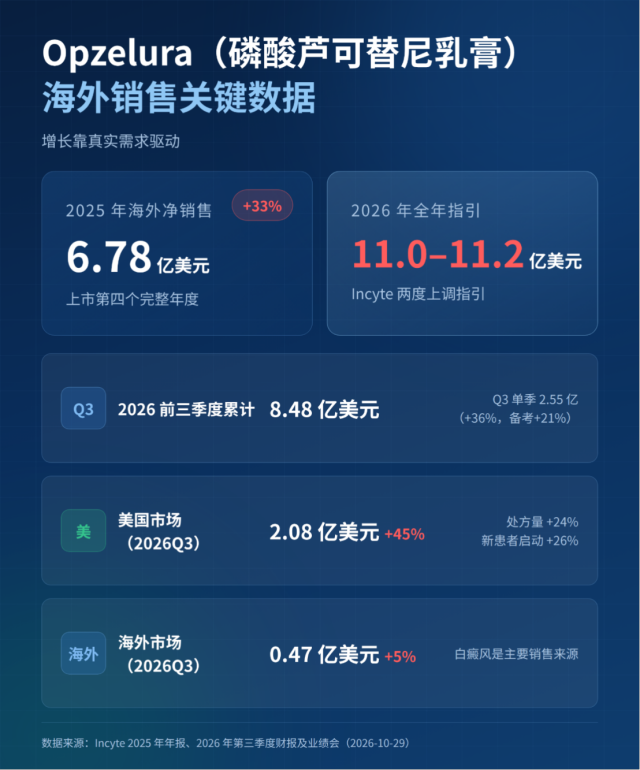
综合来看,Opzelura海外销售强劲放量,主要受处方量和新患者数增长带动,同时亦有价格改善的贡献。
02
中国速度:商业化速度与支付考验
回到中国市场,百卢妥的商业化推进同样展现出极 致的“中国速度”。
2026年1月30日,国家药监局批准百卢妥在中国上市,用于12岁及以上儿童和成人患者伴面部受累的非节段型白癜风的局部治疗。9月3日,再添轻中度特应性皮炎适应症,适用于其他外用药控制不佳或不建议使用时、非免疫功能受损的2岁及以上患者的局部短期及非持续性慢性治疗,距首 个适应症获批仅约7个月[9]。
获批仅一个多月,2026年3月12日即实现全渠道首 发:首日全国约1000家医院开出首批处方,覆盖30个省级行政区,超1300家DTP药房同步铺货[10],京东健康上线12小时销量突破5000盒[11]。康哲药业在中期业绩中披露,百卢妥获批后不到1.5个月(含春节假期)落地近千家医疗机构[13]。
财务面上,康哲药业披露,其皮肤健康业务线(德镁医药)相关产品收入展现出强劲的增长势头:2025年收入10.70亿元,同比增长73.2%[15];2026年上半年收入7.92亿元,同比增长59.1%[16]。
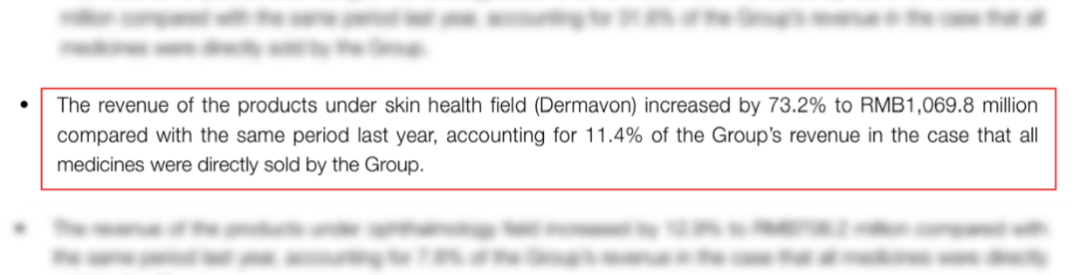
截图来源:康哲药业2025年全年业绩公告
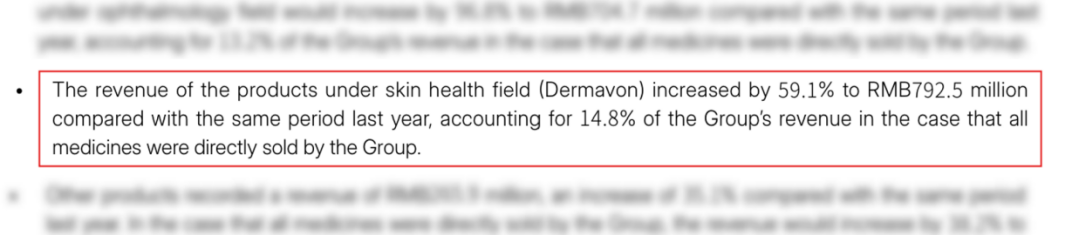
截图来源:康哲药业2026年中期业绩公告
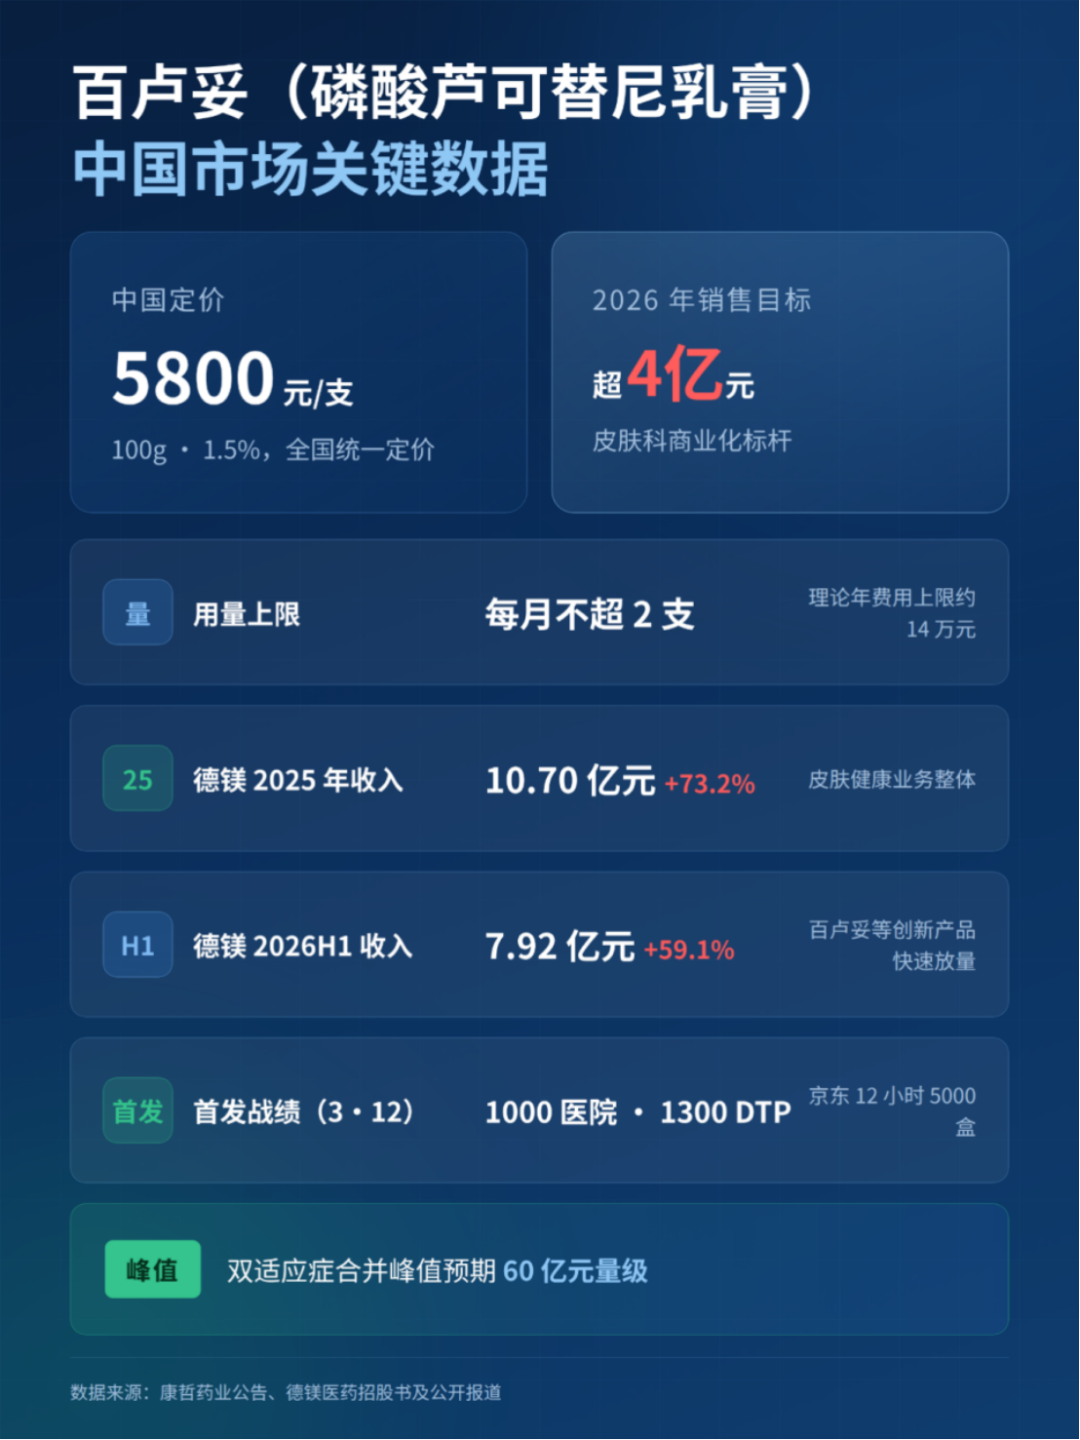
百卢妥从获批上市到全渠道落地仅用月余,展现了较快的商业化推进速度。渠道覆盖和初期销量为后续市场拓展提供了基础,但能否转化为持续的自费需求,以及如何平衡价格与支付能力,仍是下一阶段的重要考题。
03
中国定价博弈:“独家底气”与“三重天花板”
从乐城先行先试期的6800元,到中国上市统一定价5800元,也反映出不同市场价格与支付环境的差异:美国和中国的药品支付体系不同,创新药的定价与患者实际支付能力均需结合当地市场分析。
1、第一重底气:外用靶向治疗的先发优势
产品的临床价值与市场先发优势,首先来自其获批进展和相关研究证据:
●获批进展:百卢妥是中国获批用于非节段型白癜风治疗的外用JAK抑制剂,在相关治疗领域具有先发优势;
●学界共识:被《白癜风诊疗共识(2024版)》、《皮肤病靶向治疗专家共识(2025)》、《白癜风光疗指南(2025版)》等国内核心指南列为复色治疗的重要外用选择。
●临床疗效:中国真实世界研究显示,治疗24周F-VASI75应答率达49.5%[17];全球TRuE-V1/V2研究验证了疗效的随时间累积——24周F-VASI75应答率约30%,52周约50%,104周高达66.1%[18.19]。 这些研究结果为其临床应用提供了证据,但不能直接据此推导具体价格水平。
2、 第二重现实:难以突破的“三重天花板”
尽管手握“独家”王牌,百卢妥的价格体系却受制于三重现实约束,难以向上无限突破:
●向上受制于“全球价格锚”:美国Opzelura约1.5万元人民币/60g,中国5800元/100g的单克价格远低于美国。两地标价差异还涉及药品规格、渠道及支付制度,不能仅凭单克标价推断企业定价底线或未来谈判空间。
●向下受制于“引进与研发投入”:百卢妥是德镁医药License-in(授权引进)的品种,且在国内持续投入本土临床与真实世界研究。这些前期的引进与研发成本,也是分析企业经营决策时需要考虑的因素。
●向后受制于“未来市场格局”: 多款口服JAK抑制剂已进入注册研究阶段。从临床看,两者并非严格竞品,在适应症、人群、全身暴露和安全风险方面存在差异;但从商业现实看,未来若出现适应症重叠且具备支付优势的治疗选择,可能对产品市场份额及价格体系带来压力。
3、第三重策略:以“速度”对冲“降价”的生存法则
在面临未来潜在的市场竞争与降价压力前,百卢妥展现出了极快的商业化落地节奏。这种节奏客观上为其争取了宝贵的市场窗口期,主要体现在三个“加速度”:审批加速(依托乐城真实世界研究,仅约2.5年获批)、渠道加速(院内+DTP+电商三线并进)、适应症加速(7个月完成向AD扩展,斩获优先审评)。这种极 致的落地速度,客观上为其在当前阶段稳固市场份额提供了有力支撑。
在未来市场竞争与支付条件可能变化的背景下,产品能否保持持续增长,还需要观察患者需求、实际销量和价格表现。
04
结语
回到开头的问题:百卢妥未进医保,是一时的结果。医保准入需要同时评估临床价值、经济性和基金可承受能力,是一项极其复杂的宏观决策。
医保目录的进与出,并不等同于对一款药品临床价值的否定。医保目录回答的是“由谁来买单”的问题,而在临床一线,对于一款疗效确切、机制明确的靶向药,“值不值得治”的标准,始终掌握在医生的专业评估和患者真实的临床获益之中。
创新药的准入是一场复杂的宏观博弈,但个体的治疗不该成为博弈的筹码。对于患者,何时启动治疗、如何治疗,唯一的标准是医生的专业评估,而非产品的支付属性。随着未来多层次支付体系的完善,好药终将惠及更多患者。
参考文献
[1] FiercePharma. Boosted by CMS settlement, Incyte expects Opzelura to cross $1B in 2026[EB/OL].(2026-11-09)[2026-11-12].
https://www.fiercepharma.com/pharma/boosted-cms-settlement-incyte-expects-opzelura-cross-1b-2026.
[2] 京东健康黑板报. 京东健康加码新商资源扶持,助力专业健康品牌跑出增长加速度[EB/OL]. (2026-03-26)[2026-11-12].
[3]KPA News [EB/OL].(2026-11-09)[2026-11-12].
https://www.kpanews.co.kr/news/articleView.html?idxno=529439.
[4] Incyte Corporation. Incyte Reports 2026 Third Quarter Financial Results[EB/OL]. (2026-10-29)[2026-11-12]. https://www.sec.gov/Archives/edgar/data/879169/000087916926000063/incy-q32026xexx991.htm.
[5] BigGo Finance. US_INCY_2026-10-29[EB/OL].
(2026-10-29)[2026-11-12]. https://finance.biggo.com/news/US_INCY_2026-10-29.
[6] 百度股市通. Incyte (INCY) 财务数据[EB/OL]. [2026-11-12]. https://finance.baidu.com/stock/us-INCY?mainTab=%E8%B4%A2%E5%8A%A1.
[7] GuruFocus. Incyte Corp (INCY) Q3 2026 Earnings Call Highlights[EB/OL]. (2026-10-29)[2026-11-12]. https://www.gurufocus.com/news/9152539/.
[8] The Motley Fool. Incyte (INCY) Q4 2025 Earnings Call Transcript[EB/OL]. (2026-02-10)[2026-11-12]. https://www.fool.com/earnings/.
[9] 央视网. 我国皮肤靶向治疗再迎新突破 百卢妥®新增特应性皮炎适应症获批[EB/OL]. (2026-09-03)[2026-11-12]. https://jingji.cctv.com/2026/09/03/ARTI0hTxvlxyIRA482Ohoo7v260903.shtml.
[10] 医药魔方. 百卢妥全国首 发相关报道[EB/OL]. [2026-11-12]. https://bydrug.pharmcube.com/news/detail/f72b3a2425633ee8ee1b2bccef13fae7.
[11] 海口市招商局. 创新药芦可替尼乳膏上市首日战绩公布[EB/OL]. (2026-03-15)[2026-11-12]. https://en.hiipb.com/news/show-28168.html.
[12] 摩熵医药. [EB/OL]. [2026-11-12]. https://www.pharnexcloud.com/zixun/sdsl_327671.
[13] 上海证券报·中国证券网. 康哲药业上半年实现净利润9.7亿元[EB/OL]. (2026-08-18)[2026-11-12]. https://www.cnstock.com/commonDetail/762039.
[14] 国泰君安. 康哲药业(00867)业绩预测[R]. 2026.
[15] 发现报告. 康哲药业2025年度业绩概述[EB/OL]. [2026-11-12]. https://www.fxbaogao.com/detail/5306174.
[16] 新浪财经. 中信建投维持康哲药业“买入”评级[EB/OL]. (2026-08-27)[2026-11-12]. https://finance.sina.com.cn/stock/relnews/hk/2026-08-27/doc-iniptxkv5886747.shtml.
[17] Huang H, Sheng Y, Li M, et al. Effectiveness and safety of ruxolitinib cream in Chinese patients with nonsegmental vitiligo[J]. Journal of the American Academy of Dermatology, 2025, 93(2): 475-477.
[18] Rosmarin D, Passeron T, Pandya A G, et al. Two phase 3, randomized, controlled trials of ruxolitinib cream for vitiligo[J]. New England Journal of Medicine, 2022, 387(16): 1445-1455.
[19] Harris J E, Papp K, Ezzedine K, et al. Open-label treatment extension of ruxolitinib cream in vitiligo: findings from the TRuE-V long-term extension phase III study[J]. British Journal of Dermatology, 2026, 194(3): 591-593.
[20] 华东医药. 关于爱拉赫未进医保原因的投资者问答[EB/OL]. 证券之星, (2025-12-15)[2026-11-12]. https://stock.stockstar.com/dmhd/tags/sz000963/business/.
[21] 《中国药物经济学评价指南》课题组. 中国药物经济学评价指南2020[M]. 北京: 中国市场出版社, 2020.
[22] 高兴华, 等. 中国患者报告的,白癜风患者旅程、疾病管理与病耻感:国民健康与福祉调查结果[C]//中华医学会第三十一次皮肤性病学术年会. 2026: ID: PO443690.

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

