


若干年后,医药人绝对不会忘记2026年那个充满绝望却又孕育希望的夏天,自己选择了坚守,而不是离场,最终等来了收获的时刻。从2015年“7·22改革”到现在,转眼就间就过去了11年,桃李春风一杯酒,江湖夜雨十年灯。时间的流逝,见证了中国创新药的历史变迁。中国从仿制药大国逐渐过渡到创新药大国,下一步的目标是创新药强国。数辈人前赴后继,铸就了今天的创新药之魂。
2026年6月29日,二级市场创新药板块迎来了久违的大涨,A股与港股创新药公司纷纷拉出大阳线。其背后在于国家医保局公布通过初步形式审查的2026年基本医保药品目录和商保创新药目录名单,557个药品通过基本医保药品目录初步形式审查,54个药品通过商保创新药目录初步形式审查。今年申报品种数量进一步增长,申报材料818份,涉及674个药品通用名,比2025年增加100份申报材料、41个药品通用名。形式审查通过率大幅提升,除预申报品种外,初步形式审查总体通过率92%。支付端稳保障和稳供应的决心日渐强烈。
供给端,中国的创新药再次走在前列,百利天恒的全球首款双抗ADC和科济药业的全球首款实体瘤CAR-T钧获批上市。
6月22日,百利天恒自主研发的双抗ADC伦康依隆妥单抗(iza-bren)通过优先审评程序附条件批准上市,首 发适应症为经至少二线系统化疗及PD-1/PD-L1抑制剂治疗失败的复发/转移性鼻咽癌成人患者。iza-bren同时靶向EGFR与HER3信号通路,并搭载百利天恒自研的喜树碱衍生物毒素,兼具双抗的精准识别与ADC的强效杀伤。目前其食管鳞癌、三阴性乳腺癌适应症的上市申请均已获受理,同时在全球范围内开展40余项临床试验。
6月22日,科济药业自主研发的自体CAR-T产品舒瑞基奥仑赛注射液获批上市,用于治疗Claudin18.2阳性、既往至少二线治疗失败的晚期胃/食管胃结合部腺癌患者,成为全球首款获批的实体瘤CAR-T疗法。科济药业在全球范围内率先识别并验证Claudin18.2作为实体瘤靶点,并自主研发了在传统环磷酰胺、氟达拉滨清淋方案基础上加入白蛋白结合型紫杉醇的创新预处理方案,以增强CAR-T细胞的渗透和抗肿瘤效果。
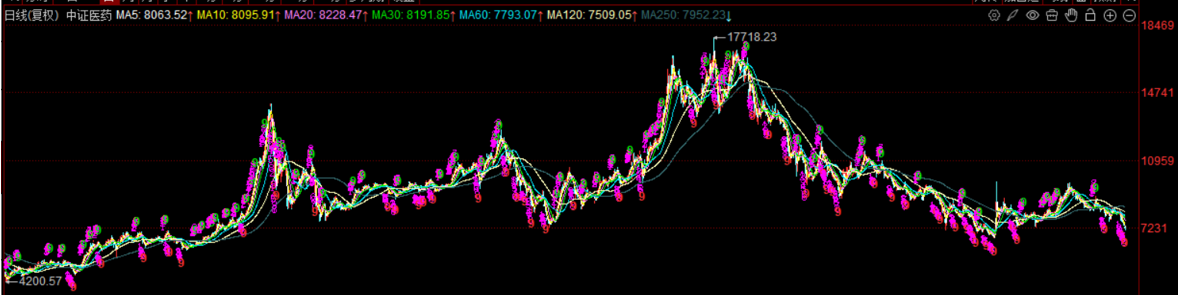
2026年的夏天,对于医药人而言,注定是刻骨铭心的——一方面,中国的创新药行业出海潮再创新高,恒瑞医药与BMS达成深度Co-Co合作,信达生物与辉瑞达成深度Co-Co合作,从借船出海到造船出海,中国的创新药公司不甘心只做全球创新药产业链的“代工厂”和“技术源”,更要成为全球创新的引领者和变革者;另一方面,边缘政治冲突致使中国创新药出海蒙上阴影,国内的支付天花板尚未完全打开,现阶段中国创新药公司的发展依赖内循环+外循环双轮驱动的模式,中国市场和国际市场缺一不可,二级市场用脚投票致使上市公司的股价跌跌不休,投资人对于中国创新药公司未来的前景过于悲观,二级市场对于创新药公司的估值失去了科学评判。代表A股医药股的中证医药指数,完全和这轮AI牛市格格不入,指数已经跌回2018年的水平。
中证医药指数走势
眼看他起高楼,眼看他宴宾客,眼看他楼塌了。前有斯微生物,后有健新原力,曾经的明星公司,融资数十亿元,背后的投资人亏得血本无归,公司走向破产清算,资本市场在牛市时会过度放大乐观情绪,也会在熊市时过度放大悲观情绪,众人唏嘘的同时,对于还在牌桌上的玩家造成了不利的情绪冲击,让本就摇摇欲坠的信心进一步走向崩塌的边缘。
当我们在谈论中国的创新药时,我们在悲观——美国右翼政客对于中国创新药出海BD的限制;国内内卷式竞争致使产品同质化严重,中国的创新药公司在成熟靶点的开发上“玩得五花八门”,却鲜少有公司愿意静下心来去做First in class和蓝海市场,源头创新和机制创新更是成为了最稀缺的东西;支付体系尚存改革空间,单凭国家医保基金和患者支付,中国的创新药支付端始终无法打破束缚和限制。
星星之火,可以燎原。每一次外界的质疑和否定,都换来了中国创新药的浴火重生和涅槃再造。那些打不倒中国创新药的不利因素,终究会使中国创新药更加强大。
那一年,中国的创新药岁月正好,风华正茂;这一年,中国的创新药追梦可翱,意气可傲。从2015年的“7·22改革”、2017年MAH持证人制度改革开始试点;2018年“4+7集采”开始试点;2019年《药品管理法》修订,进一步鼓励创新,规范行业发展;2020年,新冠疫情爆发,重塑中国创新药行业发展;2021年,CDE发布《以临床价值为导向的抗肿瘤药物临床研发指导原则》,官方鼓励创新药从过去的me too、fast follow转向First in class和Best in class;2022年,国家发改委发布 《“十四五”生物经济发展规划》,生物医药成为国家重点产业;2023年,CDE发布 《药审中心加快创新药上市许可申请审评工作规范(试行)》,优化审评资源,旨在让真正的“突破性创新”跑得更快;2024年,国务院办公厅发布 《关于全面加强药品监管能力建设的实施意见》,首次从“研发-审评-支付-投融资”全链条,系统性地提出支持创新药发展的具体措施;2025年,全国人大常委会修正 《中华人民共和国药品管理法》,将生物等效性(BE)试验由审批制改为备案制,从法律层面简化了仿制药和创新药开发流程;2026年,818号令和828号令对于中国CGT行业的影响开始传导,一个百亿级的大市场正在被逐渐激活和引导……
在经历了多年改革和深化突破后,中国创新药行业的发展不再是过去的低效低质低价值;在今天,中国创新药行业的关键词早已变为高效高质高价值。监管端,审评审批改革进入深水区,政策不再单纯追求“快”,而是通过调整审评标准和规则,精准打击靶点扎堆、同质化研发,强力引导行业走向真正的差异化创新。支付端,除了医保目录动态调整,更关键的探索是多元支付体系的建立,特别是为高价值的细胞与基因治疗(CGT)等前沿疗法寻找医保外的支付路径,激活商业保险和城市惠民保的支付潜力。 产业发展逻辑重塑,在政策推动下,行业从“讲故事、拼融资”的阶段,全面转向“拼商业化、拼现金流、拼全球竞争力”的新阶段。持续的BD交易、海外市场获批以及医保的明确支付预期,共同为真正有实力的创新药企构建了一个可持续的发展闭环。
当我们在谈论中国创新药时,我们在乐观——中国的创新药公司已经形成为了自主商业化+BD交易的深层次盈利模式,不仅仅依赖BD交易,自主商业化始终是中国创新药公司造血利器,百济神州的泽布替尼成为“十亿美元分子”,艾力斯依靠伏美替尼实现后来者居上的逆袭,康方生物的开坦尼成为双抗先锋,我们欣喜地发现中国创新药公司为患者提供了更加多元化的治疗方案,帮助患者摆脱过去无药可医和无药可选的窘境;中国的创新药公司在出海方面有了更强的议价权,在过去,有很多人担忧康方生物和Summit的交易是“贱卖优质资产”,但是,三生制药和辉瑞,荣昌生物和艾伯维的BD交易,中国的创新药公司对于优质资产有了更深厚的谈判底气;中国创新药公司的技术平台基础扎实,BD交易不是“卖青苗”,本质上是通过专利转移的方式将远期收益变现,将多年的研发投入短期变现,反哺其他管线的发展,同时深度学习MNC的全球化能力,这种全球化能力,正是现阶段中国创新药公司所稀缺的,BD交易是很好的自我升级机会。
Biotech营收对比
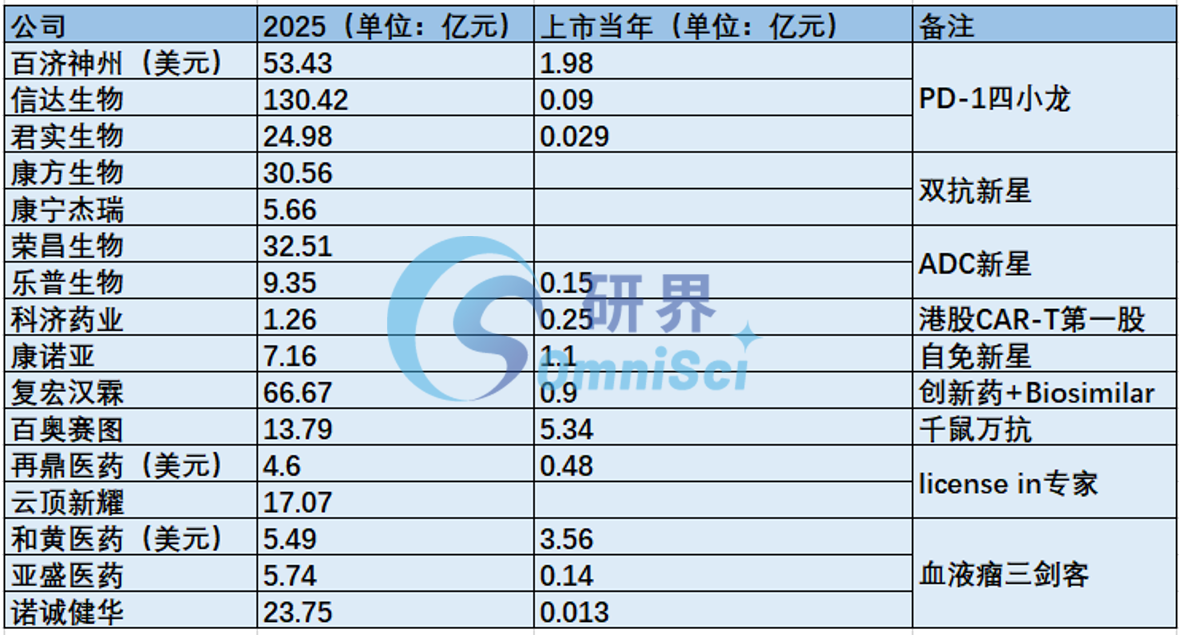
资料来源:上市公司年报
2018-2022年,这个时期是基于一二级市场估值预期差的套利时期,此时的资本市场,对于Biotech的投资价值认知还局限在创始团队过往经历、管线丰富程度、对标的海外竞对发展现状等浅层次因素。投资人对于Biotech的发展缺乏耐心,投资赚的是一二级市场估值溢价的套利差,并没有很好的意识到Biotech的平台价值以及BD交易带来的远期收益近期折现引起的现金流改善。2023-2026年,伴随二级市场IPO阶段性收紧,一级市场募资难退出难引起的投资难问题,Biotech纷纷开启自救之路,通过BD交易“绝处逢生”,license out、NewCo、RWA、特许权折现,各种五花八门的交易方式涌现出来,背后透露着Biotech的生存焦虑和盈利欲望。
曾经的BD交易,市场上充斥着“卖青苗”、“低价甩货”的言论,然而从2025年开始,中国创新药BD出海开始显示出“量质双升”的信号:2026年第一季度,中国创新药对外BD平均首付款达到1.84亿美元,平均总金额超27亿美元,均创下历史最高纪录,较2025年分别增长约59%和46%,较“BD元年”2022年更已增长187%和150%。
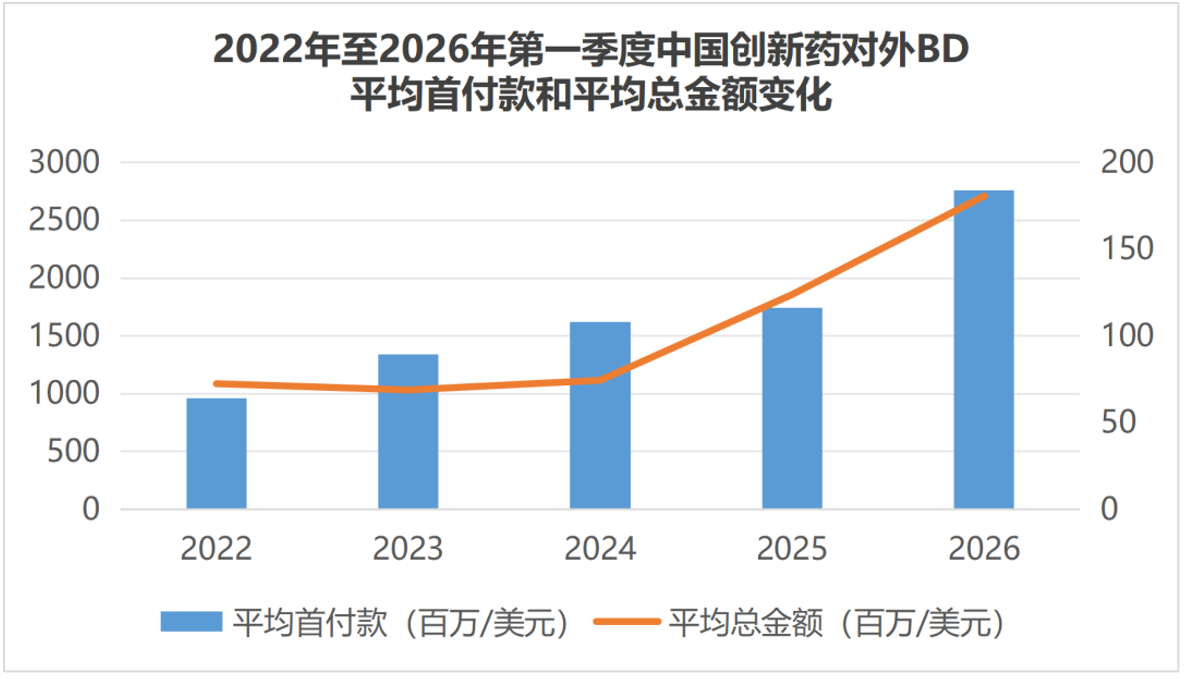
资料来源:医药魔方
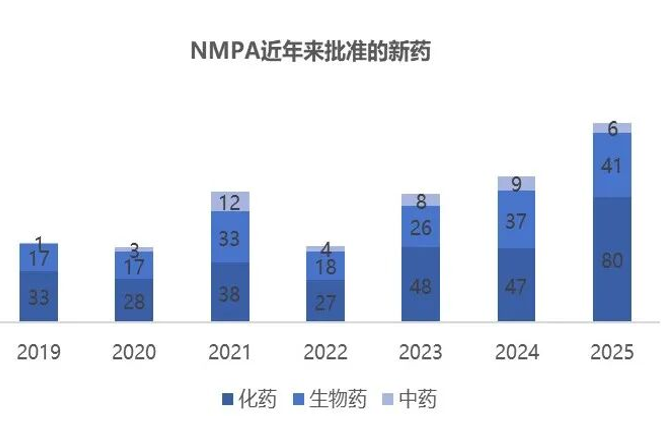
2018-2022年上市的港股Biotech,相较于上市初期,业绩上有了翻天覆地的变化。不少Biotech在上市当年都是“三无公司”——无商业化产品、无营收、无BD交易。如今纷纷蜕变成了“三好学生”——有重磅产品,有大幅增长的营收,有代表性BD交易。2018-2022年上市的公司,享受到了18A刚开闸时的红利,港股市场缺乏具有创新研发竞争力的生物科技公司,疫情带来的重大公共卫生事件影响了二级市场资金的投资偏好,众多热钱涌入创新药赛道,致使这一时期的上市Biotech发行价都明显高估,也为后续的破发、机构股东跑路、股价跌跌不休等事件埋下伏笔。尽管如此,港股Biotech用实实在在的业绩兑现了当年的盈利预期,暂时的亏损与烧钱,是为了将来业绩爆发铺路。 多年的研发投入和资本支持,已经造就了如今的硕果累累。2025 年中国国已批准上市的创新药数量达到 76 个,其中包含 23 个生物制品,21 个为国产创新药、2 个为进口创新药,国产创新药占比达91.30%。这一成果既得益于企业研发能力与临床执行效率的提升,也与审评效率优化、创新机制完善密切相关。政策层面的持续赋能正为行业复苏注入关键支撑。中国的IND流程日益精简,监管效率显著提高。这些政策形成融资、注册、支付三位一体的制度合力,为创新药的获批上市和放量销售和持续发展铺平了道路。
资料来源:医药魔方
2025年,国产创新药延续强劲发展势头,在NMPA批准的127款新药中,国产新药占比达55%,共计70款。这些国产新药覆盖小分子、抗体类、细胞疗法、中药等多种药物类型,治疗领域遍布肿瘤、代谢、免疫、罕见病等多个关键赛道。国产创新药的崛起不仅体现在数量上,更在创新水平层面实现多项突破。Best in class和me better的跟随式创新,中国已经走在世界前列,下一步,便是引领式创新。2025年,信达生物的玛仕度肽成功上市,成为全球首款获批的GLP-1R/GCGR双靶点激动剂;万泰生物的九价人乳头瘤病毒疫苗(大肠埃希菌)获批,成为国内首个上市的9价HPV疫苗;亚盛医药的利沙托克拉获批上市,成为中国首个用于治疗慢性淋巴细胞白血病/小淋巴细胞淋巴瘤(CLL/SLL)的Bcl-2抑制剂。2026年,紧跟亚盛医药的利沙托克拉,百济神州的百悦达成功上市,作为国产血液瘤王者,百济神州的百悦泽已经取得成功的商业化成果,全球多地上市+自主商业化,造就了百亿王者百济神州。
从一些成功的药品上市案例来看,中国的创新药擅长跟随式创新和工程化改造。无论是百济神州在百悦泽、传奇生物在卡卫荻上的商业化成功,亦或是科伦博泰和康诺亚后来居上,抢占国内首个TROP2 ADC芦康沙妥珠单抗IL-4Rα单抗司普奇拜单抗,都证明了中国创新药后来居上,厚积薄发的韧性。下一阶段,伴随中国的创新药公司完成初始的盈利资本积累后,不再被一级市场和二级市场投资人的盈利需求压力时,或许中国的创新药公司在世界舞台上便是引领式创新和源头式创新的发起者。
过去的辉煌,都成为了大家耳熟能详的故事。如今,中国的创新药巨轮再出发,数风流人物,还看今朝。
参考资料
[1] 横捭阖,王者蓄势待发——中国创新药发展未来已至.药研网
[2] 2026财报季观潮:盈利兑现、出海狂飙,港股Biotech价值重估正当时.商图药讯

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

