


-01-
引言 靶点的发现与验证是肿瘤药物研发的核心驱动力。一个全新靶点的成功开发,往往能够催生具有划时代意义的抗肿瘤药物类别。靶点的新颖性与药物商业成功之间也存在着显著的正相关关系。以PD1-PDL1抑制剂为例,该类别首 创新药pembrolizumab于2014年获批,到2024年,PD1-PDL1抑制剂的全球合计销售额达到550亿美元,几乎占据整个肿瘤市场的五分之一。这一数据充分说明,一个全新靶点的发现可以催生出极为成功的抗肿瘤药物类别。 进一步从整体市场格局来看,2024年,首 创新药(定义为靶点尚未有已获批肿瘤适应症药物的分子)虽然仅占已上市药物的31%,却贡献了肿瘤学收入的41%,全球销售额达1190亿美元。这一显著的收入-数量失衡凸显了具有新颖靶点的药物在商业上取得的超比例成功。 -02- 一、靶点新颖性与开发阶段的关系 总体趋势:越早期,越新颖 对肿瘤药物管线各开发阶段的分析揭示了一个清晰的规律:药物靶点的新颖性总体上随开发阶段的推进而递减。 在临床前开发阶段,潜在首 创新药占所有肿瘤药物的比例最高,达到57%。进入临床阶段后,这一比例逐渐下降:I期和II期分别保持在48%和49%的相近水平,但III期显著下降至34%,预注册阶段进一步降至25%。这一递减趋势直接反映了新颖靶点所伴随的更高开发风险——与已确立靶点的候选药物相比,更多具有新颖靶点的候选药物在II期和III期试验中失败。 模态间的靶点新颖性差异 在药物开发中,企业面临靶点新颖性与模态选择之间的战略权衡。业界普遍认为,公司和投资者在开发和投资时倾向于风险规避——具体表现为用更成熟的模态去追逐新颖靶点,用新颖的模态去攻克成熟靶点。 对已获批药物按模态分析,具有新颖靶点的比例在10%至70%之间广泛分布。在两种最成熟的模态——小分子和抗体治疗药物(不含抗体药物偶联物,ADC)中,分别有26%和32%的获批药物属于首 创新药。处于两个极端的是:获批的基因修饰细胞疗法中仅10%具有新颖靶点,而获批的融合蛋白中这一比例高达70%。 将视野扩展至包括临床前开发在内的整个管线,各模态的靶点新颖性比例范围收窄至约40%至60%。值得注意的是,在所有模态中,只有两种——ADC和基因修饰细胞疗法——针对已确立靶点开发的候选药物比例高于针对新颖靶点开发的比例。 ADC的"成熟靶点偏好"策略 ADC在靶点选择上明显倾向于已确立的靶点。这一现象反映了开发者的战略考量:在已被验证的生物标志物靶点上,通过优化抗体之外的组分(如毒性载荷)来构建ADC,是一种被验证有效的下一代重磅药物开发策略。 最典型的例证是HER2靶向ADC的开发路径:trastuzumab emtansine(Kadcyla)和trastuzumab deruxtecan(Enhertu)建立在此前开创性单克隆抗体trastuzumab(Herceptin)成功的基础上,进一步改善了转移性HER2阳性乳腺癌患者的治疗结局。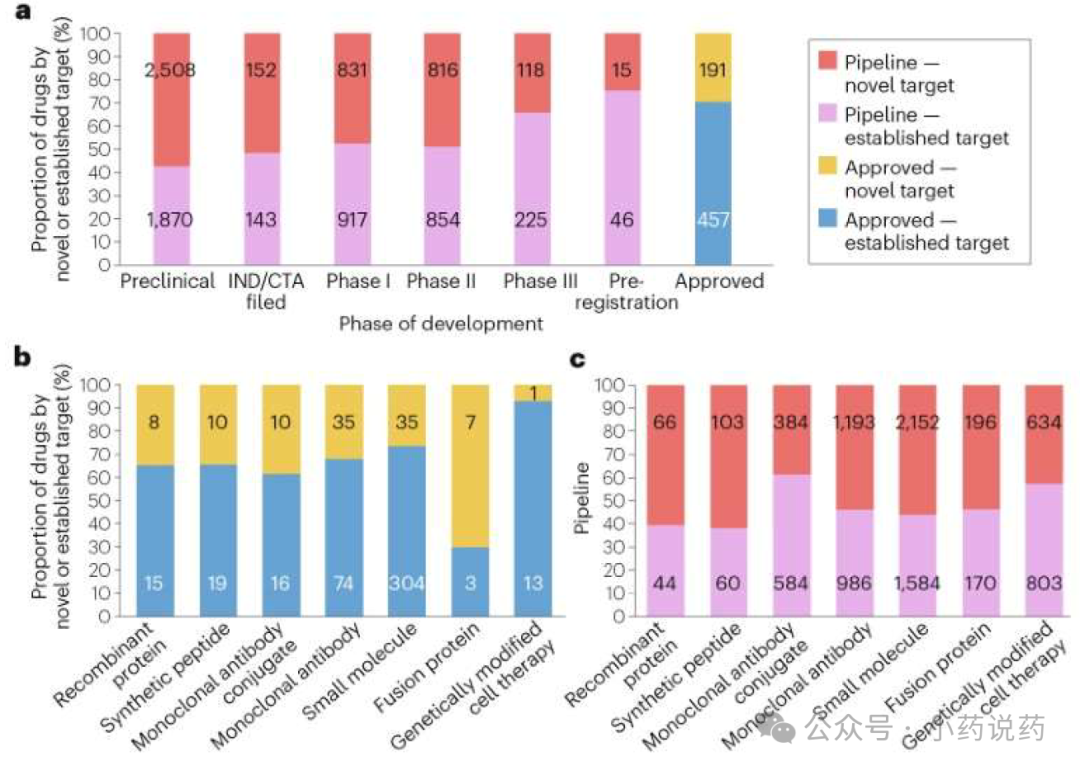
-03-
二、热门新靶点的竞争格局
"Me-too"现象的提前启动
新靶点的开发竞赛往往在首 个药物获批之前就已激烈展开,"me-too"现象(多家竞争性生物制药公司开发针对相同靶点的类似药物)在靶点的首 个药物获批之前就已开始形成。
以CD137(又称4-1BB)为例,这是一种表达于活化免疫细胞表面的共刺激分子,目前有42个靶向该靶点的抗体类候选药物处于I-III期临床开发阶段,其中包括12个单克隆抗体和30个多特异性抗体候选药物(双特异性、三特异性和四特异性分子)。
双特异性抗体和新型靶点组合的开发(通常一个已确立靶点配对一个新颖靶点)能够实现靶向两条通路的协同增效——例如amivantamab对EGFR和MET的联合抑制,或talquetamab这种GPRC5D × CD3双特异性抗体将癌细胞和T细胞拉近的机制。
小分子的热门新靶点
对于小分子候选药物而言,最 受 欢 迎的新颖靶点是细胞周期蛋白依赖性激酶2(CDK2),临床管线中有17个候选药物。这一开发热度反映了业界预期:CDK2抑制可能靶向具有CCNE1扩增的实体瘤,并解决乳腺癌经CDK4/6抑制剂(该类别已有三个重磅药物上市)治疗后出现的耐药问题。
值得注意的是,一些新颖靶点尽管已有候选药物进入III期开发且早期候选药物在后期试验中遭遇失败,仍然保有大量的I期候选药物。例如,靶向先天免疫检查点蛋白CD47的I期候选药物多达22个,其中超过一半是可能比单克隆抗体先驱者更成功的新型双特异性分子。
ADC的"例外":CD276(B7-H3)
相比于其他模态,针对新颖靶点开发的ADC数量要少得多,这再次印证了前述的"成熟靶点偏好"策略。但存在一个主要例外:针对免疫检查点CD276(又称B7-H3)的ADC开发,目前有12个候选药物,其中3个处于III期试验阶段。此前靶向CD276的单克隆抗体开发尝试以失败告终,但该靶点在小细胞肺癌和其他实体瘤中未得到充分治疗患者群体中的治疗前景,驱动了这些ADC的开发。
-04-
三、商业逻辑:首 创新药并非唯一成功路径
尽管首 创新药分子带来了不成比例的高收入,但在已确立靶点上开发第二、第三个进入市场的候选药物(second and third-in-class)仍然具有巨大的商业潜力——更大的适应症足以支撑多个重磅药物的市场共存。
后发者的成功案例
EGFR抑制剂的历史提供了最有力的例证。阿斯利康的首 创新药gefitinib(Iressa)在商业上遭遇失败,峰值销售额仅为4亿美元。随后,罗氏开发了第二代EGFR抑制剂erlotinib(Tarceva),峰值销售额超过15亿美元。阿斯利康则以第三代EGFR抑制剂osimertinib(Tagrisso)作为回应,全球销售额已超过60亿美元。
"首 创新药竞赛"的失败代价
然而,首 创新药的竞赛也可能导致一连串失败的投资。最近的例子是TIGIT抑制剂的集体失败:今年年初,共有5个TIGIT抑制剂资产在多个癌症适应症中处于活跃的III期试验阶段,但此后全部失败。考虑到肿瘤药物临床开发的巨大成本,这些项目很可能消耗了数十亿美元的资金。
战略启示
这一"少数高优先级新靶点的开发高度集中"的现象,正导致巨额研发资金投入产出大多不尽人意的结果,而非推动更广泛的创新性高风险、高回报方法。对于研发战略制定者而言,这意味着需要在"追逐热门新靶点"与"差异化定位"之间做出审慎的权衡。一些公司也会开发利用已确立靶点的新方式——要么采用新模态,要么在相同模态下改进临床疗效或安全性。
-05-
结语
肿瘤学研发中靶点新颖性的格局呈现出多维度的复杂性: 其一,新颖靶点虽然贡献了不成比例的商业价值(41%的收入占比对应仅31%的药物数量),但其开发风险也显著更高,这体现在从临床前到上市的各个阶段中新颖靶点比例的持续下降。 其二,模态选择与靶点新颖性之间存在明显的策略性互补关系——成熟模态(小分子、抗体)中获批首 创新药的比例较为均衡(26%-32%),而ADC和基因修饰细胞疗法则更倾向于在已确立靶点上进行工程化创新。 其三,热门新靶点的"内卷化"竞争值得警惕——从CD137的42个抗体候选药物、CDK2的17个小分子候选药物,到CD47的22个I期候选药物,大量资本和研发资源集中在少数高优先级靶点上。TIGIT抑制剂的集体失败是一个对行业极具警示意义的案例,说明在缺乏充分机制验证和生物标志物指导的情况下,对热门靶点的盲目跟风可能造成巨大的资源浪费。 其四,首 创新药并非商业成功的唯一路径——EGFR抑制剂的历史表明,在已确立靶点上通过迭代创新(第二代、第三代药物)同样可以创造巨大价值,有时甚至超过首 创新药。 展望未来,肿瘤药研发的战略制定者需要在以下维度做出审慎的平衡:在模态选择上,考虑以成熟模态探索新颖靶点、或以新颖模态优化成熟靶点的不同风险收益组合;在靶点选择上,避免对少数热门靶点的过度集中投资,同时关注既有靶点未被充分开发的适应症和患者群体;在创新策略上,将更多资源投向广泛的、高风险高回报的创新方向,而非在拥挤的赛道上进行同质化竞争。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

