


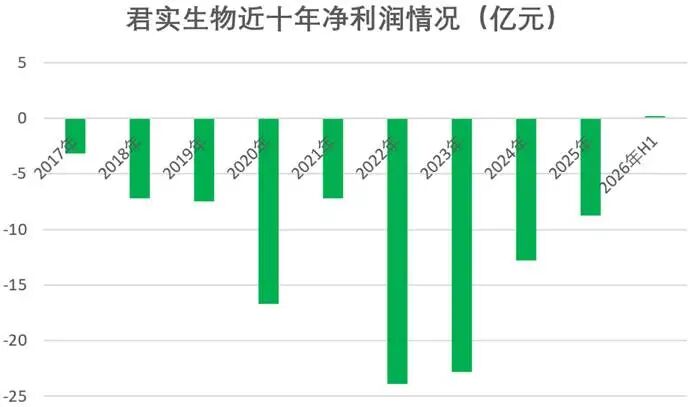
2026 年 8 月,君实生物交出了一份在过去 14 年里未曾有过的半年报:营业收入 16.96 亿元,同比增长 45.18%;归母净利润 2166.3 万元,上年同期为亏损 4.13 亿元。这是公司上市以来第一次在半年度维度上实现归母净利润转正。
然而市场的反应称不上热烈。
港股股价在 2025 年 9 月触及 38.64 港元之后持续下行,2026 年 3 月一度跌至 17.58 港元,区间振幅达到 54.50%。此后虽有反弹,但始终未能回到前高。
一份 “扭亏为盈” 的成绩单,为什么没有换来一次像样的重估?
答案藏在 “坐标系” 这个词里。
君实生物正在经历的改善,全部发生在旧的定价框架之内,市场用它来衡量一家 “还在扣非亏损的 PD-1 公司”,而这份成绩单恰好证明了这家公司在旧框架里的处境在变好,却不足以证明它应该被放进一个新的框架。
切换定价坐标系,需要的不仅是利润表上某个数字由负转正,还要一个足以让市场重新选择 “用什么标准来给它定价” 的事件。这个事件尚未到来,但它的候选者已经清晰可见。
01
旧坐标系的惯性
要理解君实生物为什么 “盈利了却不涨”,首先要看清旧坐标系是如何给这家公司定价的。
一家持续亏损的 biotech 无法用市盈率定价,市场只能退而求其次:市销率、管线折现、或者干脆用 “现金还能撑几年” 来做底线估值。君实生物过去几年的股价,很大程度上被这套逻辑所支配。
2026 年上半年,归母净利润虽然转正,但扣非净利润仍为负值,这意味着主营业务的盈亏平衡并未真正到达。转正的那一部分,有相当比例来自非经常性损益和费用端的压缩,而不是核心经营活动的质变。
研发投入占营业收入的比例从上年同期的 60.39% 降至 37.96%,销售费用率降至 29.90%、同比下降约 11.8 个百分点,这些数字说明公司的经营效率在提升,但同时也说明利润改善的一部分是 “少花了钱”,而非 “多赚了钱”。
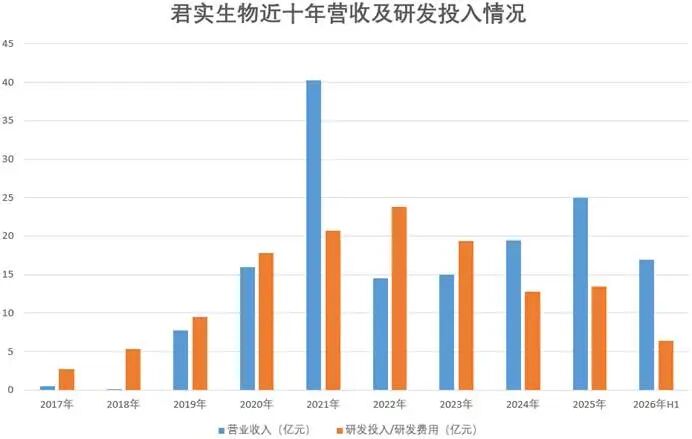
对于一家以管线为长期价值锚的公司而言,费用压缩在短期改善利润表的同时,也在向市场传递一个微妙的信号:研发节奏在收敛。
更深层的问题在于,旧坐标系里的 “改善” 是有上限的。
特瑞普利单抗 2026 年上半年国内销售收入 12.99 亿元,同比增长 36%,占药品销售收入的九成以上。它已获批 13 项适应症、12 项纳入医保,是医保目录中唯一覆盖肾癌、三阴性乳腺癌和黑色素瘤的抗 PD-1 单抗。
这些事实说明核心产品的放量是扎实的,但 PD-1 赛道的竞争密度决定了这款产品的收入天花板是可见的。当一家公司的九成收入来自一个天花板清晰的产品时,无论这个产品增长 36% 还是 40%,市场给它设定的市销率倍数都不会发生方向性的改变。
旧坐标系的惯性就在这里:它承认你在变好,但它不会因此给你一个新的倍数。
扭亏为盈在旧框架里是一个 “减分项变少” 的事件,而不是一个 “定价逻辑重置” 的事件。君实生物需要的,是后者。
02
新坐标系需要什么
新坐标系的核心问题只有一个:市场什么时候会不再用 “PD-1 公司” 来给君实生物定价,而是用 “拥有下一代 IO 骨架的公司” 来给它定价?
这个问题的答案,指向 JS207(PD-1/VEGF 双抗)与 JS212(EGFR/HER3 双抗 ADC)组成的 “IO+ADC” 组合。
JS207 并非普通的 PD-1/VEGF 双抗,它以特瑞普利单抗为骨架,采用 Fab 结构维持亲和力,VEGF 纳米抗体嵌入 PD-1 铰链区以实现肿瘤微环境中的富集,设计目标是在低剂量下实现高活性与安全性的平衡。
早期数据已经展示了跨瘤种的信号:PD-L1 阳性 NSCLC 单药一线 ORR 在 10mg/kg 和 15mg/kg 组分别为 56.3% 和 60.0%;联合化疗一线治疗 MSS/pMMR 型结直肠癌的 ORR 达到 71.0%;联合 CTLA-4 一线治疗肝细胞癌的 ORR 为 45.5%,≥3 级治疗相关不良事件发生率仅 19.2%。
此外,JS207 联合化疗在不可切除 III 期 NSCLC 新辅助治疗中展现出 52.4% 的手术转化率和 54.5% 的 pCR 率,入选了 2026 年世界肺癌大会口头报告。
但这些数据都来自小样本 II 期。真正被券商反复标注为 “下半年关键催化” 的,是 JS207 联合 JS212 在驱动基因阳性、TKI 治疗失败的肺癌中的 II 期数据,预计 2026 年下半年读出。
这一人群的规模足够大,未满足的临床需求足够明确,而 “IO+ADC” 的组合逻辑如果在这一场景中得到验证,其含义将远远超出一个适应症本身,它意味着君实生物拥有了一套可以被复制到其他瘤种的联合骨架。
国金证券在研报中将这一组合描述为 “具备分子结构差异化优势与 BD 潜力”,并明确提示 “JS207/JS212 等创新分子存在潜在 BD 合作机遇”。
BD 之所以是新坐标系的关键拼图,原因在于它是一种外部定价。管线折现是内部估算,市场可以质疑假设;但一笔来自跨国药企的真金白银的交易,是用别人的钱为君实生物的分子定价。
如果 JS207/JS212 的组合能够以合理的条款达成 BD,它就不只是带来一笔首付款,而是向市场证明:这家公司的管线组合在国际买家的坐标系里是有位置的。
而 “有位置” 这三个字,恰恰是旧坐标系从未给予君实生物的东西。
另一个候选事件是 Tifcemalimab。
作为全球首 个进入确证性 III 期的抗 BTLA 单抗,JUSTAR-001 研究已在 15 个国家超过 200 个中心入组超过 730 名患者,预计 2026 年完成全部入组。BTLA 是一个尚未被任何药物验证过的靶点,如果 III 期成功,君实生物将拥有一个真正意义上的 First-in-Class 资产,其估值逻辑将从 “PD-1 的后来者” 切换到 “新一代 IO 靶点的定义者”。
但这一读出大概率落在 2027 年,它为新坐标系提供的是一份远期的行权凭证,而非近期的触发开关。
03
“切换” 之间的距离
2026 年 10 月的 ESMO 年 T 会,是观察君实生物 “距离切换还有多远” 的一个合适截面。君实生物以超过 35 项研究的规模亮相,最顶端是 NEOTORCH 研究的最终分析,以 LBA 优选论文口头报告的形式登场。
NEOTORCH 的期中分析早在 2023 年就已达到 EFS 主要终点,登上 ASCO 口头报告和《JAMA》,此次最终分析是对围手术期证据链的收口。
中间层是 JS207 的两项 II 期研究,联合化疗一线治疗 NSCLC、联合 JS007 一线治疗肝细胞癌,以及 Tifcemalimab 的两项肺癌研究,从新辅助和局限期 SCLC 两个方向为 BTLA 机制积累支持性证据。
这些研究加在一起,构成了一幅证据在积累、但尚未收口的图景。
NEOTORCH 最终分析的意义在于巩固特瑞普利单抗的底盘,它让旧坐标系里的下限变得更厚,但不负责打开新坐标系的上限。
JS207 的两项 II 期是 “锦上添花” 的数据,它们增强了对管线的信心,但真正定义新坐标系的,是 JS207 联合 JS212 在肺癌中的联合数据,而那组数据不在 ESMO 的摘要列表里,它在 “预计下半年读出” 的预期之中。
Tifcemalimab 的两项 II 期则是在为一份远期期权积累行权条件,它们的价值在于提前校准市场对 III 期成功概率的判断,而不在于直接触发重估。
这恰恰是君实生物当前状态最精确的写照:它已经拥有了足够多的 “支持性证据”,但还缺少那个 “决定性证据”。
04
结语
切换定价坐标系,从来不是一个平滑的过程。它需要一个事件,让足够多的参与者在同一时刻承认:旧的估值框架不再适用。
对君实生物而言,这个事件可能是一个扣非净利润转正的季度,可能是一组在更大样本中持续验证的 JS207/JS212 联合数据,可能是一笔证明海外权益架构可以被复制的 BD 交易。
这三者中的任何一个,都足以让 “用什么给君实生物定价” 这个问题,得到一个不同于过去的答案。而在它们发生之前,股价的沉默并不是对改善的否定,而是对 “改善尚未越过切换阈值” 这一事实的诚实定价。
君实生物已经走过了最艰难的一段路,从持续失血到经营现金流转正,从单一 PD-1 到 “IO+ADC” 的组合骨架,从国内放量到全球六大洲的商业化网络。
但它距离那个真正的爆发点,还差最后一步:让市场不再用它过去的样子来给它定价。
这一步的距离,利润表上的数字并不足够,而需用一个足以改变叙事的事件来跨越。等待本身不是问题,问题在于,当那个事件到来的时候,定价的坐标系是否已经准备好了被切换。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

