


君实生物海外合作伙伴Coherus Oncology在披露2026年第三季度财报的同一天,抛出一套组合动作。
约30%人员裁减,核心在研CCR8抗体tagmokitug联合特瑞普利单抗(Loqtorzi)的开发重心收缩至食管癌,其他实体瘤优先级下调。
这不是一次简单的“节流”,而是一次把现金、组织和临床数据重新对齐的战略下注。
Coherus并不陌生于这种幅度的人员精简。
去年出售Neulasta生物类似药资产后,公司已做过一轮同等规模调整,2026年初员工总数仅147人。
此次再瘦身,逻辑更直接:把有限资金集中到临床数据最亮的食管癌赛道。
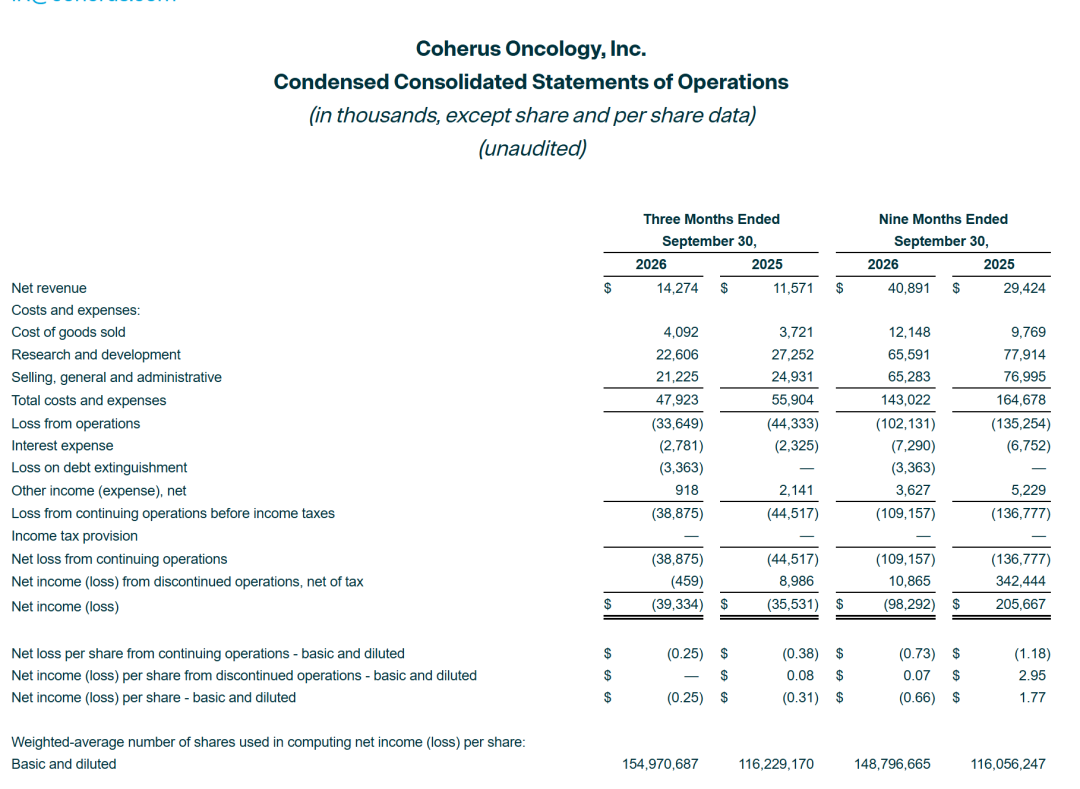
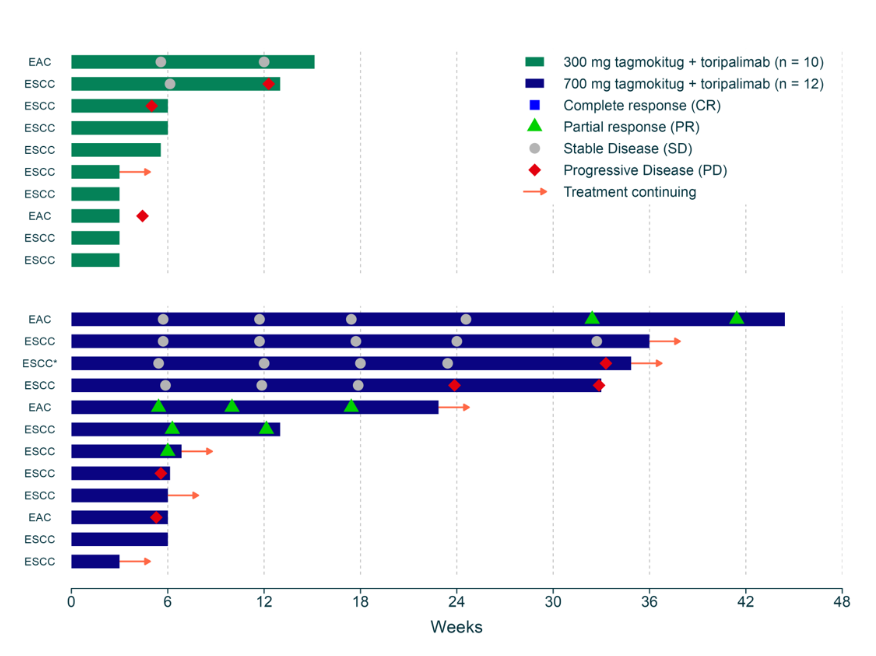
上月披露的Ⅰb期数据显示,tagmokitug联合特瑞普利单抗加化疗,在一线食管鳞癌队列中,无论PD-L1表达高低,确认客观缓解率均达75%;PD-L1阴性肿瘤和PD-1耐药患者中也观察到抗肿瘤活性,食管腺癌队列亦有不错应答。
tagmokitug是一款高选择性溶细胞型抗CCR8抗体,可特异性清除肿瘤微环境中的CCR8阳性调节性T细胞,解除免疫抑制,放大PD-1抑制剂效果。
研发团队据此判断,调节性T细胞是食管癌免疫耐药的关键驱动因素之一。
财务账也算得清楚。
本轮优化带来的效益将在未来两个季度逐步兑现,季度核心现金消耗有望减少600万至700万美元;维持公司运营所需Loqtorzi营收门槛,从原先指引的3000万至3500万美元下调至2500万至3000万美元。
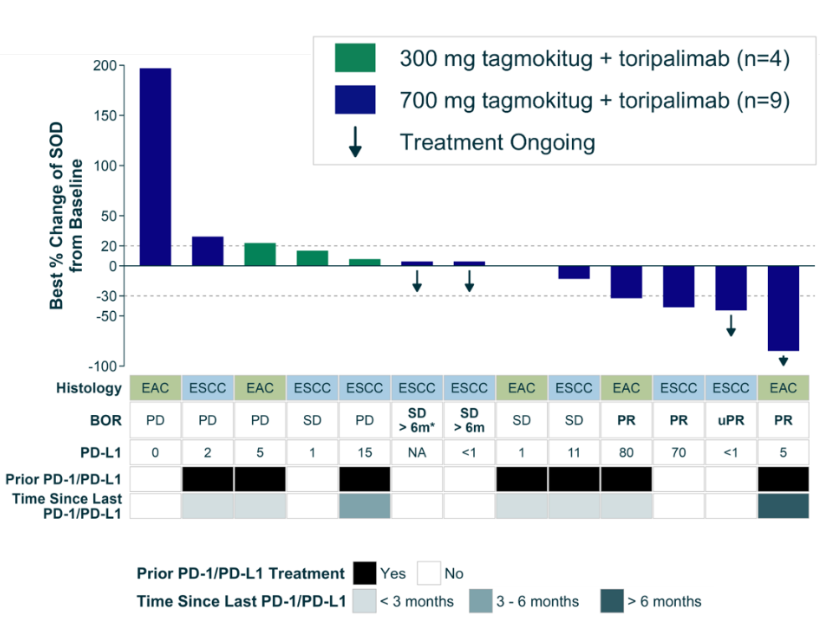
截至9月末,Coherus账面现金为8360万美元。
Loqtorzi的商业化表现提供了另一条支撑线。
作为首 款在美国获批的国产PD-1抑制剂,它也是FDA唯一批准用于复发、局部晚期或转移性鼻咽癌的治疗药物;2026年第三季度美国营收1400万美元,同比增长25%。
公司CEO表示,后续将重点拓展鼻咽癌市场份额,对标传统化疗以及未达标准治疗获益的超适应症免疫疗法,希望依靠这款产品推进财务自给自足。
值得注意的是,Coherus并非全盘收缩。
公司仍保留两条重点项目:计划年内晚些时候启动tagmokitug联合强生T细胞重定向双抗pasritamig用于转移性去势抵抗性前列腺癌的Ⅰb期试验;继续推进IL-27拮抗抗体casdozokitug针对不可切除肝细胞癌一线治疗的Ⅱ期试验。
放在行业坐标里看,Coherus的选择并不孤独。
全球biotech融资持续承压,“裁员控费+管线聚焦、all in优势适应症”正成为海外创新药企的普遍生存策略。
CCR8是肿瘤免疫热门靶点,tagmokitug联合特瑞普利单抗在食管癌的早期数据足够吸睛,但Ⅰb期的高缓解率能否在Ⅱ、Ⅲ期顺利复刻,仍是下一道关口。
对Coherus而言,这次收缩不是认输,而是把赌注压到最有胜算的牌上;对行业而言,真正的考题从来不是管线多少,而是数据最硬的那条线,能不能撑起下一轮现金。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

