


股价下跌,产品商业化进展不及预期,团队核心高管出走,在研管线临床推进缓慢,BD交易迟迟没有落地……对于一家Biotech而言,IPO远不是终点,成为上市公司后,曝光度直线提升,受到的舆论关注与日俱增,公司发展顺利时,掌声与鲜花簇拥着管理层;公司发展不顺时,质疑与看空的声音纷至沓来。
不少创新药公司都会在上市之后经历低谷期,尤其是在经历了2019年-2021年的医药股牛市以及2022-2024年医药股熊市后,不少Biotech完整经受住了一轮牛熊周期变换的考验,迎来了绝处逢生的时刻。
(一)BD合作终止后,自建商业化团队
有这么一家公司,首 款商业化产品便是First in class,商业化合作伙伴更是选择了国际知名MNC拜耳。开始便是巅峰,然而后面的故事却让人猝不及防——由于商业化进展不及预期,BD合作最终走向终止,作为资产授权方的Biotech,下定决心自建商业化团队。这家公司,便是专注在糖尿病及代谢领域的华领医药。
华领医药在终止和拜耳的合作后,市场起初一片看衰。MNC都没有卖好的产品,自建商业化团队的难度只会更大,外部又面临着SGLT-2、DPP-4等其他靶点的口服小分子降糖药围猎,华领医药手上的华堂宁,是一种荣耀,也是一种枷锁。面对不利局面,华领医药没有坐以待毙,而是迎难而上。
一款FIC产品,适应症又是一个慢性大病,红海市场中亦有突围机会。
面对外界质疑,华领医药重金引入曾在跨国药企负责糖尿病全产品线的销售负责人陆宇,陆宇此前曾任礼来中国全国高级业务总监,管理约500人的销售团队并负责糖尿病系列产品推广,此前还长期任职诺和诺德。在短短数月内组建起近180人的商业化团队(含130名产品代表),覆盖全国十大销售区域;同时,摒弃传统推广模式,引入AI数字化商业平台,精准触达医生与患者,大幅提升运营效率。
2025年,成为华领医药“被迫单干”的元年。华领医药交出了一份超出市场预期的答卷。年报数据显示,2025年华堂宁全年销量达401.1万盒,同比增长91%;销售额4.93亿元,同比增长93%;产品覆盖医院超3000家,服务患者近50万人,市场渗透率快速提升。
更关键的是,商业化业务首次实现盈利,达1.15亿元,而2024年同期仍处于亏损状态。经营效率也显著优化:毛利率从48.7%提升至56.9%,销售费用1.66亿元,占收入比例从59.9%大幅降至33.6%。从销量、收入到盈利、费用率,华领医药用数据证明:即便没有拜耳,自己也能把产品卖好、卖盈利。
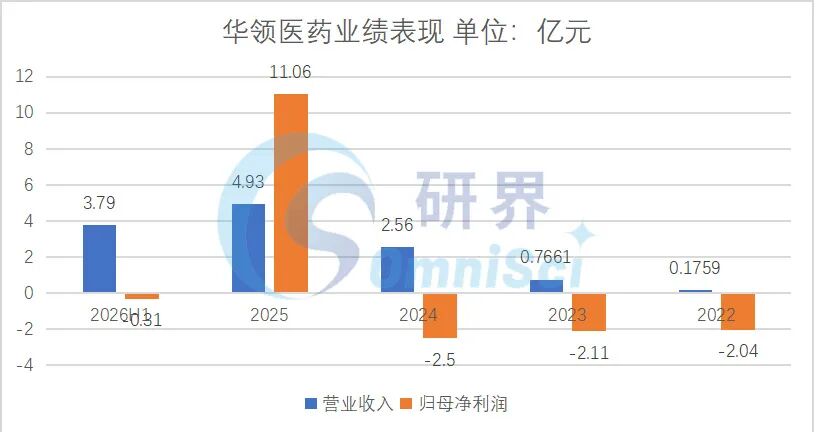
更重要的是,华领医药在销售接近翻倍的同时,并没有付出同比例增长的销售成本:2025年销售开支仅由1.532亿元增加至1.655亿元,销售费用率从59.9%快速下降到33.6%。
按照2026年上半年3.789亿元的销售额计算,即便下半年完全没有环比增长,华堂宁今年全年销售额也将达到约7.6亿元,约为2024年由拜耳参与商业化时2.56亿元销售额的3倍。
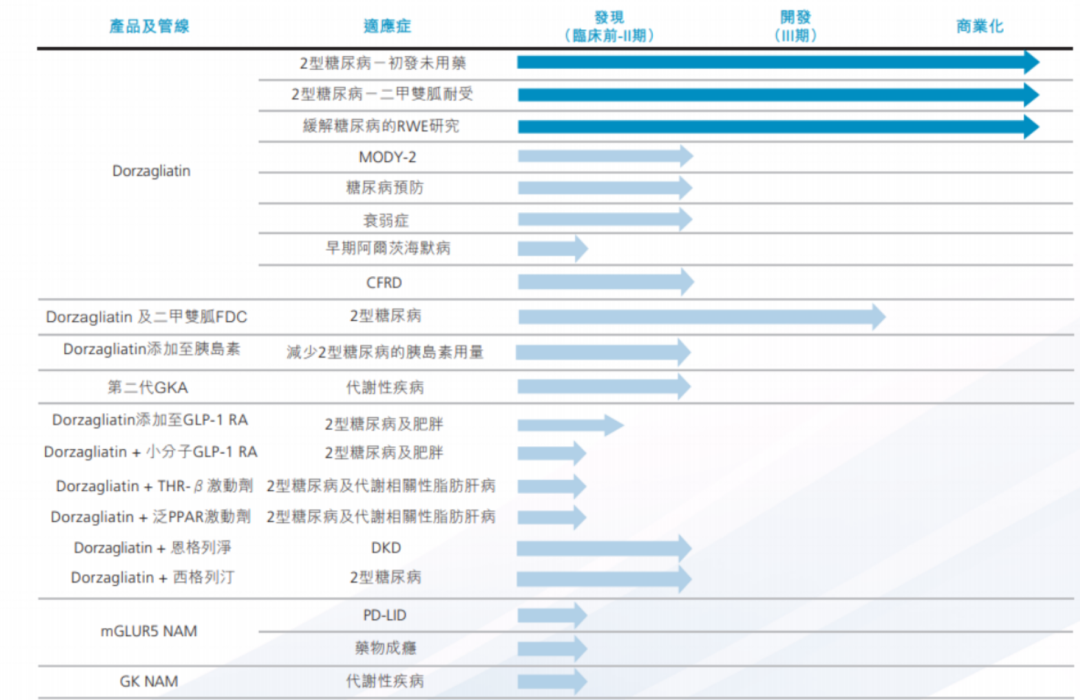
华领医药现阶段最大问题仍然是产品结构。华领医药成立十余年,目前仍只有华堂宁一款商业化产品,后续研发都围绕葡萄糖激酶(GKA)这一机制展开。即使算上已经终止的BD交易,华领医药成立至今也只和拜耳达成过BD合作,单产品型公司,如果产品不能快速爬坡和放量,在二级市场的估值始终难以拔高。
资料来源:华领医药2026年半年报
公司一方面已经将华堂宁的适应症研究延伸至与多种药品联用,以及糖尿病预防、轻度认知障碍等领域;另一方面正在美国推进第二代GKA管线的早期临床,探索在2型糖尿病合并肥胖人群中的应用等。
产品型公司,往往需要拥有全产业链布局的能力,从早期的研发立项、中期的临床注册申报、后期的产品上市商业化,需要从0到1搭建早研、临床、商业化、质量、生产团队。产品上市后,核心的生产和销售环节,往往都是捏在自己手里,好处是可以有效控制成本,不受外部合作伙伴影响。产品型公司在早期发展阶段,风险点在于能够商业化的产品不多,往往只有一到两款产品,后续其他产品还处于临床在研阶段,亟需外部引进新产品来扩大商业化规模。
同样都是产品型公司,艾力斯和伏美替尼成功了,为何同样的路线在华领医药身上很难复制,原因还是在于适应症与外部竞争环境。艾力斯的伏美替尼是三代EGFR-TKI,面临的竞争对手是阿斯利康的奥希替尼和翰森制药的阿美替尼,并且一代EGFR-TKI已经在国内的非小细胞肺癌做足了市场教育,二代EGFR-TKI又由于临床药效不佳和毒副作用问题导致市场推广度并不高,三代EGFR-TKI的问世极大程度上满足了临床需求。糖尿病的患者数量确实远多于非小细胞肺癌,然而对应的治疗药物和手段也远多于EGFR-TKI。胰岛素、GLP-1、SGLT-2、DPP-4、磺脲类药物……甚至还有经典老药二甲 双胍,集采之后的日均治疗费用极低,对于轻型糖尿病患者而言,能用二甲 双胍这个经典老药控制住血糖,没有任何动力去服用一款价格更高,知名度没那么高的新药。对于未来,华领医药要持续提升华堂宁的知名度,通过线上+线下的方式持续推动商业化,同时积极寻求外部BD合作机会,可以瞄准东南亚、中东、南美市场,避开巨头环伺的欧美主流市场。
(二)核心高管团队离职,资方操盘另起炉灶
曾经的明星Biotech嘉和生物,顶着知名机构加持的旗号,在2020年创新药牛市中登陆港股,谁曾想,嘉和生物上市即巅峰,后续伴随市场调整,自身产品研发不及预期,甚至成为国内第一家PD-1产品被拒批上市的公司。核心团队包括CEO周新华在内,纷纷选择出走,曾经的明星Biotech,在港股市场沦为“价值毁灭”的典范。持续亏损,没有代表性BD案例,产品商业化遥遥无期……此时的嘉和生物,风雨飘摇,处于岌岌可危的态势。相较于华领医药是管理层自救,嘉和生物的自救离不开背后的资方——高瓴资本。
面对颓势,高瓴资本并未完全放弃嘉和生物。Biotech普遍的痛点便是缺乏稳定的经营现金流,有大量的临床资产需要烧钱推进。作为反向收购的产业方亿腾医药,情况刚好和嘉和生物相反。经营现金流良好,有稳定的商业化产品可以持续贡献利润,但是刚好缺乏技术创新能力,在资本市场无法满足创新药的想象空间。在背后资方的运作下,亿腾医药借壳上市,合并重组嘉和生物成为亿腾嘉和。
亿腾嘉和具备创新自研能力与强大的商业化能力,两者形成良性循环,在资金、平台、盈利能力、销售网络等方面形成互补效应,亿腾嘉和在生物医药产业链的核心环节,都有着明确的竞争力。 亿腾嘉和所示范的这条创新之路体现的差异化优势,来自于亿腾医药与嘉和生物两家公司企业基因的互补性,新成立的亿腾嘉和绕过了传统Biotech企业漫长的“烧钱”培育商业化能力的阶段,从一个更高的Biopharma起点开始构建企业长期竞争力。
以销售见长的亿腾在商业化能力上有着领先的布局眼光,超过20年的商业化经验,让公司不仅在研发方向上真正契合市场需求,更在销售端有着深厚的积淀。
2023年至2025年,亿腾嘉和收入规模分别约为23.0亿元、25.5亿元和24.9亿元,净利润分别达到3.1亿元、3.9亿元和4亿元,体现了公司稳健的增长态势与持续盈利能力。
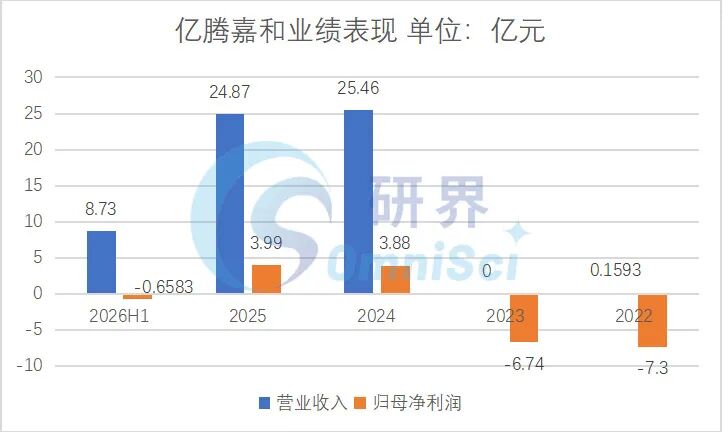
嘉和生物虽然已经掉队一线,但多年的积累,让其在生物制药领域拥有一定的研发实力和市场基础。在后端极强的商业化能力下,亿腾嘉和上市的产品能迅速实现变现;稳定的现金流反哺前端研发环节,增强公司自研能力,令管线产品更快进入终端。由此形成了良性的“研发-商业化”循环。可以看到,亿腾嘉和真正做到了研和钱的互补,使公司具备高度的竞争优势。
(三)守得云开见月明,上市多年终迎盈利
提起泽璟制药,外界的印象便是研发效率高,产品推进速度快,但是盈利周期漫长,公司作为2020年最早一批凭借科创板第五套规则登陆A股的上市公司,一直到2026年凭借和艾伯维的大额BD交易,才迎来扭亏为盈的时刻。
相较于在二级市场上市多年只有一款甚至没有商业化产品的Biotech,泽璟制药的研发效率其实并不低。2020年登陆A股以来,已经有4款产品成功上市,实现商业化。泽璟制药是典型的技术平台公司+产品公司的结合,公司研发效率高,商业化产品多,主要布局肿瘤、自免、血液等适应症,产品之前横跨的适应症较广,彼此竞争风险小。
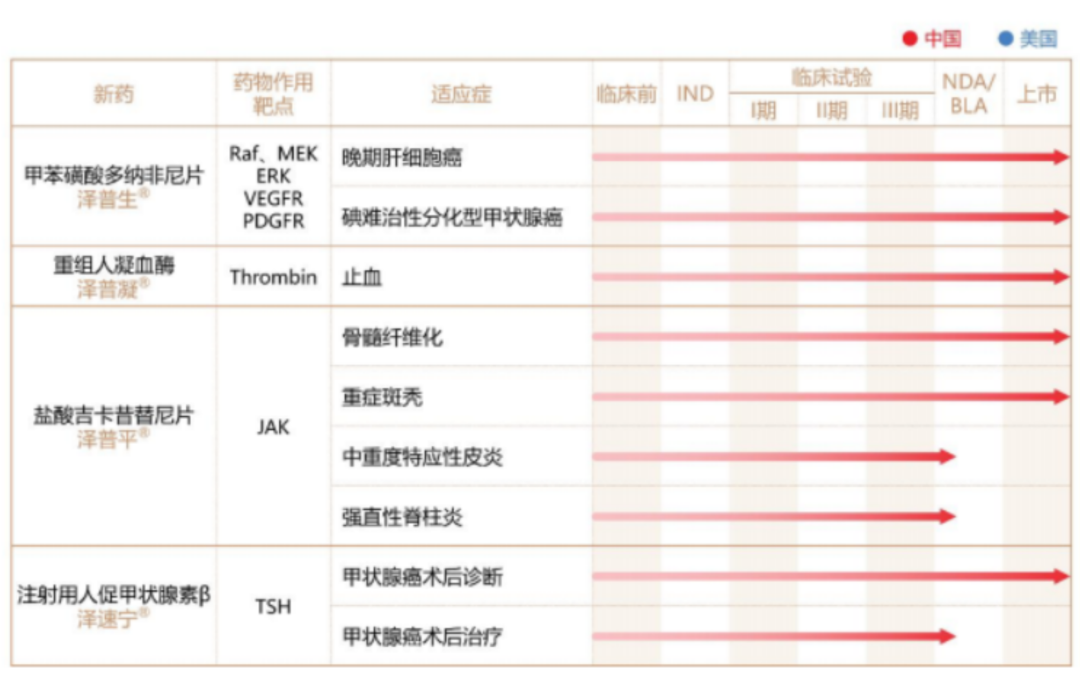
甲苯磺酸多纳非尼(商品名:泽普生)为小分子 TKI 抑制剂,2021 年6 月通过优先评审在一线晚期肝细胞癌中获批上市,并被纳入医保目录。2022 年8 月,在进展性、局部晚期/转移性分化型碘难治性甲状腺癌(RAIR-DTC)适应症获批上市。2023 年,多纳非尼在一线晚期肝细胞癌中通过国家医保谈判续约,并新增甲状腺癌适应症。与此同时,多纳非尼仍在探索肝癌辅助治疗以及和免疫疗法联用。
重组人凝血酶(商品名:泽普凝)于 2024 年 1 月获批上市,是国内首 个且唯一采用重组基因技术生产的重组人凝血酶,并通过 2024 年国家医保谈判被纳入医保目录。公司与远大生命科学全资子公司蓬莱诺康签署商业化合作协议,借助其在止血药品入院和销售方面的丰富经验,推进重组人凝血酶产品后续的商业化销售。
盐酸吉卡昔替尼片(曾用名:杰克替尼)是靶向 JAK 的小分子抑制剂,适应症广泛,目前在骨髓纤维化(MF)适应症中获批,并被纳入2025 年国家医保目录。同时,吉卡昔替尼片已经被纳入《CSCO 恶性血液病治疗指南2025》,作为原发性骨髓纤维化一线分层治疗的 I 级推荐、二线及进展期治疗的II 级推荐,在骨髓纤维化相关贫血适应症中为一线治疗的 I 级推荐。公司在美国针对复发难治的骨髓纤维化适应症开展临床 I 期试验,并获得 FDA 授予的孤儿药资格认定。除此之外,在重症斑秃适应症中获批上市,中重度特应性皮炎的临床3 期研究达到主要终点,强直性脊柱炎适应症正处于临床 3 期研究阶段。
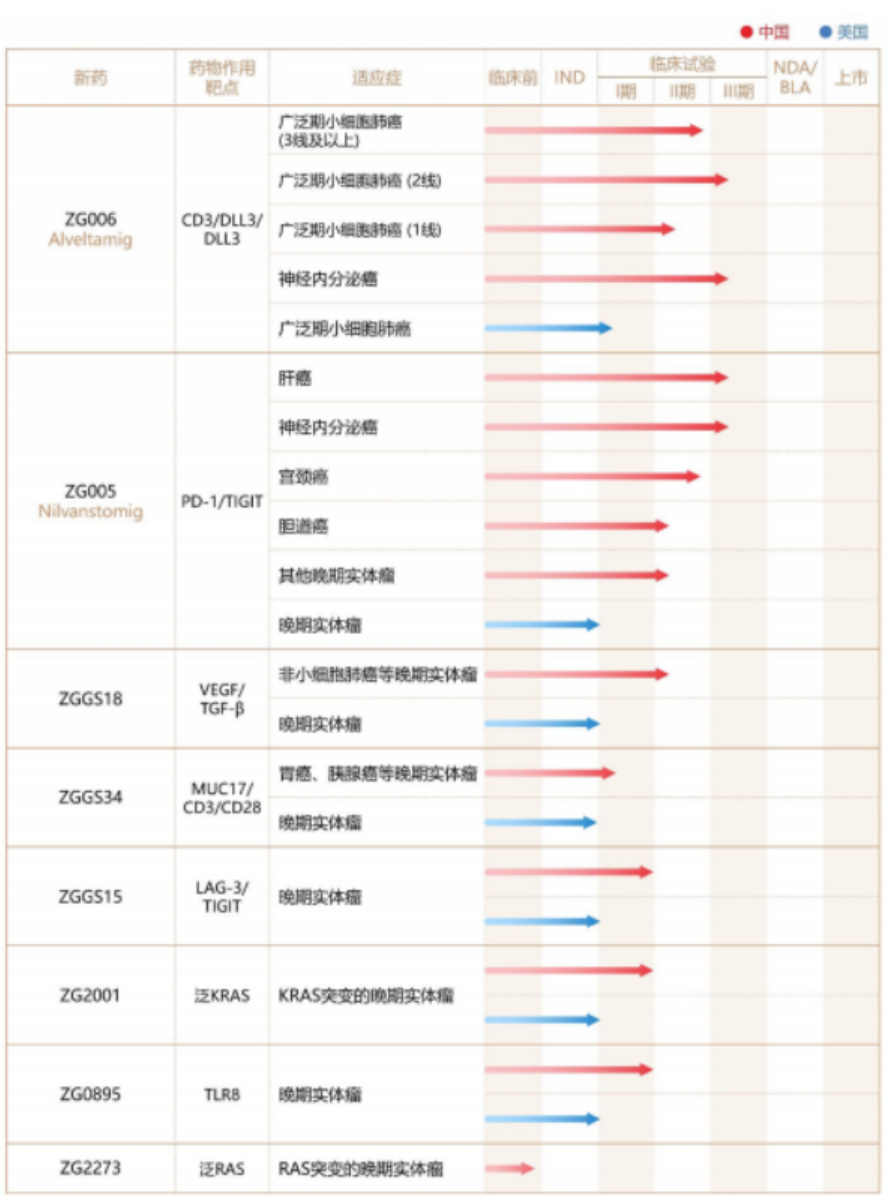
ZG006 是靶向 CD3/DLL3/DLL3 的三特异性抗体,在晚期实体瘤的临床试验获得FDA和 NMPA 批准,临床研究进度较快。ZG006 在国内针对小细胞肺癌、神经内分泌癌推进至临床 3 期研究,临床 1/2 期的数据展示出初步的安全性和有效性。2025年9 月,ZG006 单药疗法在 3L+ SCLC 的注册临床研究启动患者入组。2026年1月,公司与艾伯维就 ZG006 的全球开发及商业化达成战略合作与可选择权协议,此次合作的首付款为 1 亿美金,临床里程碑付款和与许可选择相关的付款最高6000万美金;如艾伯维行使许可选择权,公司还有资格获得最高达10.75 亿美金的里程碑付款。
ZG005 是靶向 PD-1/TIGIT 的双特异性抗体,同时获得FDA 和NMPA 批准在实体瘤中开展临床研究,国内已经完成临床 1 期的剂量爬坡,目前处于临床2 期研究阶段。ZG005 在多种实体瘤中展示出良好的治疗效果和安全性。此外,ZG005具备与化疗、ADC、TCE 等现有治疗手段联用的潜力,在实体瘤中与贝伐珠单抗、ZGGS18、多纳非尼及化疗联用开展多项临床 2 期研究,目前正在积极推进。
BD交易,对于Biotech而言,始终是扭亏为盈的利器。一方面,创新药在研管线需要大量的资金用于临床试验推进,即使是上市公司,通过IPO在二级市场募集到的资金,也会随着时间推移,一点点消耗;另一方面,即使创新药顺利获批上市,后续还需要大量资金用于商业化推广和新适应症拓展,通过BD交易寻找合适的合作伙伴,可以有效缓解Biotech的资金压力,提升临床开发效率,BD交易的首付款和里程碑付款落袋为安后,还能提升公司业绩。
Biotech,不怕遇到困境,更重要的面对困境时能否守住本心,不被外界动摇,充分发挥公司的主观能动性渡过难关,市场终会奖励那些迎难而上的公司。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

