


第12批国采已陆续在各省落地执行了,站在第13批国采的前夜,我们来盘点一下仿制药巨头---科伦的仿制药过评“弹药库”。
11月9日,科伦药业在其官微“科伦E药”公布了该企业一致性评价进展:2017年3月至今,科伦药业通过/视同通过一致性评价药品共计279项,涉及抗感染、肠外营养、液体治疗、中枢神经、麻醉镇痛、呼吸、心血管、肿瘤、男科、糖尿病、类风湿关节炎、骨质疏松、造影检查等治疗领域。
以下基于科伦官方公布的279项过评信息逐条归类,同通用名不同规格、不同子公司(四川/湖南/辽宁/贵州/广东等)按原表条数计;
一、产品结构:不是“多而杂”,而是围绕几条主线的集群化
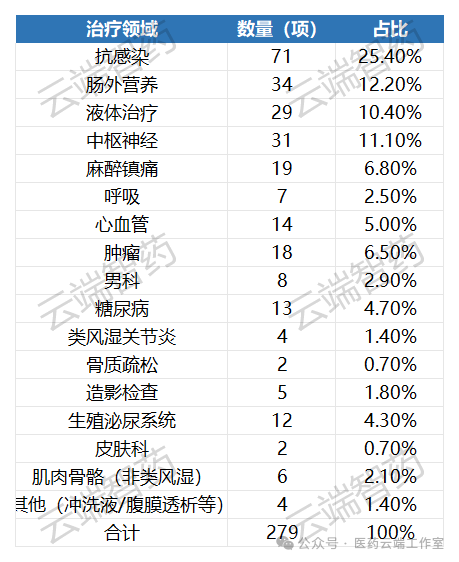
科伦这279项过评,表面看覆盖十几个治疗领域,实际重心非常集中,可以压缩成四条主线:
第一条是抗感染,也是最大基本盘。
从阿莫西林、甲硝唑、头孢系列(曲松/他啶/呋辛/西丁/美唑/唑林/噻肟/苯唑/氨苄西林等),到莫西沙星、左氧氟沙星、利奈唑胺、替加环素类,再到高端复杂制剂---注射用头孢他啶阿维巴坦钠、美罗培南/氯化钠、亚胺培南西司他丁/氯化钠、比阿培南/氯化钠等粉液双室袋系列。
抗感染产品集群,不是单点堆量,而是“普通仿制+酶抑制剂复合+粉液双室袋”三层叠加,越往后壁垒越高。
第二条是肠外营养与多室袋。
多特、多悦、多嘉、多尤、多臻、多芮、多欣、多奕、多励这一整套“多”字系产品,覆盖中长链脂肪乳、氨基酸葡萄糖、ω-3鱼油多室袋,从单袋到双室袋到三腔袋。这是科伦从大输液底座自然延伸出来的护城河,别人很难短期复制,不是分子难,是工艺、无菌保障和供应链难。
第三条是液体治疗与电解质平衡。
乳酸钠林格、醋酸钠林格、碳酸氢钠林格、复方电解质、复方醋酸钠林格等,配合围术期场景。这块和输液主业同源,科伦做的是“把基础液体做成标准化、系列化、过评化”的矩阵。
第四条是专科化扩张:
麻醉镇痛(右美托咪定、舒更葡糖、布比卡因脂质体、帕瑞昔布)、中枢神经(艾司西酞普兰、布瑞哌唑、西尼莫德、棕榈酸帕利哌酮)、肿瘤(吉非替尼、奥拉帕利、瑞戈非尼、恩扎卢胺、达可替尼)、男科(西地那非/达泊西汀/伐地那非及口崩片口溶膜)、生殖辅助(地屈孕酮、加尼瑞克、阿托西班)、糖尿病(SGLT-2、DPP-4全系列)、自免(托法替布、尼达尼布)、造影剂(碘帕醇、钆塞酸二钠、钆特醇、钆布醇、碘普罗胺)。
从上述四条线来看,科伦的过评结构是“输液制造能力→复杂注射剂→专科仿制→改良型/创新”的梯度外溢。肠外营养和多室袋是别人追不上的底座,抗感染粉液双室袋是技术壁垒,专科药是利润延伸。
二、过评位次:三家节奏并存,抢跑与铺量两手都硬
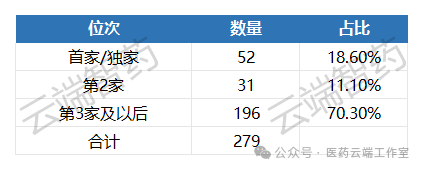
把位次标签拆开看,能看出科伦的三套打法同时跑:
抢跑型(首家/首仿/独家):
甲硝唑片、替硝唑片、氟康唑片、头孢氨苄、罗红霉素、奥硝唑、注射用头孢曲松钠、甲硝唑氯化钠、泊沙康唑口服混悬液(首仿)、注射用头孢他啶阿维巴坦钠/氯化钠(首仿)、美罗培南/氯化钠(首家)、亚胺培南西司他丁/氯化钠(首家)、钆特醇(首仿)、罗替高汀贴片、棕榈酸帕利哌酮、西尼莫德、甲磺酸沙非胺、雌二醇地屈孕酮片(首仿)等。这类品种数量不算最多,但稀缺性强,能拿到集采分组优势和价格话语权。
跟随型(第2-3家):
大量品种集中在“第2家/第3家”,比如沙库巴曲缬沙坦(第5家偏后)、恩格列净(第2家)、阿法替尼、厄洛替尼、仑伐替尼、奥拉帕利(第2家)、阿帕他胺(第2家)、比阿培南/氯化钠(首家之后第2梯队)。
这类打法的核心是“不赌首仿时间窗,但要在集采前卡进前三家”,集采规则下,前3家往往能拿到更好的中选概率。
铺量型(5家后/多家后):
左氧、莫西沙星、阿莫西林、阿哌沙班、利奈唑胺、氯化钾、生理氯化钠等。这些品种竞争已红海,科伦依然过评,目的不是单品高毛利,而是“全品类覆盖+供应链规模+院端一站式供货”。
三种位次并存,说明科伦的策略很清醒:稀缺品种拿溢价,跟随品种卡集采门槛,红海品种保供给规模。
三、时间轴:从“存量补课”切到“新申报视同过评”
把279项按时间拉出来,能清晰看到两段式节奏:
2017-2020年:原6类存量转化+补充申请起步。
早期一批是“原6类”获批(多特、多悦、帕瑞昔布、右美托咪定、醋酸钠林格等),以及盐酸克林霉素、阿莫西林、甲硝唑等老品种做补充申请一致性评价。这一阶段本质是“把历史批文补齐质量证据”。
2021-2023年:新4类/新3类占比快速抬升。
莫西沙星新4类、头孢他啶/葡萄糖新4类、泊沙康唑系列新3类、多室袋新3类密集落地,粉液双室袋从2021年前后开始成体系输出。
2024-2026年:复杂制剂与新剂型集中爆发。
美罗培南/氯化钠(2024)、亚胺培南/氯化钠(2025)、比阿培南/氯化钠(2025)、头孢唑肟/氯化钠(2026)、头孢哌酮舒巴坦/氯化钠(2026)、布瑞哌唑口溶膜(2026)、西尼莫德/沙非胺(2026)、雌二醇地屈孕酮(2026)等。近三年过评密度明显更高,且“新3/新4类视同过评”成为绝 对主流。
这个切换和全行业节奏一致:存量品种评价接近尾声,过评增量越来越依赖新注册分类申报。
四、过评方式:三种路径,含金量不一样
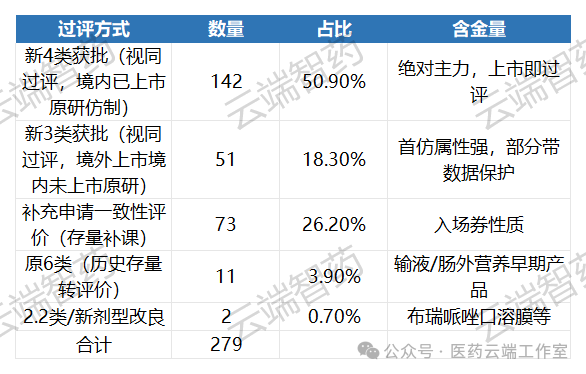
从科伦公布的过评信息表格备注栏里看,其实藏着三种不同的“过评性质”:
补充申请一致性评价(存量补课型):
已上市老品种按一致性标准补BE、补溶出曲线。代表产品有:早期抗生素、甲硝唑、头孢曲松、乳酸钠林格、氯化钾等。
这类过评“必须做但含金量递减”,不做就没集采资格,做了也只是入场券。一致性评价真正从2017年开始发力,这个阶段的特点就是“补课”,课补了以后,是要“补试”的,补考通过者才有机会继续待在牌桌上。
新4类获批(视同过评,境内已上市原研仿制):
科伦后期过评的主力路径。比如沙库巴曲缬沙坦、恩格列净、奥拉帕利、瑞戈非尼、钆布醇、雌二醇地屈孕酮等。按现行规则,新4类上市即视同通过一致性评价,不需重复评价,直接拿到集采报名资格。
新3类获批(视同过评,境外上市境内未上市原研仿制,常带首仿属性):
技术门槛更高,比如泊 沙 康 唑 肠 溶 片/口服混悬液、ω-3甘油三酯多室袋系列、布比卡因脂质体、氯维地平、布瑞哌唑口溶膜、雌二醇地屈孕酮等。新3类不仅有“视同过评”红利,部分还带3年数据保护期,首仿窗口价值更高。
原6类(历史存量转评价):
2016年前按老分类获批,后期通过补充申请或转评方式过评,集中在输液、肠外营养早期产品。
2.2类/新剂型: 布瑞哌唑口溶膜(2.2类)、罗替高汀贴片(新4类但剂型创新),这类已经踩到“改良型新药”边缘,不是纯仿制逻辑。
从时间维度看科伦的过评轨迹,可以得出一个关键的判断:科伦过评方式的演变,就是它研发能力的演变。早年是“老药补作业”,现在越来越靠“新3/新4类高难度仿制+剂型改良”拿过评。后者技术壁垒更高、集采分组更有利、首仿/首家红利更厚。
五、剂型结构:“重注射、重复杂剂型、轻普通仿制”
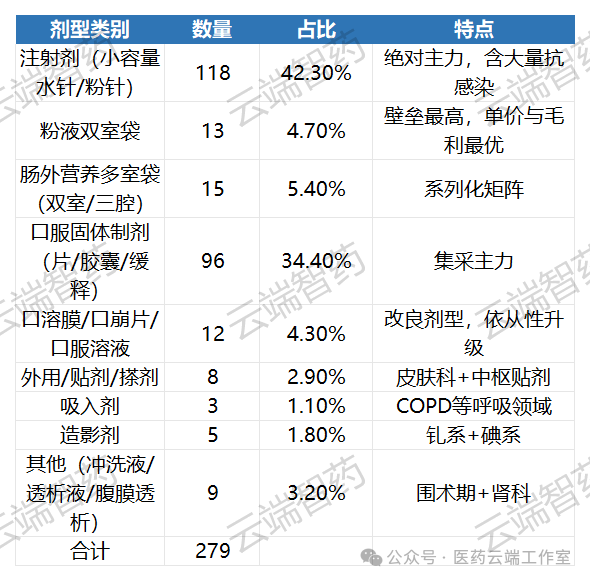
从剂型看,科伦这279项过评最鲜明的特征是“重注射、重复杂剂型、轻普通仿制”。
注射剂相关品类占据绝 对主体,若把小容量水针/粉针、粉液双室袋和肠外营养多室袋合并观察,合计已超过140项(按清单条数计,含同品种不同规格、不同子公司重复列条),其中普通抗感染粉针和输液是基础盘。
真正拉开差距的是粉液双室袋与多室袋这类高工程壁垒剂型---头孢类、碳青霉烯类、复方酶抑制剂做成即配型双室袋,肠外营养从双室到三腔、从基础脂肪乳到ω-3鱼油系列化铺开,别人能仿分子,却不一定能复刻它的无菌配制、包装一体化和产能调度能力。
口服固体制剂也有近百家量级,覆盖片、胶囊、缓释、口崩片等,主要承担集采规模化供给和专科赛道卡位;而口溶膜、口服溶液、贴剂、吸入剂、造影剂等则更像“顺着制造能力往外探”的延伸,既提升患者依从性,也把仿制从“做出药”推进到“做出好用的剂型”。
整体看,科伦的剂型结构以输液底座托住复杂注射剂,再用口服和改良剂型向外扩圈,这种组合决定了它的过评质量不只是“数量多”,而是工艺门槛、临床场景和集采适配性都更厚。
六、把结构、位次、时间、路径合起来看
科伦这279项过评,不是简单的“仿制药清单”信息,实质是体现科伦的一张制造平台能力地图:
从领域看,它用“输液+肠外营养+电解质”守底座,用“高端抗感染粉液双室袋”立壁垒,用“中枢神经/肿瘤/男科/生殖”扩利润;
从位次看,它既抢首家首仿的定价权,也做第2-3家的集采卡位,还用红海品种保规模供给;
从时间看,它完成了从“补老课”到“新申报持续输出”的切换,近三年过评密度和复杂度同步上升;
从路径看,新3/新4类视同过评已成主力,说明研发前端已经按“上市即过评”的节奏在设计,不是事后补课。
放到行业里对比,科伦的过评质量和恒瑞、齐鲁、石药同属第一梯队,但差异化很明显:恒瑞偏高端专科和创新转型,齐鲁偏大品种首仿规模,科伦最独特的是“复杂注射剂+多室袋+粉液双室袋”这种重制造属性的过评集群。别人能仿分子,不一定能仿它的产线工程能力。
往前看,这279项过评的真正价值,不只是集采入场券,而是给科伦博泰的创新药、给改良型2类管线、给海外授权(如科伦前期的ADC平台输出)提供了一层很厚的现金流底盘。仿制药过评做得越密,创新药试错空间越大,这才是这份清单背后最该看到的信号。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

