


据Citeline Pink Sheet(2026年10月31日)梳理,FDA 11月处方药使用者付费法案(PDUFA)排着一串“14款新药”的阵容。其中最受关注的,是11月14日等待裁决的Summit/康方生物的ivonescimab(依沃西单抗)——若获批,它将成为美国市场首 个PD-1×VEGF双特异性抗体;另外,罗氏的giredestrant(吉雷司群),若获批,将成为乳腺癌辅助内分泌治疗二十多年来最大的迭代机会。除此之外,还有哪些药能搭上末班车?
FDA今年有多快
要理解11月日历的分量,先看今年的基本盘。前三季度,FDA药品评价与研究中心(CDER)共批准45个新药(34个NME+11个BLA),较去年同期增加40.6%,已接近2025年全年水平(46个)。
而且,今年的“首 个”含金量格外高:5月首 个PROTAC药物(Arvinas,Veppanu)、8月首 个CELMoD疗法(BMS,Zenbexus)、8月首 个RAS(ON)抑制剂(Revolution,Rasonque,胰腺癌)相继获批。
这种提速并非偶然。行业将其归因于审评资源改善、加速通道(突破性疗法/优先审评)使用率高企——2025年获批药物中72%至少使用一项加速程序、85%首轮获批;叠加“后Makary时代”FDA重塑后对创新的友好姿态,今年FDA明显在“多、快、首”三个维度同时发力。
11月日历分量有多重
据Citeline Pink Sheet及公开数据整理,截至10月底,PDUFA合计共 15个目标日期条目,其中10月30日,FDA把Agios用于治疗镰状细胞病的口服丙酮酸激酶(PK)激活剂mitapivat的补充新药申请(sNDA)审查目标日期延长三个月,从原定的11月1日推迟到2027年2月1日。受此延期消息影响,Agios 股票交易中大跌18%。
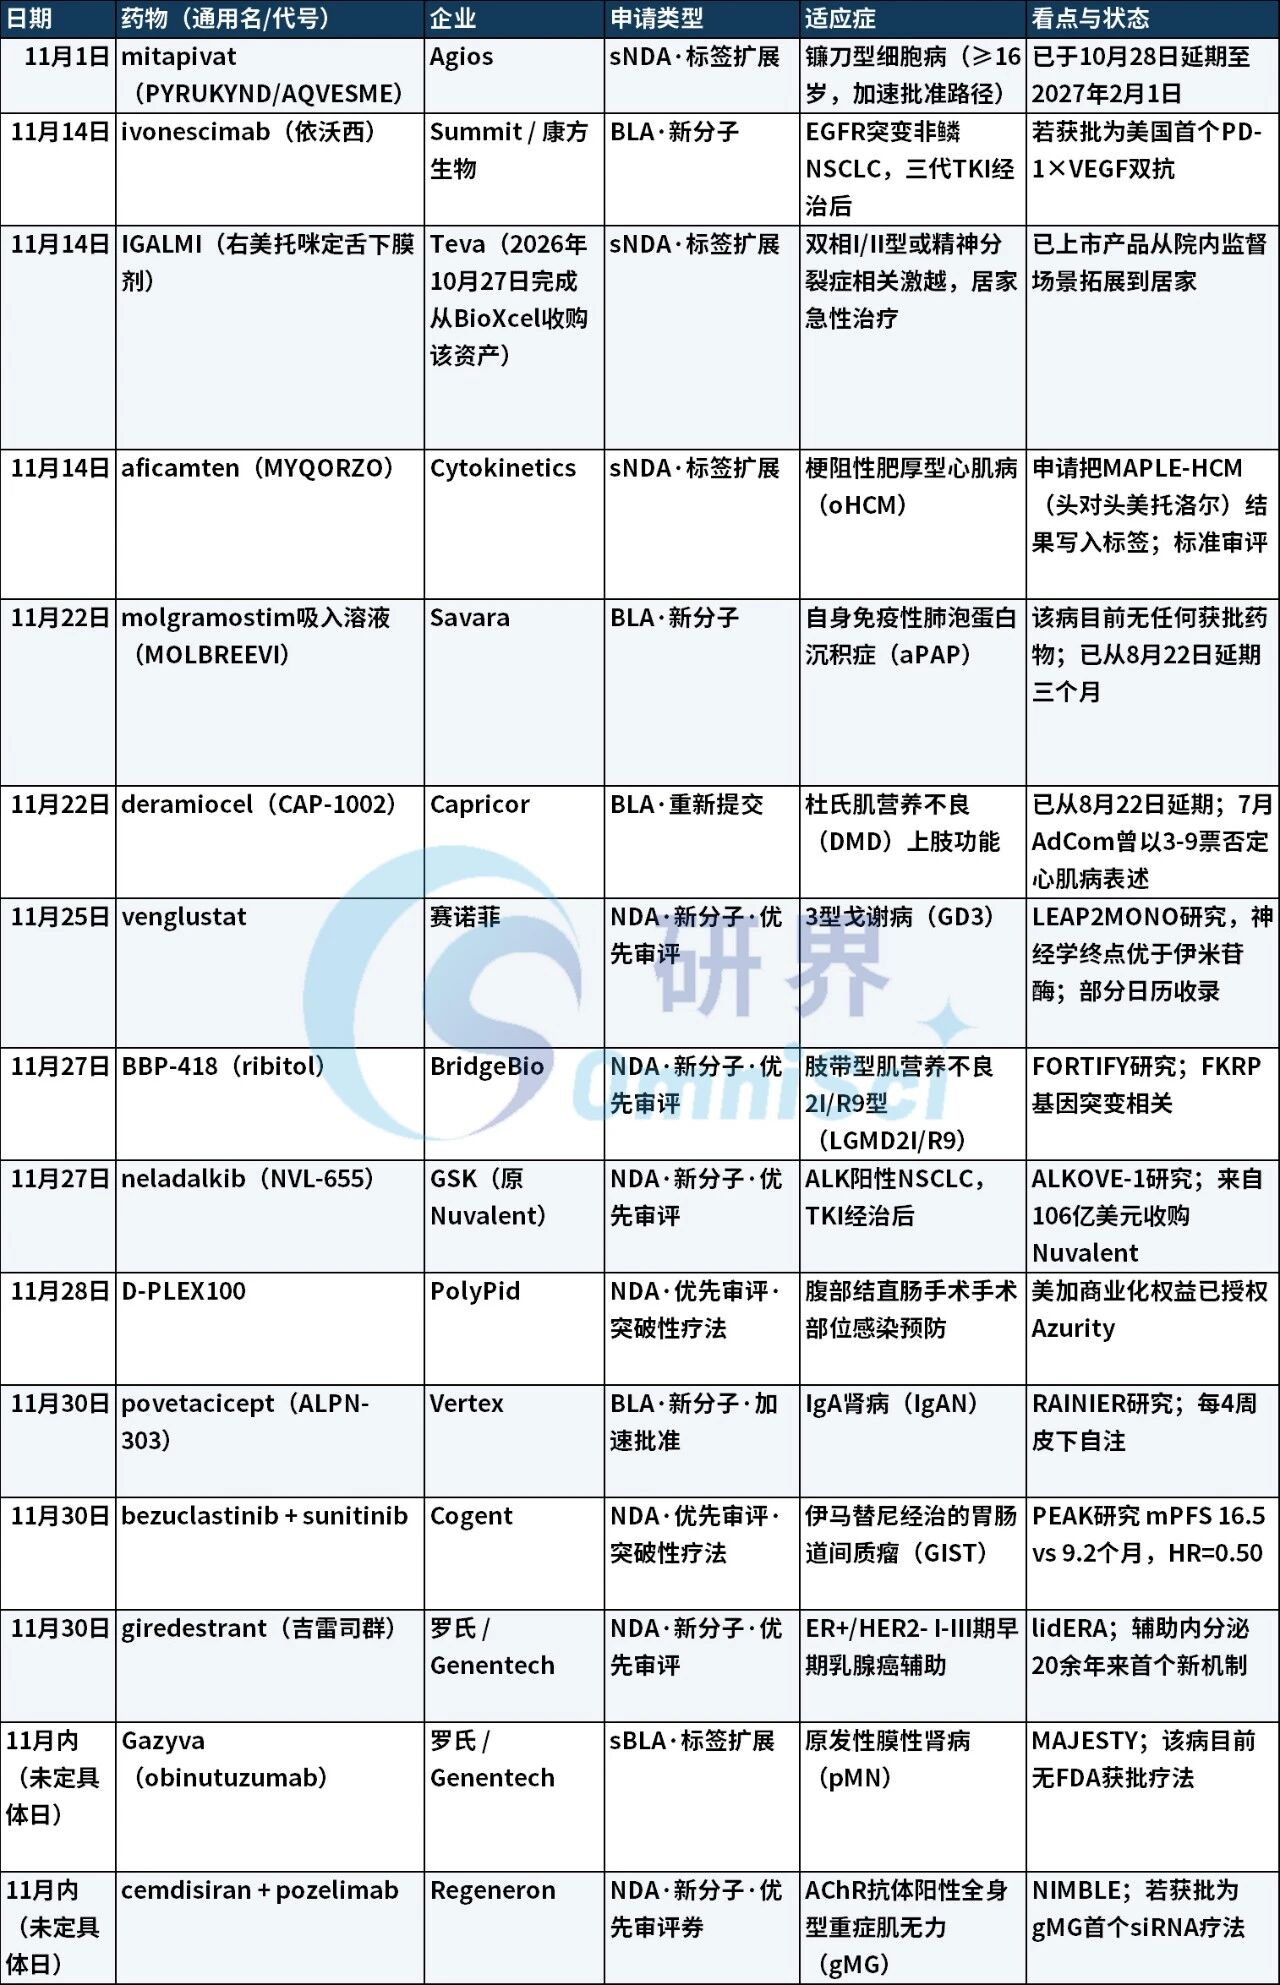
FDA 2026年11月 PDUFA 日历前瞻 · 公开资料整理
最受关注的依沃西单抗,PDUFA日期为2026年11月14日,这是康方生物自主研发的全球首 创PD-1/VEGF双特异性抗体。2022年12月,康方以5亿美元首付款、总额最高50亿美元加两位数销售提成外加合作伙伴股权的创纪录方案,将依沃西的美国、欧洲、日本、加拿大权益授权给美国Summit公司。这是当时中国创新药License-out的标志性交易。
此后Summit又引入了强援:GSK投资Summit,计划将依沃西与其ADC产品线联用。这让11月14日的裁决不只是"一个药的审批",而是"一条管线生态"的起点。
依沃西的底气来自HARMONi-2研究——全球首 个在随机双盲III期中头对头击败帕博利珠单抗的药物:中位PFS:11.14个月 vs 5.82个月,HR=0.51;中位OS:30.8个月 vs 22.6个月,HR=0.73。长期生存:2年OS率57.9% vs 48.0%,3年OS率45.0% vs 33.1%,差距随时间扩大。PD-L1高表达亚组:mOS尚未达到 vs 23.2个月,HR=0.58,3年OS率53.4% vs 31.3%——在K药获益最大的人群中依沃西仍延长生存超过一年。
安全性:两组TRAE发生率93.4% vs 84.9%,导致停药的TRAE 4.1% vs 5.0%,依沃西组≥3级出血事件为0,未明显增加鳞癌出血风险。
依沃西单抗若获批,意味着:第一,全球首 个PD-1/VEGF双抗在美国落地,免疫治疗正式从PD-1单抗的“1.0时代”迈向双抗“2.0时代”,头对头击败K药的数据将直接冲击每年数百亿美元的PD-1/PD-L1市场格局;第二,中国源头创新的全球定价权验证——从“卖管线”到“定标准”,康方/Summit模式(大额首付+股权绑定+全球多中心开发)将成为中国创新药出海的参照系;第三,GSK的ADC联用布局获得支点,双抗+ADC或成为下一个肿瘤竞争主战场。
需要保持清醒的是,PDUFA日期不等于获批日,FDA对境外数据、单臂/期中分析的审慎程度,仍是不确定因素。
如果说依沃西是肿瘤免疫的C位,罗氏的giredestrant则是另一场“守擂”。乳腺癌中约70%为ER阳性,绝大多数确诊时为早期(I-III期),治愈窗口最大,但辅助内分泌治疗(他莫昔芬或芳香化酶抑制剂)的标准方案已二十多年没有新机制进入——高达三分之一的患者最终仍会复发。口服SERD(选择性雌激素受体降解剂)giredestrant正是冲着这块"最古老的标准"而来。
在lidERA III期(4170例患者1:1随机分组,中位随访32.3个月)研究中:辅助giredestrant对比标准内分泌治疗,3年iDFS率92.4% vs 89.6%,绝 对获益2.8%;远处无复发生存风险降低31%(绝经前联合卵巢功能抑制人群远处转移风险降低42%,DRFI HR=0.58)。
罗氏对其寄予厚望:>90%的ER阳性乳腺癌在早期诊断,“治愈窗口期”的新标准意味着极大的患者基数。紧随其后,giredestrant联合依维莫司治疗ESR1突变晚期乳腺癌的evERA申请目标决定日期为12月18日——一个月内两连审,罗氏显然想把SERD赛道一口吃下。不过竞争者也在逼近:阿斯利康camizestrant在SERENA-6研究中凭借ctDNA检测ESR1突变早期换药策略交出PFS翻倍数据(16.0 vs 9.2个月,HR=0.44),口服SERD的下一场战争已在路上。
四条主线:罕见病、肿瘤、自免、心血管
11月日历的另一半属于罕见病与利基市场——这正是2026年FDA审批的底色。
罕见病:四个“首 个”
Savara开发的吸入型重组人GM-CSF molgramostim(11月22日):aPAP(自身免疫性肺泡蛋白沉积症)目前全球无任何获批药物,标准疗法是“全肺灌洗”——全麻下把一侧肺反复灌洗排空。IMPALA-2研究(n=164)中, molgramostim达到DLCO主要终点,结果发表于《新英格兰医学杂志》。若获批,将是该病第一个药物疗法。
Capricor Therapeutics开发的Capricor deramiocel(11月22日):同种异体心脏球体源细胞疗法,若获批将是DMD首 个细胞疗法。风险也最高——7月,FDA细胞、组织与基因治疗咨询委员会(CTGTAC)以3-9票认为证据不支持“心肌病”表述,公司随后把申请收窄到HOPE-3的主要终点上肢功能(PUL 2.0)并补充24个月开放标签数据;交叉组上肢功能下降速度减缓76%。
BridgeBio的 BBP-418(11月27日):针对FKRP基因突变相关LGMD2I/R9的糖基化底物疗法,基于FORTIFY研究,若获批为该人群首 个疾病修饰治疗。
赛诺菲venglustat(11月25日,待确认):口服葡萄糖神经酰胺合成酶抑制剂,可透过血脑屏障,属底物减少疗法(SRT),拟申报适应症为3型戈谢病(GD3)。LEAP2MONO研究显示神经学复合终点(mSARA + RBANS)优于每两周静脉伊米苷酶(O'Brien检验统计量2.59,单侧p=0.007)。GD3目前无获批疗法。
肿瘤:两款精准靶向药
GSK的 neladalkib(11月27日):第四代高选择性、可入脑的ALK抑制剂。ALKOVE-1研究中,经多线TKI治疗患者ORR 31%,洛拉替尼初治患者ORR 46%,难治性G1202R突变患者ORR 68%。
Cogent 的bezuclastinib + sunitinib(11月30日):选择性KIT D816V抑制剂。PEAK研究是GIST领域首 个对活性对照药物取得统计学显著优势的三期试验(mPFS 16.5 vs 9.2个月,HR=0.50,p<0.0001;ORR 46% vs 26%)。
自免/肾病:IgAN 与 gMG 的两场硬仗
Vertex的 povetacicept(11月30日):BAFF/APRIL双靶点融合蛋白。RAINIER研究中,第36周UPCR较基线降52%、较安慰剂降49.8%(p<0.0001)。该药面对的核心争论是"双靶点是否优于APRIL单靶点"。
罗氏的Gazyva(11月内):Gazyva正处在从“血液瘤老药”向“自免领域新星”转型的关键时期。在MAJESTY研究(n=142)中,2年完全缓解率36.9% vs 他克莫司5.7%。pMN目前无FDA/EMA获批疗法,临床靠利妥昔单抗、他克莫司等超说明书用药。
心血管:aficamten 的标签升级
Cytokinetics 的aficamten(MYQORZO)原适应症已于2025年12月获批。11月14日这一轮是把MAPLE-HCM头对头美托洛尔的结果写入标签——从“能改善症状”升级到“优于标准用药”,这是商业叙事上的关键一步。
对中国创新药的三个信号
其一,出海进入“审批兑现期”。过去两年,中国创新药BD从“卖青苗”走到“大额首付+股权绑定”,而11月14日是检验这套模式终端交付能力的时刻——管线卖出去之后,能不能真的在美国获批上市,才是价值闭环的最后一环。此前三季报已经给出财务侧的注脚:迪哲医药凭BD首付首次盈利、石药创新净利暴增51倍、诺诚健华扭亏,全年出海总额接近1400亿美元。若依沃西获批,将为这条曲线再添一个全 球 级别的坐标点。
其二,“头对头”成为出海硬通货。HARMONi-2用PFS+OS双终点正面击败K药,这套中国研究者(周彩存教授团队)主导、全球视野的试验设计,正在成为中国创新药说服FDA与全球市场的通用语言。信达、科伦博泰等一批资产年底前后进入海外申报阶段,双抗、ADC是两条主力赛道。
其三,获批不等于终局。加速批准可能附带确证研究义务,OS数据需要继续成熟,GSK的ADC联用与HARMONi-7全球III期才是下一程。对中国药企而言,FDA的一纸批文是马拉松的中途站,不是终点线。
11月过闸,好戏开场。
Ref:
1.主要数据与信息来源:Citeline Pink Sheet,Bridget Silverman,《US FDA's November Calendar Pairs Big Oncology Bets With Potential Rare Disease Firsts》;
2.pdufa.bio:2026年11月PDUFA日历(数据截至2026-10-30);
3.ProteinIQ/FDA CDER数据(2026年审批统计);
4.罗氏/Genentech 公司公告(giredestrant NDA受理 2026-06-02;Gazyva pMN 优先审评 2026-07-14);
5.FDA 官网(sevabertinib 一线加速批准,2026-09-09);
6.Transcript Daily:PolyPid投资者日

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

