


瑞基奥仑赛30万进医保,在CD19同靶点领域砸下一个极低的价格锚,迫使阿基仑赛、纳基奥仑赛等竞品要么跟价、要么靠按疗效付费和商保差异化求生;而BCMA、实体瘤等不同靶点的产品则迎来窗口期,靠错位适应症和商保主场避开正面价格战。这场“价格鲶鱼”效应的核心不是一款药降价,而是把CAR-T的竞争规则从“比技术”切换到了“比成本、支付、临床价值和服务闭环”。
接前两篇:降价30万以内,CAR-T的医保大门开了,但放量这事没那么简单
CAR-T想敲开医院的大门,考虑过医院的感受了吗?
前2篇,我们对CAR-T30万元进医保目录后,讨论了放量的可能性,以及医院采购进院后面临的种种问题,这一篇,我们来谈谈面对30万的刚性低价,其他CAR-T产品如何应对?
瑞基奥仑赛以30万元以内的价格进入2026版国家医保目录,2027年1月1日开始执行,成为国内第一个、也是目前唯一挤进基本医保的CAR-T。从129万到30万,降幅超过七成,患者报销后自付有望压到10万元以内。
这件事对患者是里程碑,对同行则是一记重锤---原来大家都在百万区间里各卖各的,现在突然多了一个"30万+医保报销"的参照系,患者、医生、医院都会本能地问一句:别的CAR-T凭什么还这么贵?
但CAR-T这个赛道的有意思之处就在于,它不是一条单行道。面对这个价格锚,同靶点的产品和不同靶点的产品,要走的其实是两条完全不同的路。
同靶点的压力最直接:狭路相逢,但不一定是价格低的必胜
瑞基奥仑赛打的是CD19,主要面向复发难治的B细胞淋巴瘤。国内同靶点的选手里,复星凯特的阿基仑赛定价120万,合源的纳基奥仑赛定价99.9万,本来就已经在商保和患者援助里打了不少折。
现在瑞基奥仑赛把裸价压到30万以内还带医保,医生开处方时的心理天平会明显倾斜---同一个病人、同一个适应症,一边是自付十万上下,一边是全自费近百万,这个差距不是靠"我们也是进口工艺"能圆回来的。
合源这次其实也上了谈判桌,据媒体报道就是因为报价没跨过30万那道隐形门槛,止步门外。
所以同靶点产品首先要想清楚的,是降不降、怎么降?
硬跟价不是想降就能降,CAR-T的成本大头在慢病毒载体、制备耗材和质控,这些环节如果还依赖进口、外包制备,成本曲线短时间内压不下来,卖一支亏一支。
真正能跟价的,是那些像药明巨诺一样把载体国产化、工艺自主化跑通了的企业。没跑通的企业如果强行跟,只会把利润和后续研发投入一起赔进去。
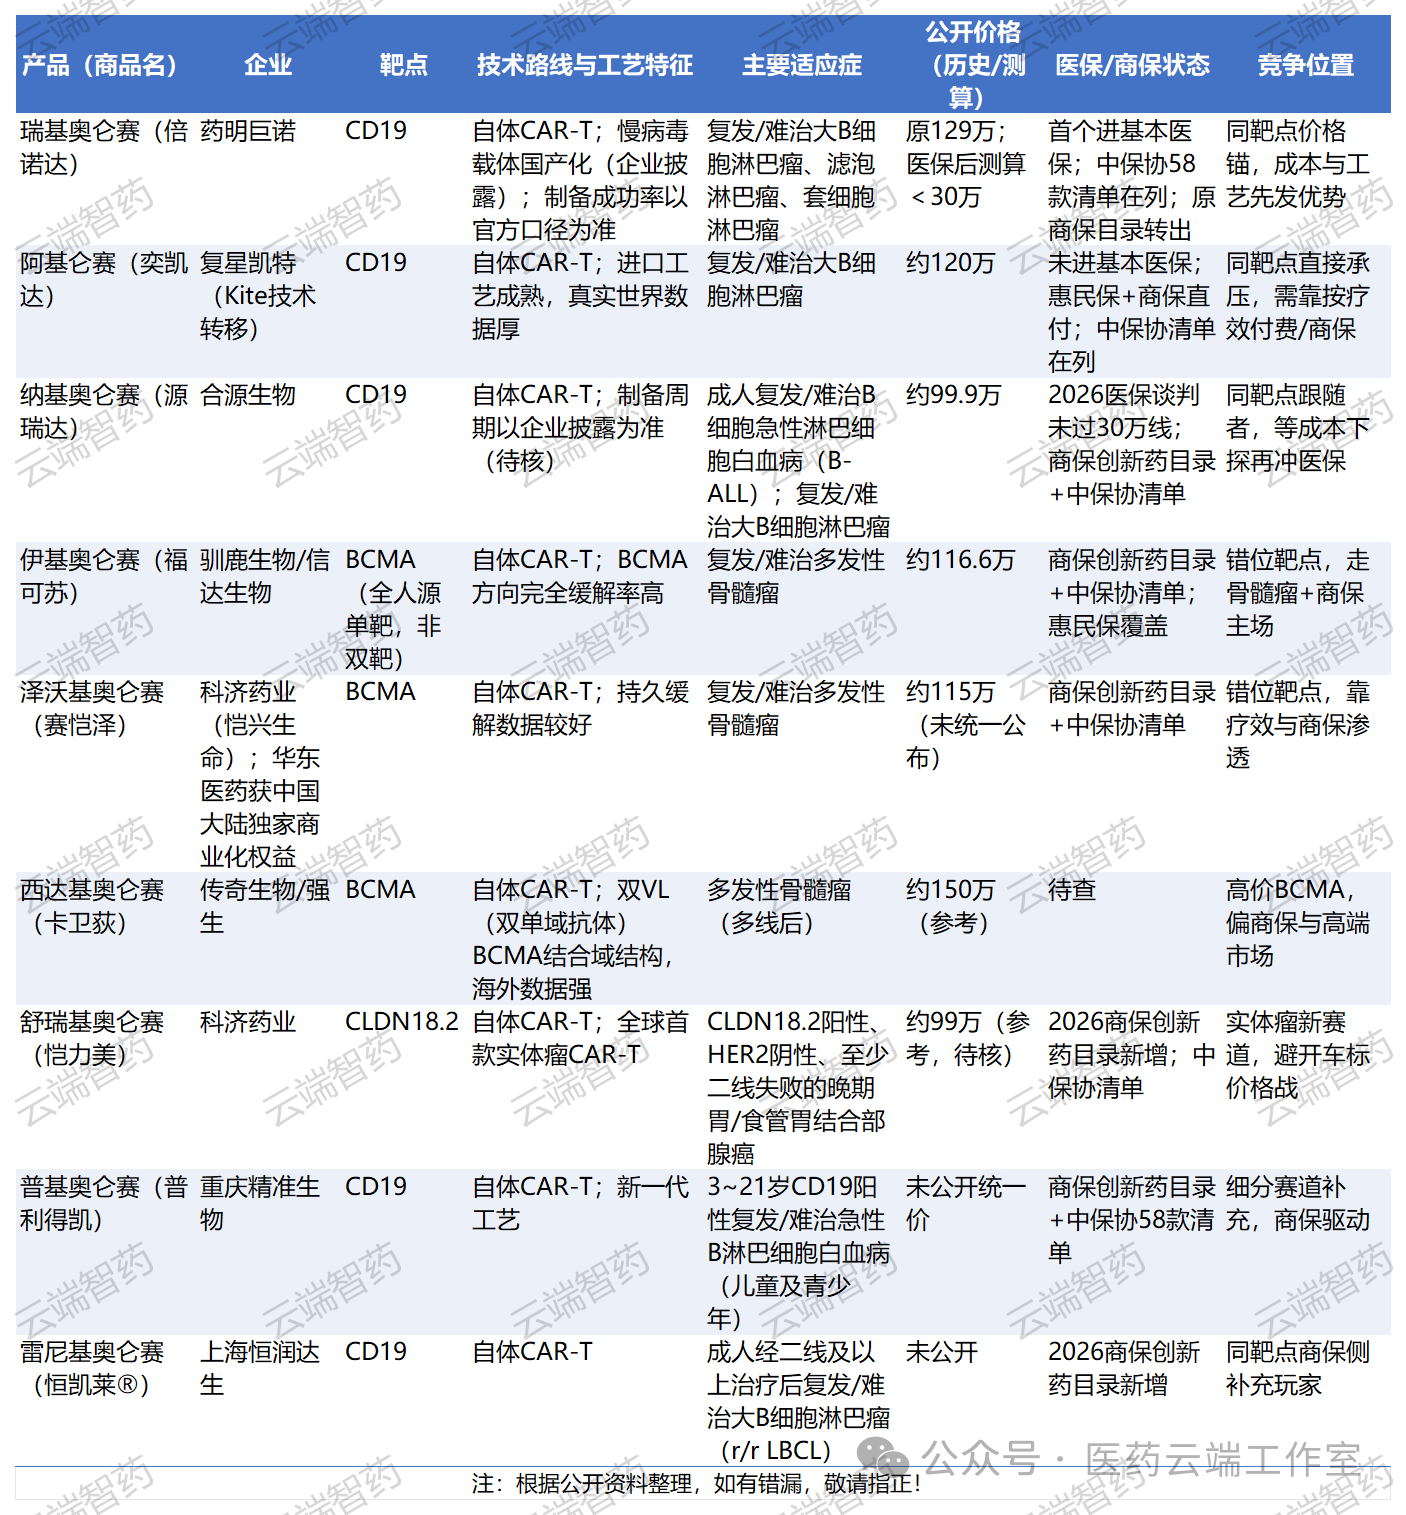
那跟不动价格怎么办?答案是把"支付"这件事做出新意思。
复星凯特之前推过按疗效价值支付:患者回输后观察一段时间,没达到完全缓解最高返60万。
这个思路对同靶点竞品特别值得借鉴---药价标签没变,但把"无效风险"企业自己背一部分,患者决策门槛立刻下来。
再往外扩,就是患者援助、分期付款、商保直付、DTP药房一站式垫付,把一次性的百万支出拆成"医保报一点、商保付一点、企业让一点、自己掏一点"。价格没降,但支付体验完全不一样。
同靶点之间还有一层更细的竞争,叫临床微差异。
同样打CD19,医生真正比的不是广告语,而是更实在的东西:制备周期多长、桥接化疗怎么配合、完全缓解率多少、细胞因子风暴和神经毒性发生率多高、对双击淋巴瘤这类高危亚型有没有额外数据、复发之后能不能再做一次。
这些细节不会写进海报,但会写进处方习惯,比如:某款制备更快,适合进展急的病人;某款在高级别B细胞淋巴瘤数据更厚,复杂病例医生更愿意用;某款毒性更温和,适合高龄、体能差的患者。
微差异就是护城河,只是这条河得靠真实世界数据一点点挖出来。
再看不同靶点的产品,处境反而从容一些。
CAR-T在国内已经批了10款左右,靶点集中在CD19和BCMA,再加个别实体瘤方向。
打BCMA的伊基奥仑赛、泽沃基奥仑赛面向多发性骨髓瘤,和瑞基奥仑赛的淋巴瘤人群基本不重叠;
科济的舒瑞基奥仑赛走实体瘤,用在晚期胃癌和食管胃结合部腺癌,更是完全不同的病种。
这类产品不用正面接瑞基奥仑赛的价格战,它们的战场在另外两个地方:一是把对应适应症的疗效证据做扎实,让医生在选药时看的是"哪个更对症"而不是"哪个更便宜";二是把商保这条主场经营好。
中保协11月10日发布了《一般商业医疗保险(短期)示范条款》和配套的《商业健康保险药品保障推荐清单(第一版)》(纳入58个品种),商保创新药目录也从首版的19种扩到28种,里面收了多款CAR-T。
对没进基本医保的产品来说,商保不是过渡方案,而是长期主场---基本医保接"最该先救、成本可控"的那一款,商保接"更前沿、更贵、更细分"的那一批。
瑞基奥仑赛自己就是先商保、后医保跑过来的,这条"商保探路、医保接续"的双轨路径已经验证过一次。
其他产品可以照着走:先在商保目录里攒真实世界数据、攒使用量、摊薄成本,等工艺成熟、价格能压下来,再冲下一轮医保谈判。
不同靶点的产品还有一张牌,是按病种设计支付。
像BCMA类在骨髓瘤里完全缓解率能到80%以上,疗效信号比CD19更"干净",这类产品其实比CD19更适合做按疗效付费---因为疗效可验证、观察窗口清晰,险企和企业都好分摊风险。
反倒是CD19因为缓解率没那么整齐,按疗效付费的精算模型更难搭。所以这个方向更适合在BCMA、实体瘤这些疗效边界更清楚的产品上先试,跑通了再反哺整个品类。
再往远看一点,真正的分化不会发生在同一个靶点上,而会发生在工艺代际上。
自体CAR-T是一人一批的活细胞定制,天然摊不薄成本。谁能把"通用型CAR-T"、更短制备周期、封闭式自动化生产做出来,谁就从底层改写了性价比。
瑞基奥仑赛这次赢在把慢病毒载体国产化,下一代赢家很可能赢在"不用为每个患者单独养一批细胞"。
同靶点的后来者如果只在价格上纠缠,会越陷越深;把资源投到工艺代差上,反而有机会在下一次目录调整时换个维度重新入场。
说到底,瑞基奥仑赛这30万不是把同行逼到绝路,而是把CAR-T的竞争规则整个改写了。
过去比的是"谁的技术更牛、定价更敢";现在要比的是四件事链接在一起的能力:成本实不实用、支付巧不巧、临床价值准不准、服务闭环稳不稳。
同靶点重叠的产品压力最大,必须尽快在价格或支付上给市场一个说法;错位竞争的靶点反而迎来窗口期,只要把证据和商保闭环做好,照样能活得不错;而真正能定义下一阶段的,是那些把工艺代差和真实世界数据同时跑出来的企业。
对患者来说,这是最 好 的 结果。
以前是"只有一款天价药,买不起就认命";以后会变成"医保有一款打底,商保接几款补充,自费还有患者援助兜底",不同病情、不同钱包厚度,都能找到一条稍微够得着的路。
而从行业来看,CAR-T这一针的真正意义,不只是让一款药降价,而是让整个行业明白,在高值创新药的世界里,光有技术不够,还得有成本、有支付、有生态,有把每一环都缝密的能力。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

