


6月30日,江西生物(06915.HK)以“港股抗血清第一股”的身份,正式登陆港交所主板。
江西吉安的这家老牌生物制品企业终于叩响了国际资本市场的大门,填补了港股生物板块细分赛道的空白。
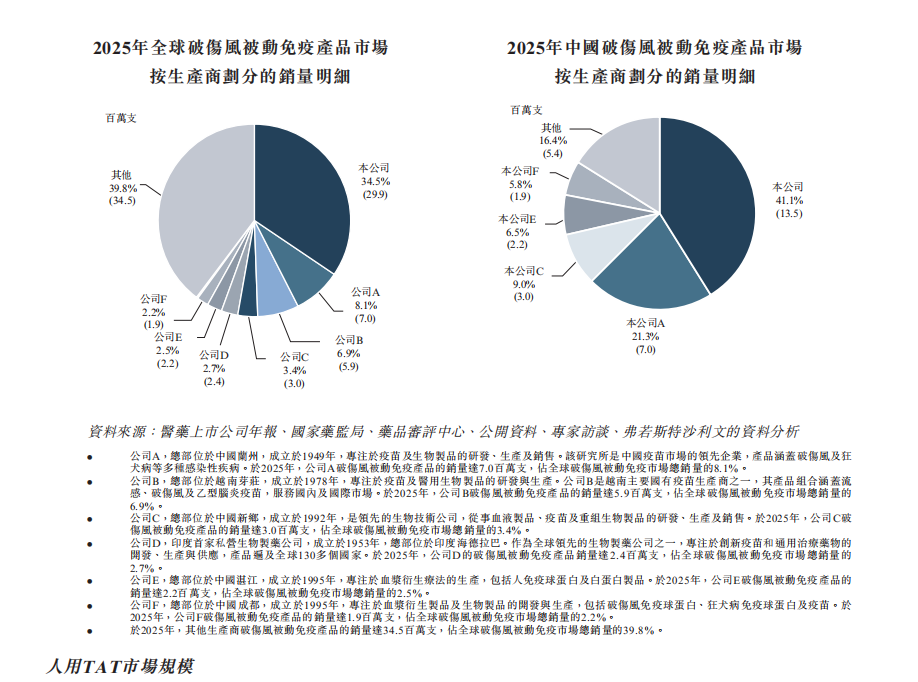
全球每两针破伤风抗毒素,就有一针来自江西生物。这不是营销话术,而是弗若斯特沙利文报告给出的硬核结论。
按2025年销量计算,公司在中国人用TAT市场份额高达65.8%,连续19年保持50%以上;全球市场份额45.8%,同样位居第一。
从甘肃张掖的马场到非洲偏远的诊所,一支小小的破伤风抗毒素,串联起了全球公共卫生的一道隐秘防线。
一、全产业链壁垒:抗血清不是烧出来的,是养出来的
很多人低估了抗血清行业的门槛。这不是一个靠烧钱研发一个分子就能跑通的赛道,而是一整套复杂工业体系的比拼。
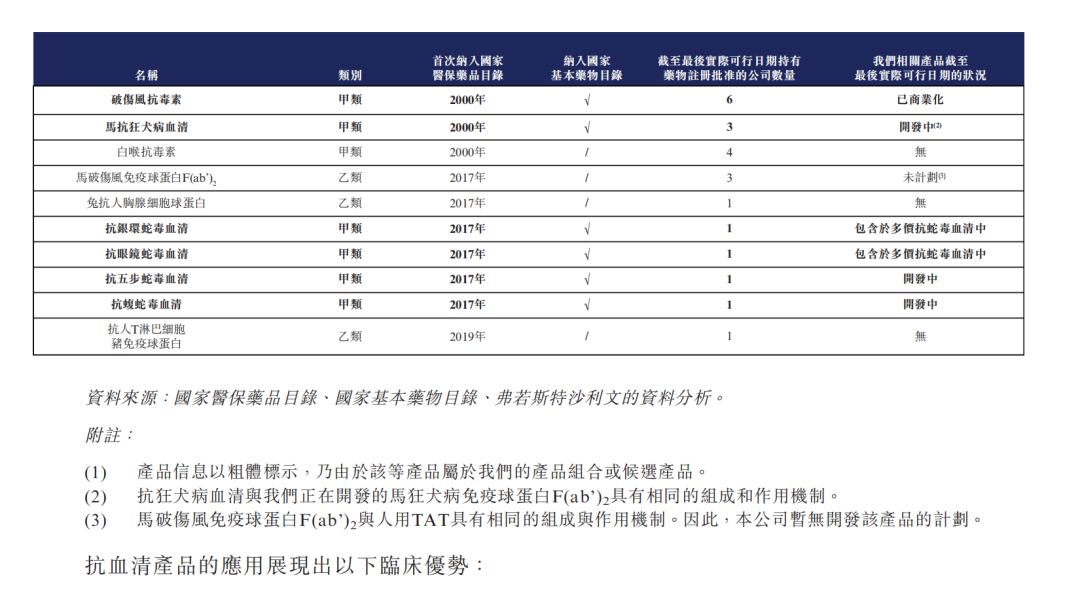
国内同行中,仅科创板赛伦生物拥有完整马源抗血清产品线,国药中生旗下兰州、长春生物仅有少量破伤风、狂犬血清产能,却均无江西生物完整马匹繁育、抗原自研一体化能力。
江西生物的护城河,始于甘肃张掖戈壁滩上的那片马场。
这里是中国最大、按GMP标准运营的马匹饲养及血浆采集基地,最多可容纳4000匹马,2024年血浆年产量突破1亿毫升。
从马匹的严格健康筛查、分区标准化饲养,到血浆置换技术的高纯度提取,“只有养好马,才能造好药”——这句朴素的道理,构成了抗血清行业最上游也是最坚实的壁垒。
往下游走,公司完整打通了“抗原研发—免疫采血—多层层析纯化—制剂生产”全流程,是全球极少数实现抗血清全产业链闭环布局的企业。
更值得关注的是,江西生物已成为全球唯一一家使用重组蛋白、mRNA及无血清抗原开发抗血清产品的企业。
当行业还在依赖传统抗原制备技术时,这家公司已经在用合成生物学的思路重构抗血清的研发范式——LNP脂质递送、高纯度F(ab')?制备、人源类器官评价等前沿技术的布局,正在悄悄改写这个百年赛道的技术基因。
财务数据印证了这套体系的价值。
2023-2025年,公司营收从1.98亿元稳步增长至2.35亿元,净利润从5548万元大幅攀升至9479万元,毛利率从67.8%一路上行至76.8%。
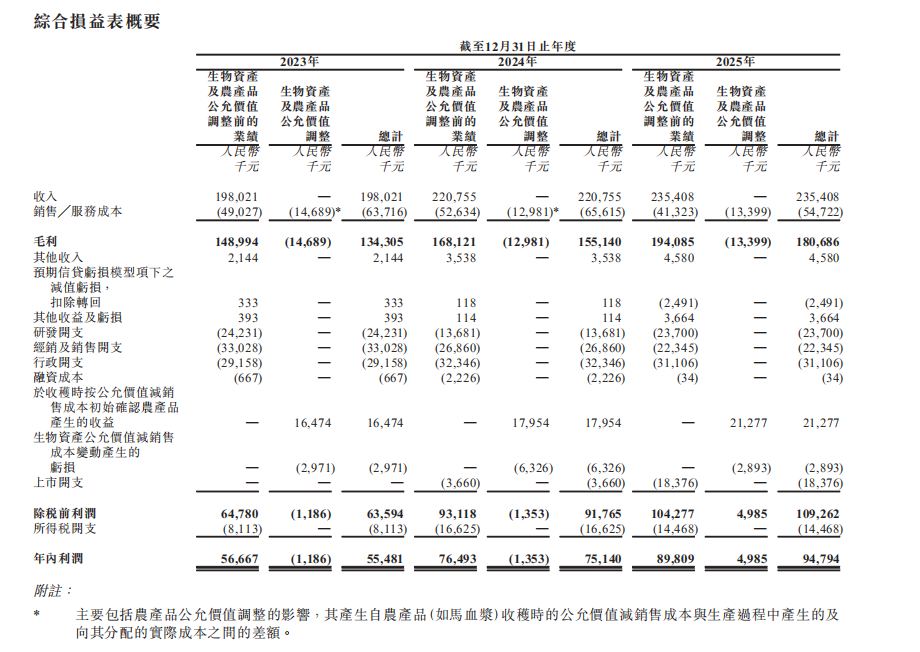
在医保控费的大背景下,这样的盈利能力在生物制品行业堪称亮眼。
二、从“一支针”到“一个平台”:第二增长曲线浮出水面
如果只看当下,江西生物是一家靠一支破伤风针打天下的公司——2025年人用TAT贡献了96.4%的营收。但如果把视线投向管线,就会发现这只“现金奶牛”正在孕育一个更具想象力的抗血清平台。
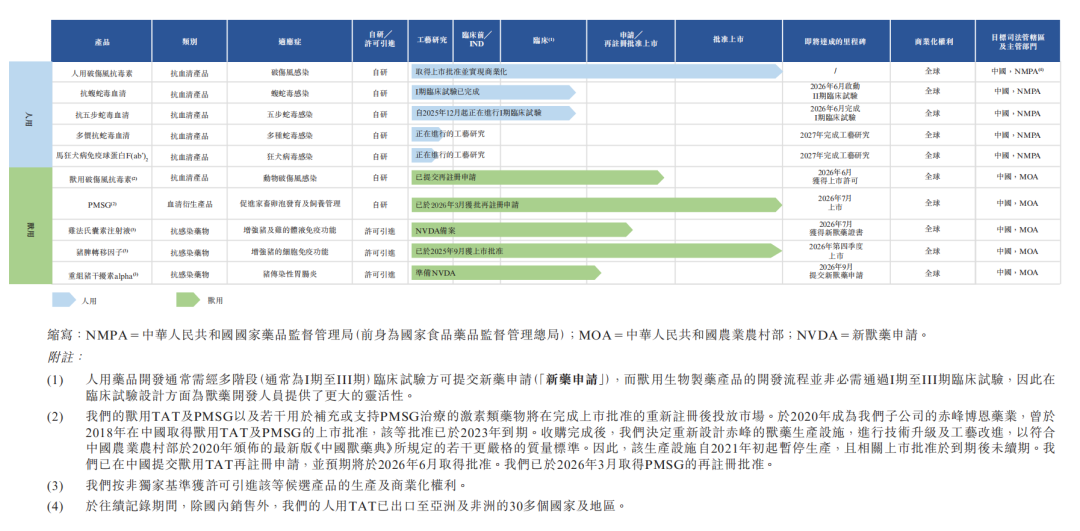
最 具爆发潜力的,是抗蛇毒血清管线。
中国每年约28万毒蛇咬伤患者,按世卫组织建议剂量测算,年市场需求缺口超过100万支西林瓶。这是一个典型的临床刚需、供给严重不足的救命药市场。
目前,江西生物的抗蝮蛇毒血清、抗五步蛇毒血清已进入临床后期,预计2028-2029年提交上市申请。一旦获批,填补的不仅是公司的业绩空白,更是国内蛇毒急救用药的供给缺口。
第二条曲线,瞄准狂犬病防护的百亿蓝海。
当前市场以康华、成大等企业的狂犬疫苗、上海莱士等血企的人源免疫球蛋白为主,马源血清供给稀缺。
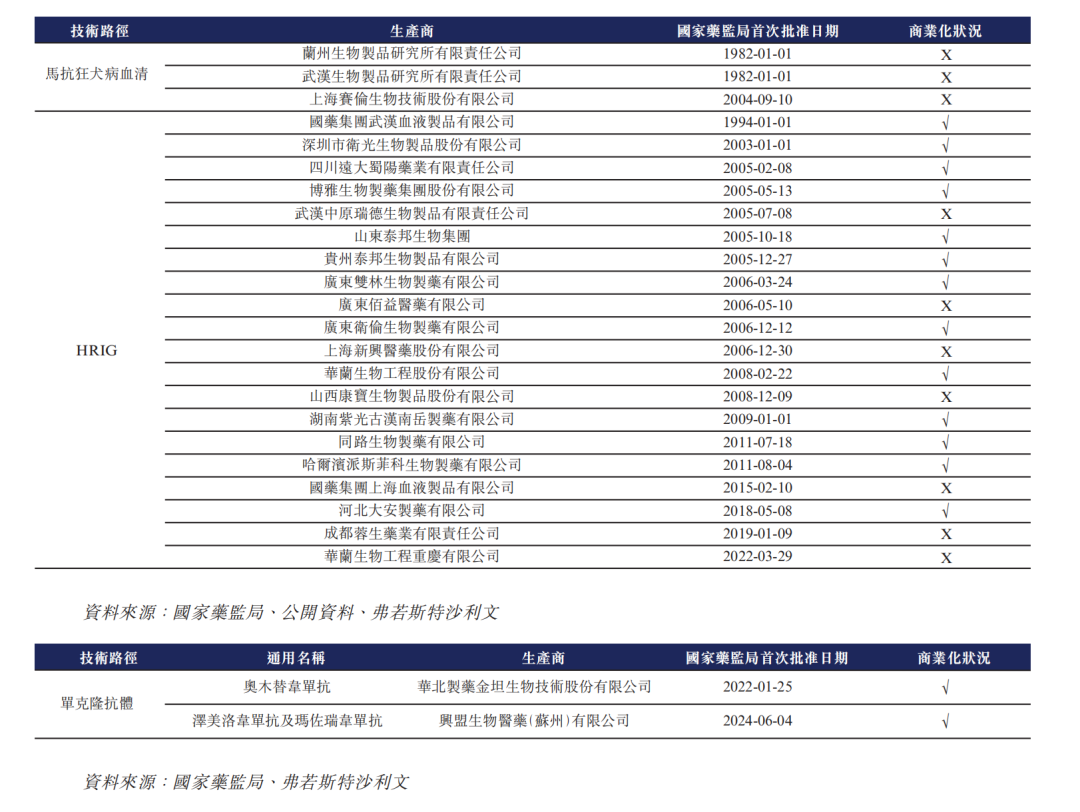
数据显示,2025年国内约1560万Ⅲ级暴露人群中,仅10.5%获得规范被动免疫,马源狂犬病免疫球蛋白市场近乎空白。
公司新一代高纯度狂犬抗血清依托新型抗原技术提升抗体特异性,预计2027年完成全套工艺研究。这一管线的商业化价值,可能远超市场当前的预期。
再往长远看,公司前瞻布局抗血清四大应用领域,聚焦呼吸道感染等方向,同时兽药板块已进入商业化兑现期。
“人药+兽药”双轮驱动的抗血清平台,正在从概念走向现实。
三、资本冷热之间:476倍超购与暗盘破发的反差
资本市场对江西生物的态度,呈现出一种耐人寻味的冰火两重天。
公开发售端,投资者热情高涨:中国香港公开发售超购476.56倍,一手中签率仅2%,孖展认购额录得104亿港元。最终发行价定在11.2港元,处于9.33-13.06港元招股区间的中位数偏下,募资净额约3.39亿港元。
但暗盘交易却给热情浇了一盆冷水:暗盘收报10.81港元,较发行价下跌3.48%,每手账面浮亏195港元。
基石投资者阵容也相对单薄——仅龚虹嘉旗下富策控股一家,认购金额5000万港元,锁定比例不足发售股份的10%。
这种反差的背后,是市场对单一产品依赖的担忧。
对比A股赛伦生物蛇毒、破伤风、狂犬三类产品均衡布局,96%的营收来自TAT,既是公司的基本盘,也是悬在头顶的达摩克利斯之剑。
一旦集采政策延伸至抗血清领域,或竞品出现技术突破,公司业绩的承压能力将面临考验。
不过,换个角度看,3.39亿港元的募资规模虽不大,但投向清晰:33.7%用于研发、31.4%用于产能扩建,研发和产能扩张合计占比超65%。
这不是一次套现式IPO,而是一次蓄力式融资——用资本市场的钱,加速把管线从在研推向上市,把平台从单一产品推向多元矩阵。
四、百年抗血清的下一站
从19世纪末贝林发现抗血清疗法至今,这个已有百余年历史的赛道,正在新技术的注入下焕发新生。
江西生物的上市,不仅仅是一家地方药企的资本成人礼,更是抗血清这一古老而年轻的生物制品品类,在资本市场获得重新定价的开始。
当行业都在追逐PD-1、GLP-1的流量时,江西生物在抗血清这条冷门赛道上,守出了全球龙头的位置,也攻出了平台化的可能。
守得住基本盘,攻得开新空间——这或许就是隐形冠军最动人的地方。
港股抗血清第一股的故事,才刚刚翻开第一章,敬请期待!

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

