


先说结论,如果只用一个词概括这周的医药交易市场,我会选"抢筹"。
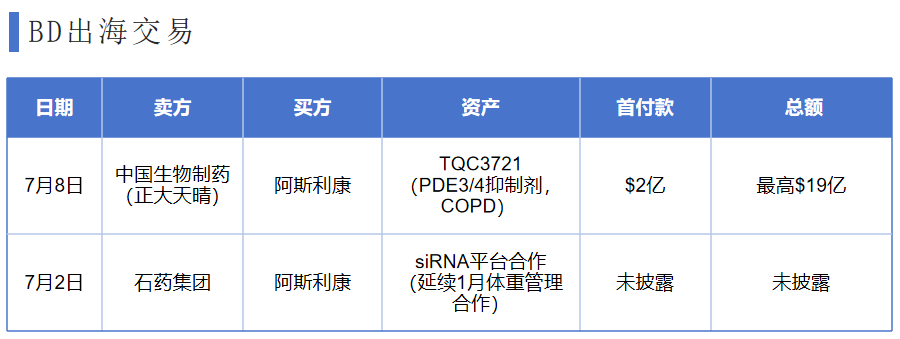
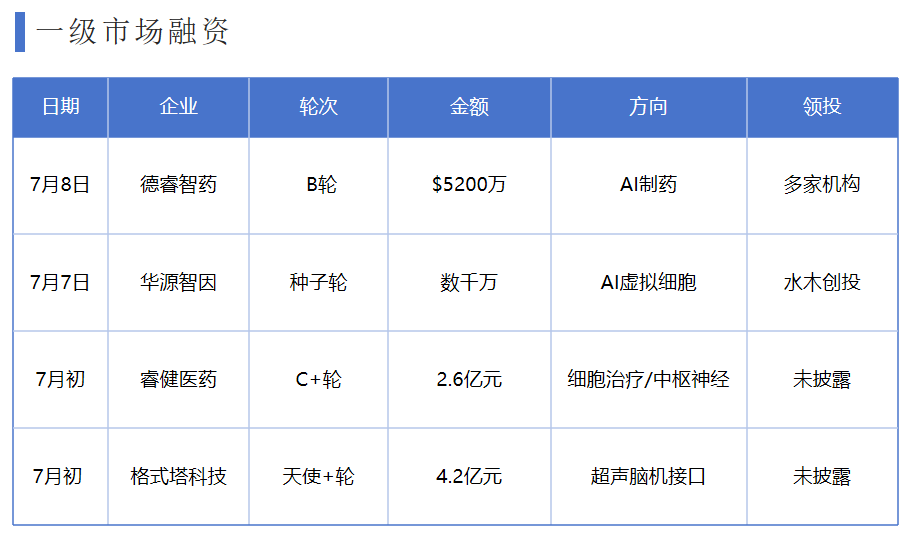
不是抢管线,不是抢靶点--是抢中国药企手里的东西。7月8日,中国生物制药把TQC3721的海外权益卖给了阿斯利康,首付2亿美元、总额最高19亿美元。三天前,Vertex用100亿美元现金收购了Crinetics。同一个礼拜里,德睿智药拿到5200万美元B轮,华源智因完成种子轮融资,基药目录时隔八年大改,创新药板块一周涨了10%。
这些事情单独看各有各的道理,放在一起看就有点不对劲了。MNC在买、资本在投、政策在松、市场在涨--四股力量同时往一个方向使劲,通常意味着拐点来了。
本周交易全景
先把这周的数据摆出来。
数据来源:药渡数据Invest Pro
TQC3721这笔交易是国内呼吸领域近三年单产品对外授权金额最高的一单。慢阻肺是全球第三大致死原因,标准疗法(ICS/LABA/LAMA)已经多年没有突破,PDE3/4双抑制剂被认为是近十年来这个赛道最有希望的新机制。阿斯利康在呼吸领域本来就有深耕基础,拿到TQC3721算是补上了它COPD管线的关键一环。
但更值得玩味的是买方。阿斯利康这半年已经第三次从中国药企手里拿资产了--1月跟石药签了185亿美元的体重管理大单,7月又续签siRNA合作,现在又接了正大天晴的COPD药。一家MNC半年内三度出手同一个市场,这不是在"碰运气",是在"建仓"。
全球M&A
7月6日,Vertex宣布以约100亿美元现金收购Crinetics Pharmaceuticals,每股85美元。这是Vertex成立以来最大一笔收购,也是2026年全球第四大生物制药并购。Crinetics的核心资产是刚获批的肢端肥大症药物paltusotine(商品名PALSONIFY)。
这笔交易看起来跟中国没什么关系,但它揭示了一个全球性趋势:大药企的钱袋子打开了。Vertex愿意为一个刚拿到第一个上市批文的公司掏100亿,说明MNC对"有商业化资产的biotech"的定价意愿已经显著回升。这对中国创新药企意味着什么?如果你手里有接近商业化的资产,你的议价空间正在变大。
数据来源:药渡数据Invest Pro
四个案子,方向各不相同,但有一个共同点:都在投"技术平台"而不是"单一管线"。德睿智药的MAP平台、华源智因的AI虚拟细胞、睿健的细胞治疗工艺、格式塔的超声BCI硬件--资本在赌底层能力,不是赌某个分子能不能成药。
这个信号很重要。2023-2024年那波融资寒冬里,投资人只敢投"已有临床数据"的晚期资产,早期平台型公司几乎拿不到钱。现在钱又开始往平台和早期走了,说明风险偏好在修复。
把这周放进更大的图里看
一周的数据容易过度解读,所以我们拉远一点。
药渡数据统计显示,2026年上半年中国创新药license-out总金额约近千亿美元。去年同期这个数字是多少?大约500亿美元出头。也就是说,半年翻了一倍。更夸张的是,2025年全年是1357亿美元,今年半年已经完成了去年的73%。
按这个节奏,2026年全年中国创新药出海交易额大概率会突破2000亿美元。
全球医药交易TOP10里,中国药企占了8席。石药×阿斯利康的185亿美元排第二,信达×礼来、百济×诺华这些老面孔也在榜上。一个值得注意的细节:这8席里,买方全是MNC--阿斯利康、礼来、诺华、赛诺菲、辉瑞。中国企业已经不是"偶尔卖个好价钱"了,而是成了MNC管线采购的默认供应商。
再看政策端,这周三个文件几乎同时落地
7月3日,NMPA就细胞与基因治疗(CGT)药品审评审批公开征求意见,符合条件的品种可以走30天快速通道。6月29日,医保"双目录"初审结果出炉,557个药品通过基本医保初审,53个高价创新药通过商保目录初审,而且配套了价格保护机制。7月9日,基药目录2026版正式发布,时隔八年首次调整,16种创新药首次入围,其中4种是国产I类新药。
三个政策分别管的是"能不能快点批""能不能报医保""能不能进基药"--从研发到准入到支付,一条龙全松了。再加上第12批集采明确把专利期内创新药排除在外,药企做创新药的商业闭环从来没有像现在这样完整过。
我的判断
下面这些不是数据,是我看完这周交易后的几个直觉。
第一,阿斯利康的"中国采购策略"会引发跟风。 一家MNC连续从同一个市场买三个资产,而且每一个都上了头条,其他MNC的BD团队不可能坐得住。我接触过几个MNC的中国BD负责人,他们今年KPI里"中国资产搜寻"的权重明显提高了。下半年大概率会看到更多MNC从中国biotech手里拿东西,买方名单会从阿斯利康扩散到罗氏、默沙东、BMS这些目前还没大动作的公司。
第二,COPD会成为下一个"中国药企扎堆出海"的赛道。TQC3721的19亿美元交易额给所有做呼吸道的公司打了一针鸡血。慢阻肺全球患者超3亿、标准疗法十几年没更新、FDA近几年对这个适应症的审批态度明显放宽--三个条件叠加,COPD正在复制ADC两年前的路径。药渡数据库里如果查一下PDE3/4和PDE4靶点在中国的在研管线,你会看到不少名字。
第三,AI制药的融资窗口正在重新打开,但逻辑变了。上一轮AI制药融资(2021-2022)赌的是"AI能不能发现新药",这轮赌的是"AI能不能降低临床失败率"。德睿智药这轮融的钱明确说了要投入多智能体(Multi-Agent)体系,华源智因的AI虚拟细胞也是奔着"模拟临床前预测"去的。投资人不再为"用AI跑了个分子"买单了,他们在找能真正压缩研发成本的系统性工具。
第四,政策松绑的效果可能比市场预期来得更快。基药目录八年没动,这次一加就是16个创新药。基药目录在基层医疗机构的配备率有硬性要求,这意味着这些药会快速下沉到县医院和社区卫生院--不是"可以进",是"必须配"。对一个刚上市两三年的创新药来说,这比进医保的放量速度还快。三季度开始,这16个药的销售曲线大概率会出现一个陡坡。
结语
这周最该记住的是近千亿美元,这是2026年上半年中国创新药对外授权的交易总额。去年同期大约500亿,前年同期不到300亿。三年翻三倍。如果你还在问"中国创新药到底行不行",这个数字就是答案。不是某一个药、某一个公司行了,是整个生态系统的输出能力在指数级增长。MNC用真金白银投了票,资本用真金白银投了票,政策用文件投了票。这周发生的一切,只是这个趋势的又一个注脚。

 ×
 首页

 我要采购
 我要供应
 我要推广
 我要投稿

